요약
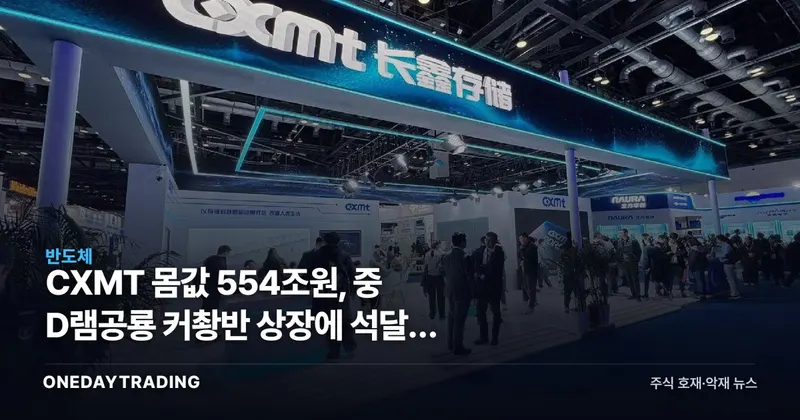
중국 커촹반(科创板)의 반도체 지수 STAR50이 최근 석 달 사이 75% 뛰었다. 배경은 개별 기업의 실적 개선이 아니라 물량이다. 중국 최대 D램업체 창신메모리테크놀로지(CXMT)가 몸값 554조원을 내걸고 기업공개(IPO) 채비에 들어가면서, 지수가 이 대어의 상장 프리미엄을 먼저 가격에 반영하고 있다. SK하이닉스와 삼성전자로서는 경쟁자가 대규모 자본을 조달한다는 소식이라는 점에서 편하게 웃을 수만은 없는 뉴스다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석중국 커촹반(科创板)의 반도체 지수 STAR50이 최근 석 달 사이 75% 뛰었다. 배경은 개별 기업의 실적 개선이 아니라 물량이다. 중국 최대 D램업체 창신메모리테크놀로지(CXMT)가 몸값 554조원을 내걸고 기업공개(IPO) 채비에 들어가면서, 지수가 이 대어의 상장 프리미엄을 먼저 가격에 반영하고 있다. SK하이닉스와 삼성전자로서는 경쟁자가 대규모 자본을 조달한다는 소식이라는 점에서 편하게 웃을 수만은 없는 뉴스다.
CXMT는 그동안 비상장 상태로 중국 정부의 반도체 굴기 자금과 자체 유보금을 재원 삼아 D램 생산 캐파를 늘려온 회사다. 이번 커촹반 상장이 성사되면 시가총액은 554조원 규모로 평가받을 전망인데, 이는 중국 반도체 기업 가운데서도 손꼽히는 밸류에이션이다. 커촹반은 2019년 상하이거래소가 개설한 기술주 전용 시장으로, 시장에서는 흔히 중국판 나스닥으로 불린다.
석 달 새 STAR50 지수가 75% 오른 것을 CXMT 한 종목의 상장 기대감만으로 설명하기는 어렵다. 대형 IPO를 앞두고 지수 편입 기대와 패시브 자금 유입, 그리고 중국 반도체 밸류체인 전반에 대한 재평가가 겹친 결과로 봐야 한다. 중국 당국 입장에서도 자국 최대 메모리 업체의 성공적인 상장은 반도체 자급 서사를 뒷받침할 상징적 이벤트다.
D램 산업의 밸류체인은 소재(웨이퍼·포토레지스트)에서 장비(노광·증착·식각), 파운드리(생산), 세트(모듈·SSD 고객사)로 이어진다. CXMT는 이 가운데 설계와 생산을 함께 수행하는 종합반도체기업(IDM)이지만, 최상위 미세공정에 필요한 노광장비는 여전히 수입 의존도가 높다. 즉 CXMT의 증설 속도는 상장으로 확보한 자금 규모만이 아니라 장비 반입 속도와 수출통제 완화 여부에 달려 있다는 뜻이다. 자금이 있어도 장비가 없으면 캐파는 서류상으로만 늘어난다.
강세 시나리오는 이렇다. CXMT 상장이 흥행하면 중국 반도체 밸류체인 전반의 밸류에이션 재평가가 이어지고, 이는 국내 소부장 기업의 대중 매출 기대치도 함께 끌어올릴 수 있다. 또 중국 메모리 업체의 부상이 오히려 한국 업체들의 고부가 제품 전환 속도를 시장에 각인시키는 계기가 될 수도 있다.
반대로 약세 시나리오는 밸류에이션과 공급 과잉 우려다. 554조원이라는 몸값이 현재 매출·이익 체력 대비 지나치게 높다는 지적이 나올 경우 상장 이후 주가 조정이 커촹반 전반의 투자심리를 냉각시킬 수 있다. 더 근본적으로는 CXMT의 증설이 실제 가동률로 이어질 경우 범용 D램 공급이 늘어 다운사이클 진입 시점을 앞당길 위험이 있다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.