핵심 요약
글로벌 정유 메이저 엑슨모빌이 가이아나와 미국 퍼미안 분지를 중심으로 원유·가스 생산량을 빠르게 늘리고 있지만, 주가와 기업가치는 생산 성장세를 온전히 반영하지 못하고 있다. 핵심 원인은 생산량이 늘어도 매출과 이익을 결정짓는 국제 유가가 약세 흐름을 보이고 있기 때문이다. 한국 투자자에게도 정유주와 에너지 섹터 판단의 중요한 시사점을 던진다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석글로벌 정유 메이저 엑슨모빌이 가이아나와 미국 퍼미안 분지를 중심으로 원유·가스 생산량을 빠르게 늘리고 있지만, 주가와 기업가치는 생산 성장세를 온전히 반영하지 못하고 있다. 핵심 원인은 생산량이 늘어도 매출과 이익을 결정짓는 국제 유가가 약세 흐름을 보이고 있기 때문이다. 한국 투자자에게도 정유주와 에너지 섹터 판단의 중요한 시사점을 던진다.
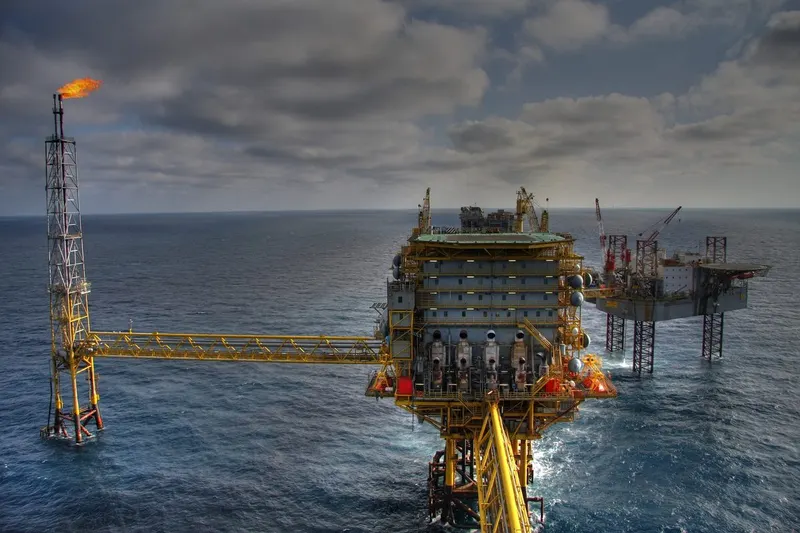
엑슨모빌은 최근 몇 년간 가이아나 해상 광구와 퍼미안 분지 셰일 자산을 앞세워 생산능력을 크게 확대해 왔다. 특히 파이어니어 내추럴 리소스 인수 이후 퍼미안 분지 비중이 커지면서 일일 생산량 목표를 공격적으로 제시하고 있다.
문제는 시장이 이 성장세에 비례해 주가를 매기지 않는다는 점이다. 생산량이 늘어도 배럴당 판매 가격이 낮으면 매출 증가 효과가 제한되고, 일정 부분은 비용 증가로 상쇄된다. 결국 외형 성장과 주주가치 사이에 괴리가 발생하는 구조다.
이는 정유·탐사 업종 전반에서 나타나는 현상으로, 생산량 증가라는 외형 지표만으로 기업가치를 판단하기 어렵다는 점을 보여준다.
석유 메이저의 이익은 생산량과 판매가격, 즉 유가의 곱으로 결정된다. 글로벌 수요 둔화 우려와 미국·OPEC플러스의 증산 흐름이 겹치면서 국제 유가는 상단이 눌려 있는 상황이다.
여기에 에너지 전환과 탈탄소 흐름 속에서 투자자들은 화석연료 기업의 장기 성장성에 보수적인 멀티플을 적용하는 경향이 강해졌다. 생산을 늘려도 시장이 미래 현금흐름을 후하게 평가해주지 않는 배경이다.
낙관적으로 보면 엑슨모빌의 저비용 생산자산 확대는 유가가 반등할 경우 강력한 이익 레버리지로 작용할 수 있다. 가이아나·퍼미안의 낮은 손익분기 단가는 유가 회복 국면에서 경쟁사 대비 우위를 제공한다. 다만 리스크도 분명하다. 글로벌 수요 둔화와 증산이 겹쳐 유가가 추가로 눌릴 경우, 생산 확대는 오히려 공급 과잉을 심화시켜 주가 회복을 더디게 만들 수 있다. 결국 투자자는 외형 성장보다 유가와 마진이라는 본질 변수에 초점을 맞추는 균형 잡힌 시각이 필요하다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (Yahoo Finance)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.