핵심 요약
메리츠증권이 삼성전기에 대해 단기 주가 조정 우려에도 핵심 제품군의 성장 방향성은 흔들리지 않는다고 평가하며 목표주가를 기존 대비 상향 조정했다. MLCC와 반도체 패키지 기판이 실적을 이끄는 구조는 유지된다는 분석이다. 투자자 입장에서는 조정 국면을 어떻게 해석할지가 관건이다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석메리츠증권이 삼성전기에 대해 단기 주가 조정 우려에도 핵심 제품군의 성장 방향성은 흔들리지 않는다고 평가하며 목표주가를 기존 대비 상향 조정했다. MLCC와 반도체 패키지 기판이 실적을 이끄는 구조는 유지된다는 분석이다. 투자자 입장에서는 조정 국면을 어떻게 해석할지가 관건이다.
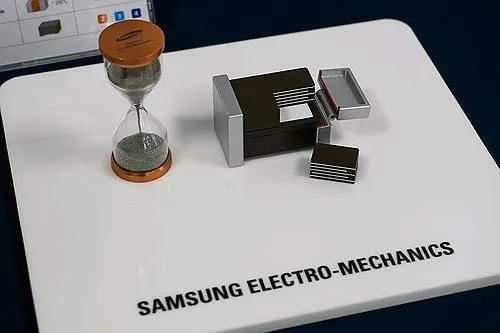
메리츠증권은 삼성전기의 주가를 견인해온 제품들의 방향성에 변화가 없다고 진단하면서 목표주가를 올렸다. 그동안 삼성전기 주가를 끌어올린 동력은 고부가 적층세라믹콘덴서, 즉 MLCC와 서버용 반도체 기판인 FC-BGA였는데, 이들 제품의 수요 흐름이 견조하다는 판단이다.
증권가 일부에서는 단기 급등에 따른 밸류에이션 부담과 차익 실현 가능성을 들어 조정 가능성을 제기해왔다. 메리츠증권은 이런 조정 우려를 인정하면서도, 이는 주가 레벨의 문제일 뿐 실적과 제품 경쟁력의 구조적 성장성은 별개라는 입장을 분명히 했다.
삼성전기는 MLCC, 카메라모듈, 패키지 기판을 3대 축으로 하는 전자부품 기업이다. 최근 인공지능 서버와 데이터센터 투자가 늘면서 고용량 MLCC와 고다층 FC-BGA 기판 수요가 동반 확대되고 있다. 전장용 MLCC와 산업용 부품 비중 확대도 수익성 개선 요인으로 꼽힌다.
특히 AI 가속기와 고성능 서버에 들어가는 기판은 진입 장벽이 높아 소수 업체만 공급할 수 있는 영역이다. 삼성전기가 이 시장에서 점유율을 확보할수록 부품주를 넘어 AI 인프라 수혜주로 재평가될 여지가 커진다.
낙관 시나리오에서는 AI 데이터센터 투자 확대가 고부가 MLCC와 FC-BGA 수요를 구조적으로 끌어올리며, 삼성전기의 제품 믹스 개선이 실적과 주가를 동시에 지지한다. 반면 리스크 측면에서는 단기 급등에 따른 차익 실현 매물, 전방 IT 수요 둔화, 환율과 원자재 가격 변동이 부담으로 작용할 수 있다. 결국 핵심은 성장 스토리의 지속성과 진입 밸류에이션 사이의 균형이며, 조정 국면은 중장기 관점 투자자에게 매수 기회와 위험을 동시에 던지는 구간이 될 전망이다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.