핵심 요약
미국 레버리지론 시장에서 오랫동안 가장 큰 비중을 차지해온 소프트웨어 업종이 선두 자리를 내주고 있다. 고금리 장기화와 대규모 리파이낸싱 부담, 사모대출(프라이빗 크레딧)과의 경쟁이 겹치며 신용시장의 업종 지형이 재편되는 신호로 해석된다.
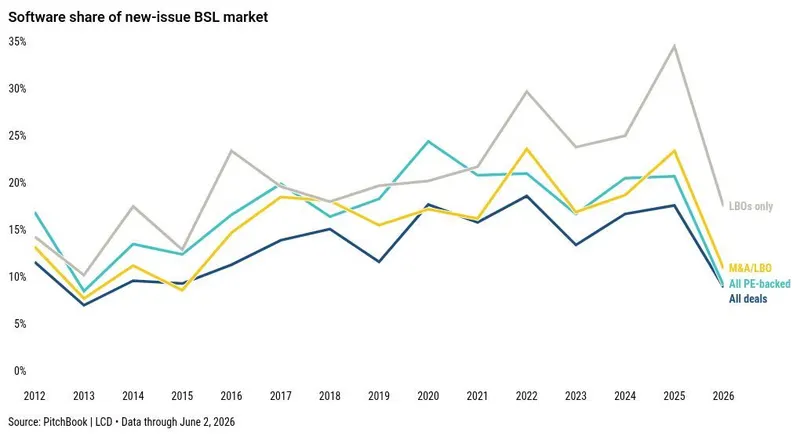
미국 레버리지론 시장에서 오랫동안 가장 큰 비중을 차지해온 소프트웨어 업종이 선두 자리를 내주고 있다. 고금리 장기화와 대규모 리파이낸싱 부담, 사모대출(프라이빗 크레딧)과의 경쟁이 겹치며 신용시장의 업종 지형이 재편되는 신호로 해석된다.
레버리지론은 신용등급이 투자등급에 못 미치는 기업이 변동금리로 조달하는 대출로, 주로 사모펀드(PE)의 차입매수(LBO) 자금원으로 쓰인다. 그동안 안정적 현금흐름과 높은 마진을 내세운 소프트웨어·정보기술(IT) 기업들이 이 시장의 최대 차주 집단으로 군림해 왔다.
그러나 최근 들어 소프트웨어 업종이 차지하던 비중이 후퇴하고, 헬스케어·산업재 등 다른 업종의 발행이 상대적으로 늘면서 업종별 순위가 흔들리고 있다. 한 업종이 신용시장에서 차지하던 절대적 위상이 약해진다는 점에서 단순한 통계 변화 이상의 의미를 갖는다.
배경에는 기준금리 인상 사이클이 자리한다. 변동금리 구조인 레버리지론은 금리가 오르면 차주의 이자 부담이 곧바로 커진다. 코로나 국면에서 저금리로 대규모 차입을 일으킨 소프트웨어 기업들은 이제 더 높은 금리로 만기를 다시 막아야 하는 리파이낸싱 벽에 직면해 있다.
동시에 은행 대출과 공모 레버리지론을 대체하는 사모대출 시장이 빠르게 커지면서, 일부 차주는 조달 통로 자체를 옮겨가고 있다. 소프트웨어 업종의 비중 축소는 이러한 자금 흐름의 구조적 이동을 반영한다.
낙관적으로 보면 금리 인하 사이클 진입과 안정적 기업 실적이 맞물릴 경우, 소프트웨어 차주들의 차환 부담은 완화되고 업종 비중 변화는 시장 성숙에 따른 자연스러운 다변화로 마무리될 수 있다. 반면 고금리가 예상보다 길어지고 사모대출 영역에서 부실이 누적될 경우, 소프트웨어를 시작으로 한 신용 경색이 다른 업종으로 번질 위험도 배제할 수 없다. 투자자는 특정 업종의 왕좌 교체를 단순 뉴스가 아니라 신용 사이클 전환의 조기 신호로 읽고 분산과 건전성 점검에 무게를 둘 필요가 있다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (Yahoo Finance)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
미국 레버리지론 시장에서 오랜 기간 최대 차주였던 소프트웨어 업종의 비중이 줄며 신용 지형이 바뀌고 있다. 고금리·리파이낸싱 부담과 사모대출 경쟁이 핵심 배경으로, 투자자 점검 포인트를 짚는다.
원데이트레이딩 편집팀의 독자적 분석 판단입니다. 투자 참고용.