3줄 브리핑
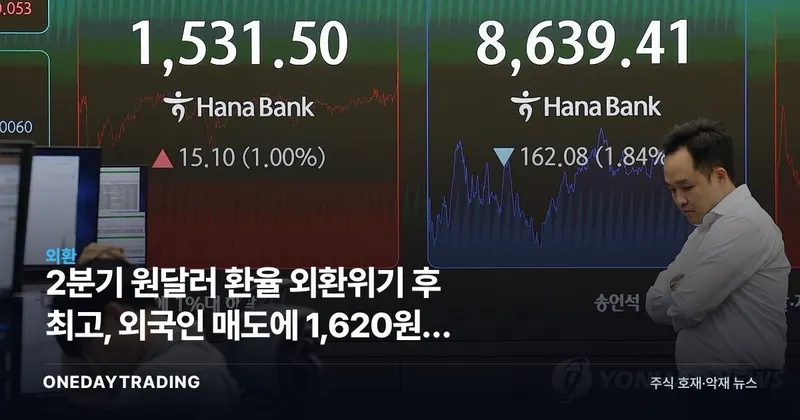
- 올해 2분기 원/달러 평균 환율이 외환위기 이후 최고 수준으로 상승하며 원화 약세가 구조적 흐름으로 굳어지는 모습이다.
- 공항 환전 창구 기준 환율은 1,620원대까지 치솟아 체감 환율과 시장 환율의 괴리가 커지고 있다.
- 외국인의 국내 증시 순매도와 글로벌 달러 강세가 맞물리며 원화 가치 하락을 부추기는 핵심 동력으로 작용했다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석2분기 평균 환율이 외환위기 이후 가장 높은 구간에 진입했다는 점은 단순한 일시적 급등과는 결이 다르다. 분기 평균이 높다는 것은 특정 하루의 변동성이 아니라 석 달 내내 원화가 약세에 머물렀다는 의미이기 때문이다. 기업 입장에서는 결제·회계상 적용되는 환율이 분기 내내 불리하게 작용했다는 뜻이라 실적과 자금 계획 전반에 영향을 준다.
특히 외국인 투자자의 매도세가 환율을 끌어올린 점이 주목된다. 외국인이 국내 주식을 팔고 자금을 달러로 환전해 빠져나가면 원화 매도와 달러 매수가 동시에 발생해 환율 상승 압력이 커진다. 여기에 미국의 견조한 경기와 고금리 장기화 기대가 글로벌 달러 강세를 떠받치면서 원화는 상대적으로 더 약해지는 구도가 형성됐다.
공항 환전 창구에서 1,620원대가 제시됐다는 것은 수수료가 얹힌 소매 환율이긴 하지만, 일반 소비자와 해외여행 수요가 체감하는 부담이 그만큼 커졌음을 보여준다. 시장 환율과 체감 환율의 격차가 벌어질수록 여행·유학·해외직구 등 실수요 영역의 비용 민감도도 높아진다.
분기 평균 환율이 외환위기 이후 최고라는 기록은, 코로나19 국면이나 2022년 긴축 발작 당시의 일시적 고점과 비교해도 지속성 측면에서 무게가 다르다. 원화는 수출 의존도가 높은 한국 경제 구조상 환율이 오르면 수출 기업의 원화 환산 매출이 늘어나는 긍정적 효과와, 원자재·에너지 수입 단가가 올라 무역수지와 물가를 압박하는 부정적 효과가 동시에 나타난다.
결국 같은 환율 상승이라도 어떤 업종에 속해 있느냐에 따라 손익이 정반대로 갈린다. 외국인 자금 흐름이 환율과 증시를 동시에 흔드는 현 국면에서는, 환율 방향 자체보다 외국인 수급이 언제 안정되느냐가 단기 변곡점을 가를 변수로 꼽힌다.
원화 약세는 수출주에는 환산 실적 호재이지만 항공·정유·내수에는 비용 부담이자 외국인 이탈 신호일 수 있어, 환율 방향보다 외국인 수급 안정 여부를 확인하며 업종별로 손익을 나눠 보는 균형 잡힌 접근이 필요하다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.