요약
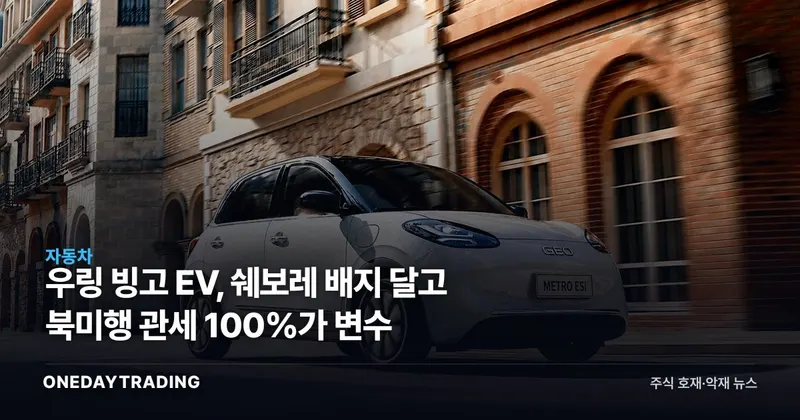
GM 산하 쉐보레가 중국 합작사 SGMW(상하이자동차·GM·우링)의 초저가 모델 우링 빙고 EV를 배지 엔지니어링해 북미 진입가 시장에 투입할 수 있다는 루머가 돌고 있다. 1990년대 연비의 전설로 남은 지오 메트로의 정신적 후계자라는 서사가 붙었지만, 실제로는 미국의 중국산 전기차 100% 관세라는 벽을 넘어야 성립하는 이야기다. 물량이 실제로 잡히기 전까지는 서사와 구조를 분리해서 봐야 한다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석GM 산하 쉐보레가 중국 합작사 SGMW(상하이자동차·GM·우링)의 초저가 모델 우링 빙고 EV를 배지 엔지니어링해 북미 진입가 시장에 투입할 수 있다는 루머가 돌고 있다. 1990년대 연비의 전설로 남은 지오 메트로의 정신적 후계자라는 서사가 붙었지만, 실제로는 미국의 중국산 전기차 100% 관세라는 벽을 넘어야 성립하는 이야기다. 물량이 실제로 잡히기 전까지는 서사와 구조를 분리해서 봐야 한다.
지오 메트로는 GM과 스즈키의 합작으로 탄생해 1990년대 리터당 연비 기록을 갈아치우며 하이퍼마일러들 사이에서 지금도 회자되는 모델이다. 이번에 거론되는 후계자는 전혀 다른 혈통이다. 우링 빙고는 SAIC·GM·우링(SGMW) 합작사가 중국에서 생산하는 소형 전기차로, GM은 이 합작사에 지분을 보유하고 있지만 개발과 생산은 중국 측이 주도한다. 우링 브랜드 차량이 이미 인도네시아, 필리핀 등 신흥시장에서 저가 EV로 팔리고 있다는 점을 감안하면, 쉐보레 배지를 달고 선진시장으로 영역을 넓히는 그림 자체는 GM 입장에서 새로운 발상이 아니다.
다만 북미가 목적지로 거론된다는 대목에서 이야기가 복잡해진다. 미국은 2024년 중국산 전기차에 대한 무역법 301조 관세를 100%까지 끌어올렸다. 완성차를 그대로 들여오는 방식으로는 가격 경쟁력이 성립하지 않는다는 뜻이다. 루머가 사실이라면 우링 빙고는 설계와 배지만 가져오고, 실제 생산은 GM의 북미 또는 제3국 공장에서 이뤄지는 현지화 모델일 가능성이 높다. 아직 공식 발표나 생산 계획, 가격, 항속거리 스펙은 전혀 확인되지 않은 단계다.
이 루머가 나온 배경에는 완성차 업계 전체가 겪고 있는 진입가 EV의 원가 딜레마가 있다. 현대차·기아를 포함한 대다수 완성차 업체는 3천만원대 이하 EV에서 배터리 원가 비중 때문에 수익을 내기 어렵다는 공통된 고민을 안고 있다. 중국 업체들은 LFP 배터리와 현지 부품망을 활용해 이 구간에서 압도적인 원가 우위를 확보했고, GM이 우링의 설계 자산을 빌리려는 시도는 바로 이 원가 격차를 메우려는 움직임으로 해석된다. 문제는 원가를 빌려오는 것과 그 차를 관세장벽 안에서 파는 것은 전혀 다른 난이도의 과제라는 점이다.
강세 시나리오는 GM이 관세 우회 방안(현지 생산·현지 부품 비중 확대)을 확보해 진입가 EV 판매 대수를 늘리고, 이를 통해 규모의 경제로 전체 EV 사업부의 손익분기점을 앞당기는 그림이다. 지오 메트로급 화제성까지 더해지면 마케팅 비용 대비 효과도 기대할 만하다. 약세 시나리오는 정치적 부담이다. 중국 설계 기반 모델을 미국 브랜드로 파는 방식 자체가 통상 이슈로 번질 수 있고, 관세·원산지 규정을 충족시키는 과정에서 원가 우위가 상당 부분 희석될 가능성도 있다. 무엇보다 현재까지는 공식 확인된 사양·가격·출시 일정이 전무한 루머 단계라는 점이 가장 큰 리스크다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (Electrek)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.