3줄 브리핑
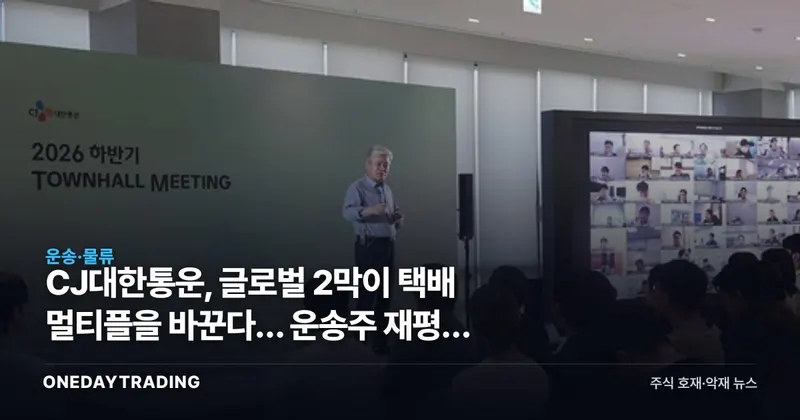
- CJ대한통운의 핵심 변수는 국내 택배 회복이 아니라 글로벌 물류를 얼마나 빠르게 수익으로 바꾸느냐다.
- 해외 확장은 단순한 매출 다변화가 아니라 계약물류, 포워딩, 풀필먼트의 반복 매출을 키워 밸류에이션을 바꿀 수 있는 카드다.
- 다만 물동량이 뒤따르지 않으면 네트워크 투자와 운영비가 먼저 늘어 마진 개선은 늦어질 수 있다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석CJ대한통운의 글로벌 전환은 국내 택배 업황의 한계를 정면으로 건드린다. 국내 택배는 경기와 소비 흐름에 민감하고, 가격 경쟁이 붙으면 물량이 늘어도 이익이 먼저 늘지 않는다. 반면 해외 물류는 고객 한 곳을 확보했을 때 운송, 창고, 통관, 풀필먼트가 함께 붙는 구조라 반복 매출의 질이 다르다.
신영수 대표가 글로벌에서 퀀텀점프 해법을 찾겠다고 한 메시지는 결국 사업의 무게중심을 옮기겠다는 뜻으로 읽힌다. 투자자는 선언보다 실행을 봐야 한다. 해외 거점이 실제로 넓어지는지, 현지 파트너십이 늘어나는지, 그리고 그 확장이 매출이 아니라 영업이익으로 연결되는지를 확인해야 한다.
이 지점에서 시장은 CJ대한통운을 단순 택배주로 볼지, 네트워크형 물류 플랫폼으로 다시 볼지 갈린다. 해외 물동량이 이어지면 멀티플은 바뀔 수 있지만, 해외 진출만 커지고 물량이 붙지 않은 경우에는 고정비 부담이 먼저 드러난다.
이번 메시지에서 숫자는 없지만 방향은 분명하다. 글로벌 공략은 새로운 시장을 여는 일보다 기존 사업의 수익 구조를 바꾸는 일이 더 크다. 물류는 물동량이 늘어도 즉시 이익이 붙지 않는다. 창고, 차량, 시스템, 해외 네트워크가 선행 투자로 들어가기 때문이다.
그래서 이 뉴스가 말하는 진짜 포인트는 성장률이 아니라 속도다. 해외 물동량이 붙는 속도가 투자 속도보다 빠르면 레버리지가 생기고, 반대로 네트워크 확장이 앞서면 이익률은 눌린다. 시장이 먼저 가격에 반영하는 것은 매출 기대지만, 아직 덜 반영된 것은 마진 개선 여부다.
CJ대한통운은 글로벌 확장이 곧바로 실적 점프를 뜻하지는 않지만, 국내 택배 중심의 할인 구조를 바꿀 수 있는 몇 안 되는 카드다. 해외 물동량이 이어지면 재평가가 가능하고, 초기 비용만 커지면 기대는 다시 늦춰진다.
주가는 매출 규모보다 이익의 질을 먼저 봅니다. CJ대한통운이 해외 물류에서 반복 매출을 쌓으면 국내 택배에 묶인 할인 요인을 줄일 수 있습니다.
국내 택배는 물량이 많아도 가격 경쟁이 붙기 쉽고, 글로벌 물류는 계약물류와 포워딩이 붙을 때 고객당 매출이 길게 이어집니다. 그래서 같은 매출 증가라도 마진 개선 속도는 다를 수 있습니다.
해외 거점 확대, 현지 파트너십, 물동량 증가가 실제로 영업이익에 연결되는지 봐야 합니다. 다음 실적 발표에서 해외 사업의 기여도와 비용 구조가 함께 개선되는지가 핵심입니다.
| 기간 수익률 | 1주 +1.77% 1개월 +5.66% |
|---|---|
| 거래대금 · 거래량 | 27억원 · 3만 7,022주 |
| 수급 | 외국인 +7억 순매수 기관 +4억 순매수 |
| 최근 뉴스 톤 | 호재 0 · 악재 1 |
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
외국인·기관·모멘텀이(가) 긍정적이라 관심을 가질 만합니다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.