세미파이브 수주 급증이 투자자에게 말하는 것
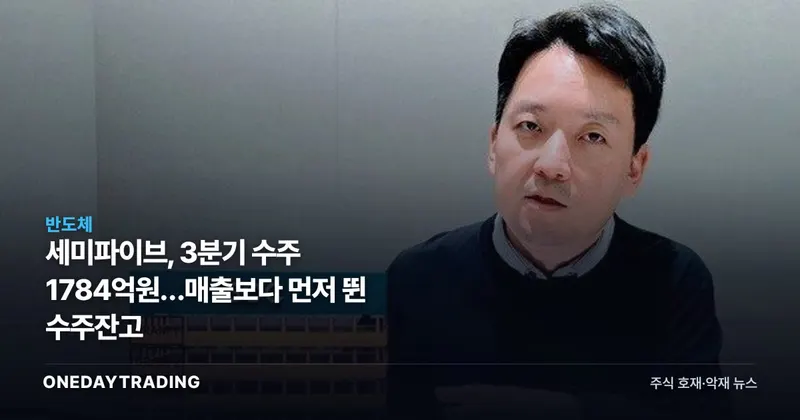
세미파이브가 13일 발표한 2026년 3분기 실적에서 투자자가 먼저 볼 숫자는 매출 514억원보다 신규 수주 1784억원이다. 디일렉이 전한 이번 실적은 글로벌 AI ASIC 사업의 계약 규모가 빠르게 커졌다는 점을 보여주지만, 영업손실 97억원은 수주 확대와 이익 개선을 같은 사건으로 해석해서는 안 된다는 경계선도 그었다.
지금 확인되는 것과 아직 아닌 것을 나누면 선명하다. 세미파이브의 2026년 3분기 매출은 전년 동기 대비 23.2% 증가했고 분기 기준 처음으로 500억원을 넘어섰다. 동시에 신규 수주액은 전년 동기 대비 437% 늘어 역대 최대를 기록했다. 외형 성장과 계약 확대는 확인됐지만, 손익은 여전히 적자다.
AI ASIC 수주는 어느 단계에 쌓였나
ASIC(주문형반도체)은 특정 고객과 용도에 맞춰 설계하는 반도체다. 세미파이브의 2026년 3분기 ASIC 개발 부문 신규 수주는 1369억원으로 전년 동기 대비 705% 증가했다. 회사는 북미 고성능컴퓨팅(HPC) 대형 프로젝트를 포함한 글로벌 선단공정 턴키 프로젝트를 수주했다고 설명했다.
이 숫자가 말하는 바는 단순한 AI 기대가 아니라 개발 계약이 수주로 잡혔다는 사실이다. 투자 관점에서는 설계 역량에 관한 서사가 실제 계약으로 넘어왔다는 점에 무게가 실린다. 조명현 대표도 이번 성과를 글로벌 AI ASIC 시장에서 성장 속도가 빨라지는 구간에 들어섰다는 의미로 평가했다.
수주의 다음 단계는 수주잔고다. 세미파이브의 2026년 3분기 말 수주잔고는 2455억원으로 사상 최대였고, 직전 분기 대비 75% 늘었다. 신규 계약이 잔고로 축적됐다는 뜻이므로 앞으로 확인할 대상은 추가 수주의 크기만이 아니라 기존 잔고가 실제 매출로 옮겨가는 흐름이다.
매출 성장과 영업손실을 함께 읽어야 하는 이유
누적 지표에서는 외형 확대와 적자 축소가 동시에 나타났다. 세미파이브의 2026년 3분기까지 누적 매출은 1461억원으로 전년 동기 대비 62.7% 증가했다. 같은 기간 누적 영업손실은 206억원으로 전년 동기 대비 41.7% 줄었다.
그럼에도 2026년 3분기 영업손실 97억원은 흑자 전환이 확인되지 않았음을 뜻한다. 수주잔고는 앞으로 수행할 계약의 규모를 보여주지만 그 자체가 이미 인식된 매출이나 이익은 아니다. 따라서 역대 최대 수주라는 호재를 평가할 때는 외형 성장보다 손익이 얼마나 따라오는지를 별도로 봐야 한다.
이 시나리오가 갈리는 조건도 분명하다. 수주잔고의 매출 전환이 이어지면 성장의 가시성은 높아지지만, 매출이 늘어도 영업손실이 유지하면 수주 확대만으로 수익성을 설명하기 어렵다. 북미 HPC 프로젝트의 고객사명, 개별 계약금액과 계약 체결일, 구체적인 매출 인식 일정은 공개된 자료만으로 확인되지 않았다.
다음 실적에서 확인할 세미파이브의 분기점
- 수주잔고의 매출 전환: 2026년 3분기 말 2455억원의 잔고가 다음 실적의 매출 증가로 연결되는지가 첫 확인 항목이다.
- 영업손실의 방향: 분기 매출 성장과 함께 영업손실 97억원이 줄어들면 외형 확대가 손익 개선으로 번지는 흐름을 확인할 수 있다.
- ASIC 개발 수주의 지속성: 1369억원을 기록한 주문형반도체 개발 부문에서 추가 계약이 이어지는지 봐야 한다. 단발성 대형 수주와 지속적인 계약 확대는 평가가 다르다.
- 프로젝트 정보의 구체화: 고객사, 개별 계약 규모, 매출 인식 일정이 공개되는 경우 현재 수주잔고의 질과 실적 반영 속도를 더 정밀하게 판단할 근거가 생긴다.
조명현 대표는 역대 최대 수주잔고와 양산 파이프라인을 성장 동력으로 제시했다. 투자자가 확인할 분기점은 표현의 강도가 아니라 실제 숫자의 순서다. 계약이 잔고에 쌓인 뒤 매출로 넘어가고, 마지막으로 영업손실이 줄어드는 흐름이 이어져야 AI ASIC 성장 서사가 실적의 언어로 완성된다.
📊 분석 데이터
시장 심리 호재
분류 근거 역대 최대 신규 수주와 수주잔고는 성장 가시성을 높였지만 영업손실이 이어져 실제 매출 전환과 수익성 확인이 필요하다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (디일렉)