나스닥 종합지수 상승이 말하는 것
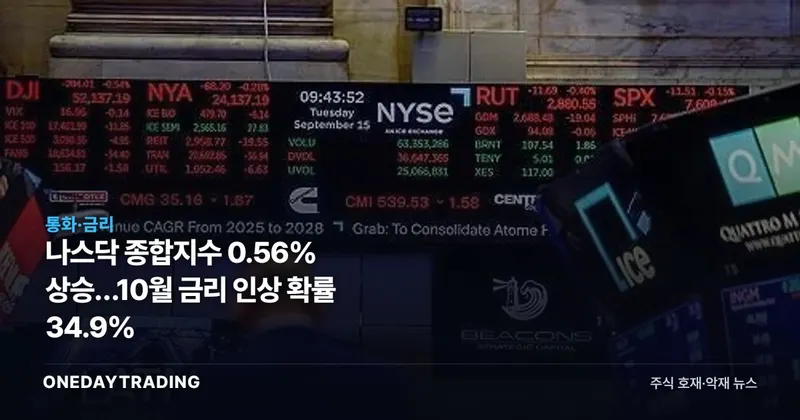
나스닥 종합지수가 2026년 9월 30일 현지시간 오전 9시 43분 0.56% 오른 것은 물가 문제가 끝났다는 선언이 아니다. 이게 진짜 말하는 건 시장이 당장의 10월 금리 인상 위험을 낮춰 가격에 반영했다는 점이다. 한국 투자자에게는 미국 기술주 반등의 지속성보다 물가와 성장 사이에서 금리 예상이 어디로 이동하는지를 가려 읽는 일이 먼저다.
연합뉴스 증권이 전한 뉴욕증권거래소 흐름을 보면 세 주가지수는 모두 강세로 출발했다. 다우존스30산업평균지수는 전장보다 1.67포인트 오른 51,351.59포인트, 스탠더드앤드푸어스(S&P) 500지수는 24.14포인트 상승한 7,694.98포인트를 기록했다. 나스닥 종합지수는 151.18포인트 뛴 26,948.73포인트였다.
미국 PCE가 낮춘 것은 10월의 긴장
PCE 가격지수는 개인소비지출을 바탕으로 물가 변화를 보여주는 지표다. 미국 상무부가 발표한 8월 근원 PCE 가격지수는 전월 대비 0.2%, 전품목 PCE 가격지수는 전월 대비 0.3% 상승했다. 구체적인 시장 예상치는 자료에 없지만 두 지표가 예상치를 밑돌았다는 사실은 확인된다.
시카고상품거래소(CME) 페드워치툴이 반영한 10월 기준금리 25bp 인상 확률은 34.9%로, 전날 마감의 50.9%보다 낮아졌다. 지금 확인되는 것과 아직 아닌 것을 나누면 분명하다. 시장은 10월의 인상 부담을 덜었지만 실제 금리 결정은 확인되지 않았다.
연방준비제도 목표와 남아 있는 거리
안도만 보기에는 근원 물가 수준이 높다. 8월 근원 PCE 가격지수의 전년 대비 상승률은 3.0%로, 연방준비제도(Fed·연준)의 연간 물가상승률 목표치 2%를 웃돌았다. 예상보다 낮은 결과와 목표를 상회한 물가가 동시에 존재한다.
금리 예상의 시점도 뒤로 이동했다. 12월까지 25bp 인상될 확률은 이전 49.4%에서 59.4%로 높아졌다. 10월 부담 완화가 연내 인상 전망의 소멸을 뜻하지 않는 이유다. 이 가격에 이미 반영된 것은 단기 안도이며, 아직 반영 여부를 단정하기 어려운 것은 실제 기준금리 경로다.
미국 GDP가 만든 두 번째 변수
미국 상무부의 지난 2분기 GDP 확정치는 계절 조정 기준 전분기 대비 연율 2.2% 증가해 시장 전망치 1.5%를 웃돌았다. 앞선 수정치보다도 0.7%포인트 높았다. 물가는 예상보다 온건했지만 성장 지표는 강했다는 조합이다.
지난 2분기 실질 민간 국내 구매자에 대한 최종 판매는 4.6% 증가해 1분기 1.8%보다 속도를 높였다. 야누스핸더슨인베스터스의 아담 헷츠는 인플레이션 지표가 예상보다 괜찮았다고 평가하면서도 강한 고용과 GDP가 연말까지 추가 인상 전망을 이탈시킬 가능성은 작다고 말했다. 성장 흐름이 유지하면 금리 기대가 다시 움직일 여지가 남는다.
빅테크 강세와 반도체의 온도 차
- 애플·알파벳·마이크로소프트·아마존·엔비디아: 2026년 9월 30일 2% 안팎 상승했다. 당일 매수는 시가총액 1조달러 이상 거대 기술기업에 집중됐지만 각 기업의 정확한 상승률은 제시되지 않았다.
- 메타·테슬라·SK하이닉스: SK하이닉스 미국 주식예탁증서를 포함해 소폭 약세를 보였다. 같은 기술주 안에서도 PCE 안도만으로 주가 방향이 일치하지 않았다는 점이 드러난다.
- 필라델피아 반도체지수: 0.2% 상승에 머물렀다. AMD와 ASML, Arm은 약세였고 TSMC와 브로드컴, 마이크론테크놀러지는 강보합 수준이어서 나스닥 종합지수보다 상승 강도가 낮았다.
금리가 낮아질 것이라는 기대는 미래 가치에 대한 평가를 받는 기술주의 밸류에이션에 우호적으로 작용하는 경로를 만든다. 반대로 연내 인상 확률이 더 확대하면 높은 멀티플을 정당화하는 계산부터 흔들린다. 이날 종목별 차이는 지수 상승을 기술주 전반의 동일한 신호로 읽기 어렵게 만든다.
유가와 유럽 증시가 보내는 다른 신호
같은 시각 2026년 11월 인도분 서부텍사스산원유(WTI)는 전장보다 2.19% 오른 배럴당 91.33달러였다. 유로스톡스50 지수는 0.58% 하락한 6,283.39포인트를 기록했고 독일 DAX지수는 0.40%, 프랑스 CAC40 지수는 0.56%, 영국 FTSE100 지수는 0.04% 내렸다. 뉴욕의 강세를 모든 위험자산의 동반 상승으로 넓혀 해석할 근거는 부족하다.
한국 투자자가 확인할 다음 지표
- 10월 금리 기대: 시카고상품거래소(CME)가 반영한 25bp 인상 확률 34.9%가 다시 높아지는지 확인해야 한다.
- 12월까지의 경로: 25bp 인상 확률 59.4%가 꺾이면 기술주 밸류에이션 부담 완화 논리가 힘을 얻고, 확대하면 단기 안도와 연내 금리 위험의 간격이 좁아진다.
- 물가의 목표 접근: 근원 PCE의 전년 대비 상승률 3.0%가 연방준비제도(Fed·연준)의 연간 목표치 2%를 향해 낮아지는지가 분기점이다.
- 종목 확산 여부: 빅테크의 2% 안팎 상승이 필라델피아 반도체지수와 약세 종목으로 이어지는지 구분해 봐야 한다.
PCE 안도 뒤 갈리는 두 경로
낙관 경로는 예상치를 밑돈 물가와 강한 GDP가 함께 유지되면서 10월 인상 부담이 낮게 머무는 경우다. 이때 뉴욕증시의 초반 강세는 애플, 알파벳, 마이크로소프트, 아마존, 엔비디아에서 더 넓은 기술주로 확산될 조건을 얻는다.
리스크는 근원 PCE의 전년 대비 상승률이 연방준비제도(Fed·연준) 목표치를 계속 웃도는 가운데 12월까지 인상 확률이 더 높아지는 흐름이다. 당일의 PCE 안도보다 실제 금리 결정이 우선하는 순간 계산은 달라진다. 다음 관측점은 지수의 장중 상승폭이 아니라 10월과 12월 금리 인상 확률이 어느 방향으로 움직이는가다.
엔비디아 핵심 지표2026-10-01 기준
현재가$230.76▲ 1.56%
52주 위치92.0%
$164.27$236.54
| 기간 수익률 | 1주 +2.33% 1개월 +4.52% |
|---|
| 최근 뉴스 톤 | 호재 9 · 악재 0 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
수급·모멘텀 판정🟢 매수 우위
뉴스·모멘텀 지표에서 긍정적인 신호가 나타납니다.
- ▲추세 정렬단·중기 상방 정렬 (당일 +1.6% · 1주 +2.3% · 1달 +4.5%)
- ▲52주 위치52주 상단권 92% — 신고가 영역
- ▲뉴스 흐름호재 9 vs 악재 0 — 호재 우위
📊 분석 데이터
시장 심리 호재
분류 근거 예상치를 밑돈 PCE와 10월 금리 인상 확률 하락 속에 뉴욕증시 세 지수가 상승했고 주요 기술기업도 강세를 보였다.
관련 종목·키워드#엔비디아#애플#마이크로소프트#아마존#알파벳#SK하이닉스
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)