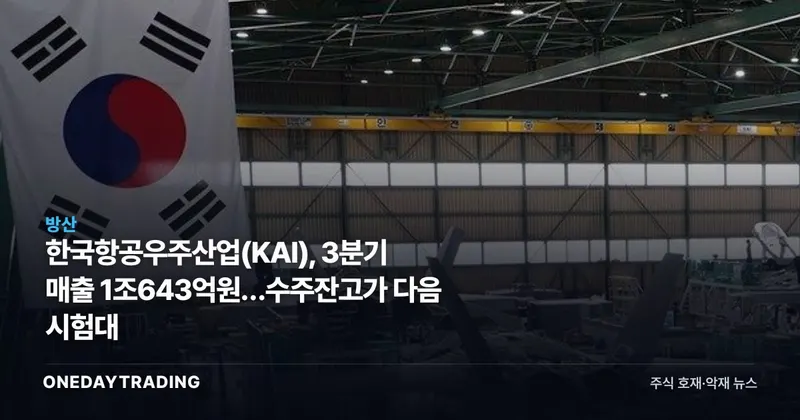
한국항공우주산업(KAI)의 3분기 실적이 투자자에게 말하는 것은 단순한 외형 성장보다 수주잔고의 실적 전환 속도다. 디일렉이 전한 3분기 매출은 1조643억원, 영업이익은 794억원이다. 국내 사업과 완제기 수출 사업이 함께 커졌지만, 미르온 납품 지연은 방산 기업의 수주가 곧바로 매출이 되지는 않는다는 점도 드러냈다.
한국항공우주산업 3분기 실적 3줄 브리핑
- 한국항공우주산업(KAI)의 3분기 매출 1조643억원은 전년 동기 대비 51.6%, 영업이익 794억원은 31.9% 증가했다.
- KAI의 3분기 매출은 소형무장헬기(LAH) 미르온 납품 지연으로 전 분기보다 8.9% 감소했다.
- 3분기까지 누적 수주잔고는 26조2855억원이다. 앞으로의 관건은 이 물량이 예정된 납품을 거쳐 매출로 전환되는 속도다.
수주잔고보다 중요한 납품의 시차
수주잔고는 아직 매출로 인식되지 않은 계약 물량을 뜻한다. 방산 기업을 볼 때는 수주잔고에서 납품, 매출, 이익으로 이어지는 시차를 분리해야 한다. 3분기까지 누적 매출 3조3249억원과 누적 영업이익 1950억원은 실적이 이미 전개되고 있음을 보여주지만, 26조2855억원의 수주잔고 전체가 같은 시점에 손익으로 들어오는 것은 아니다.
그 간극을 보여준 사례가 미르온이다. 납품이 지연되면서 3분기 매출은 전 분기 대비 8.9% 줄었다. 수요의 소멸이 확인된 것은 아니지만, 납품 일정이 어긋나면 매출 인식도 뒤로 밀린다. 미르온 납품이 재개되고 예정된 KF-21 양산 납품과 말레이시아 FA-50M 납품이 이어지면 수주잔고의 실적 전환은 빨라진다. 일정이 다시 밀린 경우에는 연간 외형의 속도부터 낮아진다.
KAI 성장축은 국내 사업과 완제기 수출
KAI 국내 사업의 3분기 매출은 4937억원으로 전년 동기보다 83% 증가했다. 완제기 수출 사업은 같은 기간 78% 늘어난 2914억원을 기록했다. 민항기 구조물 사업 매출도 2628억원으로 전년 동기 대비 7% 증가했다. 세 사업이 모두 성장했지만 증가율의 무게는 국내 사업과 완제기 수출 쪽에 실렸다.
이 숫자는 외형 확대의 경로가 하나에만 기대지 않았다는 점을 말한다. 국내 사업은 3분기 매출에서 가장 큰 사업 항목이었고, 완제기 수출도 높은 증가율을 보였다. 해외 민항기 업체에 기체 구조물을 공급하는 사업까지 증가세를 유지했다. 투자자가 다음 실적에서 확인할 것은 사업별 매출 증가가 계속되는지와 그 성장이 영업이익으로 얼마나 연결되는지다. 사업별 영업이익은 제공된 자료에 없어 현재 수익성의 기여도를 나눠 판단할 근거는 부족하다.
연간 목표를 가르는 4분기 납품
한국항공우주산업(KAI)의 3분기까지 누적 매출은 지난해 매출의 90%, 누적 영업이익은 지난해 영업이익의 72.4%에 해당한다. 수주잔고는 지난해 수주잔고의 96.1% 수준이다. 회사가 올해 초 제시한 연간 매출 목표는 5조원이며, KAI 관계자는 “4분기에도 호실적을 이어나가 5조원 이상의 연간 최대 매출 달성이 가능할 것”이라고 말했다.
목표와 실적은 구분해야 한다. 4분기에는 KF-21 양산 납품 본격화, 미르온 납품 재개, 말레이시아 FA-50M 납품이 예정돼 있지만 확정 실적은 아직 아니다. 매출 목표 달성 여부는 이 세 일정이 실제 납품과 매출 인식으로 이어지는지에 달렸다. 다음 실적 발표에서는 납품 재개 여부, 사업별 매출, 누적 매출이 5조원 목표에 얼마나 접근했는지를 함께 대조해야 한다.
투자 판단을 흔들 변수
- 긍정 조건: KF-21, 미르온, FA-50M의 예정된 납품이 이어지면 수주잔고가 매출로 전환되는 흐름이 강화된다.
- 하방 조건: 미르온처럼 납품 일정이 어긋나면 수주잔고가 유지되더라도 해당 기간의 매출 인식은 늦어진다.
- 이익 확인: 3분기 영업이익은 794억원이지만 사업별 영업이익이 없어 어느 성장축이 수익성을 주도했는지는 확인되지 않았다.
- 핵심 점검: 다음 실적에서 연간 매출 목표 5조원 달성 여부보다 먼저 볼 항목은 예정된 납품의 실행과 사업별 매출의 지속성이다.
한 줄 결론: KAI의 전년 동기 대비 성장은 긍정적이지만, 재평가의 지속 조건은 26조2855억원의 수주잔고 자체가 아니라 4분기 예정 물량이 실제 납품과 매출로 바뀌는 속도다.
📊 분석 데이터
시장 심리 호재
분류 근거 3분기 매출과 영업이익이 전년 동기보다 늘었고 국내 사업과 완제기 수출 사업이 함께 성장했지만, 미르온 납품 지연으로 전 분기 대비 매출은 감소했다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (디일렉)