에코앤드림 3분기 실적이 던진 신호
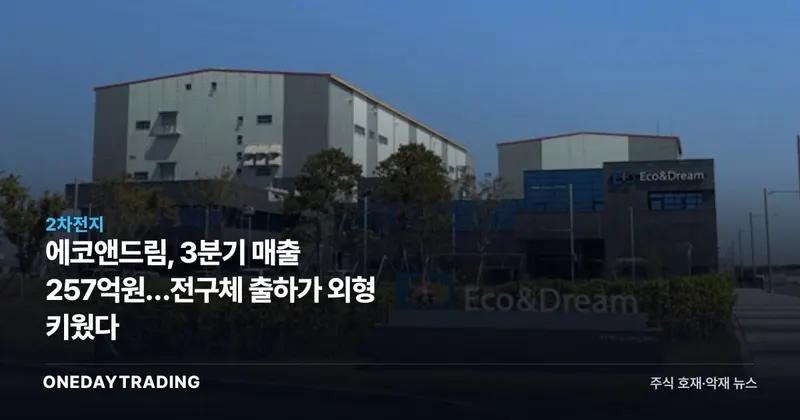
에코앤드림이 13일 발표한 3분기 실적에서 투자자가 먼저 구분할 것은 매출 증가와 손익 회복이다. 디일렉이 전한 3분기 연결기준 매출은 257억원으로 늘었지만, 같은 기간 영업손실은 약 119억원이었다. 새만금캠퍼스 가동 확대와 전구체 출하 증가가 외형을 밀어 올렸어도 이익까지 따라왔다고 말할 단계는 아니다.
이번 발표는 에코앤드림의 분기 실적과 새만금캠퍼스 가동, 하이니켈 니켈코발트망간(NCM) 전구체 공급 현황을 함께 보여준 사건이다. 투자 판단의 중심은 공장 가동이라는 서사가 아니라 늘어난 출하가 손실 축소로 연결되는지에 놓인다. 지금 확인된 것은 매출의 연속 증가이고, 아직 확인되지 않은 것은 외형 확대에 상응하는 손익 전환이다.
162억원에서 257억원까지, 매출은 세 분기 연속 증가
에코앤드림 매출은 1분기 162억원, 2분기 202억원, 3분기 257억원으로 세 분기 연속 늘었다. 3분기 매출은 전분기 대비 약 27% 증가했다. 흐름이 이어졌다는 점은 새만금캠퍼스의 단계적 가동 확대가 실제 출하와 매출로 나타나고 있음을 보여준다.
외형의 방향과 손익의 방향은 분리해 읽어야 한다. 에코앤드림의 1~3분기 누적 영업손실은 약 179억원이며, 이 가운데 3분기 영업손실이 약 119억원이다. 매출 증가만 보고 수익성 개선을 앞당겨 해석하기 어려운 이유다. 이 구조에서 다음 판단을 가르는 것은 추가 공급 자체보다 그 물량이 손실 흐름을 어떻게 바꾸는가다.
새만금캠퍼스 가동과 전구체 매출의 연결
전구체 사업의 변화는 더 선명하다. 에코앤드림 전구체 사업은 3분기에 매출 178억원을 기록해 상반기 합계 173억원을 넘어섰다. 회사는 지난 7월부터 새만금캠퍼스 가동을 단계적으로 확대했다. 에코앤드림 관계자는 디일렉에 “전구체 출하 증가와 새만금캠퍼스 가동 확대가 맞물리고 있다”고 설명했다.
이 소식이 실적에 닿는 지점은 전구체 출하 증가가 전체 매출 증가와 동시에 나타났다는 데 있다. 3분기 전구체 매출 한 분기분이 상반기 합계를 넘어선 만큼 외형 성장의 축도 전구체 쪽에서 확인된다. 다만 출하 증가와 영업손실이 같은 분기에 함께 기록됐으므로, 가동 확대를 곧바로 이익 개선과 같은 뜻으로 읽을 근거는 부족하다.
387억원 공급계약과 12월 추가 물량의 의미
최근 공시된 에코앤드림의 하이니켈 니켈코발트망간(NCM) 전구체 공급계약은 총 387억원 규모다. 이는 에코앤드림의 지난해 4분기 전체 매출 373억원을 웃돈다. 계약 규모가 비교 가능한 과거 분기 매출보다 크다는 사실은 향후 매출을 점검할 구체적 기준을 제공하지만, 공급 시기별 반영액과 손익 기여도는 제시되지 않았다.
회사는 12월에도 추가 물량을 공급할 예정이라고 밝혔다. 추가 공급이 이어지면 외형 증가 흐름을 재확인할 수 있다. 반대로 물량이 늘어도 영업손실이 줄어들지 않는 경우에는 가동 확대보다 손익 구조를 먼저 평가해야 한다. 12월 추가 물량의 규모와 금액은 공개된 자료만으로 알 수 없다.
투자자가 확인할 다음 숫자
- 12월 공급: 예정된 추가 물량이 실제 공급으로 이어지는지, 이후 공개되는 금액이 있는지를 확인해야 한다.
- 다음 실적의 매출 흐름: 1분기 162억원, 2분기 202억원, 3분기 257억원으로 이어진 증가세가 유지되는지가 첫 번째 기준이다.
- 영업손실 변화: 3분기 약 119억원의 영업손실이 줄어들면 가동 확대가 손익으로 이동하는 경로를 확인할 수 있다.
- 전구체 매출: 3분기 178억원을 기준으로 후속 실적을 비교해야 한다. 회사 관계자는 2027년 전구체 매출이 올해보다 늘어날 것으로 전망했지만 구체적인 예상액은 밝히지 않았다.
에코앤드림의 재평가 조건은 단순하다. 387억원 공급계약과 12월 추가 공급이 매출에 반영되고, 동시에 영업손실이 축소돼야 한다. 다음 공시와 실적에서 두 조건이 함께 확인되기 전까지는 외형 회복과 이익 회복을 같은 문장에 놓기 어렵다.
에코앤드림 핵심 지표2026-11-14 기준
현재가8,750원▲ 0.46%
| 기간 수익률 | 1주 -12.06% 1개월 +6.71% |
|---|
| 거래대금 · 거래량 | 20만 8,994주 |
|---|
| 수급 | 외국인 +3억 순매수 기관 뚜렷한 매매 없음 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
수급·모멘텀 판정🟢 매수 우위
외국인·모멘텀 지표에서 긍정적인 신호가 나타납니다.
앞으로 확인할 일정
- 11.26한국은행 금통위높음기준금리 결정 회의
- 12.09FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
- 12.10선물·옵션 동시만기보통쿼드러플 위칭 — 변동성·수급 교란 주의
- 01.14지수옵션 만기일낮음KOSPI200 옵션 만기
📊 분석 데이터
시장 심리 중립
분류 근거 전구체 출하와 분기 매출은 증가했지만 3분기 영업손실 약 119억원이 함께 확인돼 외형 확대만으로 실적 개선을 단정하기 어렵다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (디일렉)