골드만삭스 코스피 전망 3줄 브리핑
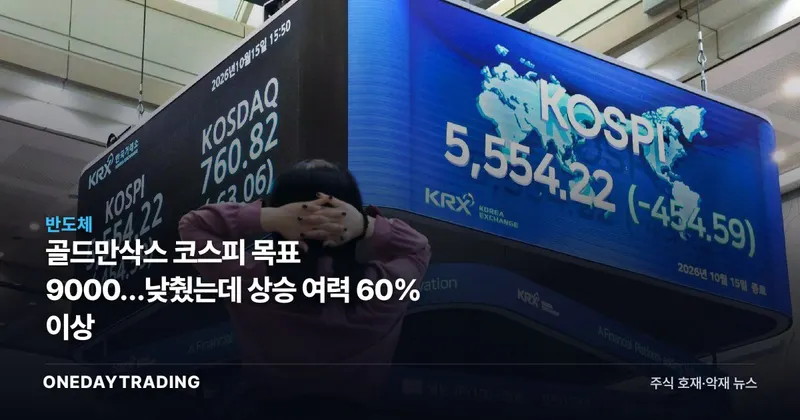
- 골드만삭스는 코스피의 기존 12개월 목표지수 1만2000을 9000으로 25% 낮췄다.
- 조정된 코스피 목표지수도 현재 수준보다 60% 이상 높다는 게 골드만삭스의 평가다.
- 삼성전자와 SK하이닉스의 비중이 큰 반도체 업종에 반영된 이익 우려가 지수 재평가의 분기점이다.
골드만삭스가 25일 코스피 12개월 목표지수를 낮췄다는 소식은 상승 전망의 철회보다 기대수익의 기준을 보수적으로 다시 세운 사건에 가깝다. 매일경제 증권이 블룸버그통신 보도를 인용해 전한 내용에서 투자자가 먼저 구분할 것은 목표치 하향과 현재 가격의 매력을 동시에 평가했다는 점이다.
목표 9000이 진짜 말하는 것
티머시 모를 비롯한 골드만삭스 전략가들은 지난 6월 고점 대비 코스피가 35% 넘게 급락한 상황을 보고서에 반영했다. 기존 12개월 목표지수 1만2000을 유지하기보다 9000으로 낮춰 기업가치를 평가하는 기준을 보수적으로 바꾼 것이다.
이게 진짜 말하는 건 방향과 눈높이가 다르다는 사실이다. 25% 하향은 이전 전망의 낙관을 걷어낸 조정이고, 현재 수준 대비 60% 이상의 상승 여력은 이미 반영된 비관이 과도할 수 있다는 판단이다. 목표가 낮아졌다는 사실만 보면 악재지만, 출발점과 목표 사이의 간격을 보면 여전히 상방 시나리오다.
약 4배 PER에 반영된 비관
PER은 주가가 향후 예상 이익의 몇 배에 거래되는지를 나타내는 평가 지표다. 블룸버그에 따르면 코스피의 향후 12개월 예상 이익 기준 PER은 약 4배다. 블룸버그가 집계한 18개 증시 가운데 2006년 이후 처음 나타난 낮은 수준이라는 비교도 붙었다.
낮은 배수만으로 반등을 보장할 수는 없다. 예상 이익이 더 낮아지면 PER의 분모가 줄어 현재의 저평가 판단도 달라지기 때문이다. 결국 약 4배라는 숫자는 싸다는 결론보다 시장이 얼마나 강한 이익 훼손을 가격에 넣었는지를 보여주는 출발점이다.
삼성전자·SK하이닉스에 걸린 지수의 조건
삼성전자와 SK하이닉스는 코스피에서 비중이 큰 반도체 기업으로 언급됐다. 골드만삭스의 분석상 반도체 업종 주가에는 2027년 이익이 65% 감소한다는 전망까지 반영돼 있다. 지수 상승 여력의 핵심은 낙관적인 성장보다 실제 이익 감소 폭이 이 우려를 밑돌 수 있느냐에 놓인다.
이익 감소가 시장에 반영된 수준보다 작으면 반도체 평가의 할인 폭이 줄고, 비중이 큰 두 기업을 통해 코스피의 재평가 경로가 열린다. 반대로 2027년 이익이 가격에 반영된 우려와 가까워지면 낮은 PER은 반등 근거보다 이익 위험을 표시한 숫자로 남는다.
반도체 밖에서도 확인되는 할인
메모리 반도체 업종을 제외한 나머지 종목은 코스피의 약 절반을 차지하며 선행 PER은 7.6배다. 할인은 반도체에만 갇혀 있지 않다는 뜻이다. 지수가 회복하려면 반도체의 이익 우려가 완화되는 동시에 비반도체 영역의 낮은 평가도 함께 되돌려져야 한다.
골드만삭스는 전력, 산업재, 기업 지배구조 개선 관련주에 긍정적인 시각을 유지했다. 이는 지수 전체를 한 방향으로 보는 접근보다 가격에 반영된 우려와 업종별 기회를 분리하라는 메시지다. 개별 종목의 목표가격은 제공된 자료에서 확인되지 않아 삼성전자와 SK하이닉스의 구체적인 상승 폭을 계산할 근거는 없다.
코스피 재평가를 가르는 리스크
- 이익 기준: 반도체 업종의 2027년 이익이 시장에 반영된 65% 감소 우려를 밑도는지 확인해야 한다.
- 평가 기준: 향후 12개월 예상 이익이 낮아지면 코스피 PER 약 4배의 의미도 달라진다.
- 확산 여부: 메모리 반도체를 제외한 약 절반의 종목이 선행 PER 7.6배의 할인에서 벗어나는지가 지수 회복의 폭을 가른다.
- 전망의 한계: 기사 작성 시점의 실제 코스피 지수와 골드만삭스 보고서 전문은 자료에 없어 목표 9000의 세부 가정을 추가로 검증할 수 없다.
다음에 볼 것은 목표치가 아니라 이익
코스피 목표지수 9000은 낙관론의 복원이 아니라 비관이 과도하다는 조건부 판단이다. 삼성전자와 SK하이닉스를 포함한 반도체 업종의 2027년 이익 전망이 회복하면 60% 이상의 상승 여력 논리가 강해지고, 이익 우려가 이어지면 낮은 PER만으로는 재평가를 설명하기 어렵다.
코스피 지수 지표2026-10-25 기준
현재5,550pt▲ 0.30%
52주 위치30.9%
3,833pt9,386pt
| 기간 흐름 | 1주 -2.08% 1개월 -19.49% |
|---|
지수·원자재·환율은 글로벌 시장 기준이며, 발행 시점 값입니다.
삼성전자 핵심 지표2026-10-25 기준
현재가213,500원▼ 0.47%
52주 위치38.0%
111,600원380,000원
| 기간 수익률 | 1주 -0.93% 1개월 -18.20% |
|---|
| 거래대금 · 거래량 | 742억원 · 2,677만 5,454주 |
|---|
| 수급 | 외국인 −1,571억 순매도 기관 +774억 순매수 |
|---|
| 최근 뉴스 톤 | 호재 1 · 악재 0 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
앞으로 확인할 일정
- 10.28FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
- 11.12지수옵션 만기일낮음KOSPI200 옵션 만기
- 11.26한국은행 금통위높음기준금리 결정 회의
- 12.09FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
📊 분석 데이터
시장 심리 호재
분류 근거 목표지수 하향은 부담이지만 현재 수준 대비 60% 이상의 상승 여력과 낮은 선행 PER을 제시해 코스피 재평가 가능성에 무게를 뒀다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)