핵심 요약
미국 캘리포니아주에서 거론되는 이른바 억만장자세는 초고액 자산가의 부에 직접 과세하려는 시도다. 미디어 논평은 이 방식이 행정적으로 비현실적이고 자본 이탈을 부추길 수 있다고 비판하며, 더 단순하고 효과적인 대안을 제안한다. 부유세 논쟁은 미국을 넘어 자본 과세 흐름 전반에 대한 신호로 읽힌다.
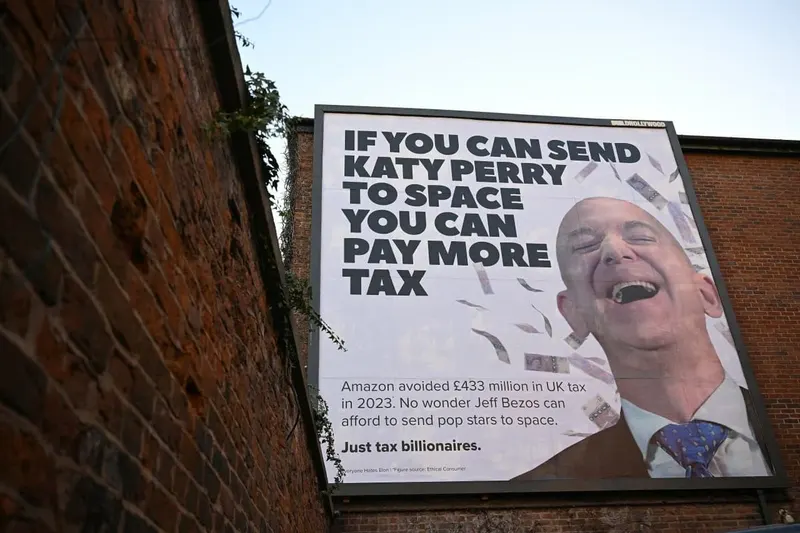
미국 캘리포니아주에서 거론되는 이른바 억만장자세는 초고액 자산가의 부에 직접 과세하려는 시도다. 미디어 논평은 이 방식이 행정적으로 비현실적이고 자본 이탈을 부추길 수 있다고 비판하며, 더 단순하고 효과적인 대안을 제안한다. 부유세 논쟁은 미국을 넘어 자본 과세 흐름 전반에 대한 신호로 읽힌다.
캘리포니아는 만성적인 재정 적자와 복지 지출 부담 속에서 세수 확충 방안을 모색해 왔다. 그 일환으로 일정 규모 이상의 순자산을 보유한 극소수 부유층에게 매년 자산 가치에 비례한 세금을 매기는 부유세 구상이 정치권에서 반복적으로 등장하고 있다.
비판의 핵심은 미실현 자본이득 과세에 있다. 주식이나 비상장 지분처럼 팔지 않은 자산의 평가액에 세금을 물리면, 매년 자산을 정확히 평가해야 하는 행정 비용이 크고, 가격이 급락한 해에도 세금을 내야 하는 모순이 생긴다. 또한 고액 자산가가 세 부담이 낮은 다른 주나 국가로 거주지를 옮기면 오히려 세수 기반이 무너질 수 있다는 우려도 제기된다.
논평은 이런 복잡한 부유세 대신, 소비나 실현 소득 같은 측정 가능한 흐름에 초점을 맞춘 단순한 과세 체계가 더 합리적이라고 본다. 즉 자산 자체가 아니라 자산에서 발생하는 현금흐름을 과세하는 편이 집행 가능성과 형평성 측면에서 낫다는 논리다.
부유세 논쟁은 미국만의 문제가 아니다. 팬데믹 이후 자산 양극화가 심화되면서 여러 국가가 초고액 자산가 과세를 검토했고, 동시에 자본의 이동성이 커지면서 과세 실효성에 대한 회의도 함께 커졌다. 결국 어떤 세금이 자본을 쫓아내지 않으면서 재정을 메울 수 있느냐가 핵심 쟁점이다.
한국 역시 금융투자소득세 도입과 유예를 둘러싼 논의, 대주주 양도세 기준 변화 등 자본 과세를 놓고 갈등을 반복해 왔다. 캘리포니아 사례는 세제 설계가 시장 심리와 자본 이동에 어떤 영향을 주는지 보여주는 참고 사례가 된다.
낙관 시나리오에서는 캘리포니아 부유세가 행정적 난점과 자본 이탈 우려로 인해 본격 시행되지 못하거나 완화된 형태로 조정되어, 시장에 주는 충격이 제한적일 수 있다. 단순하고 예측 가능한 과세 체계로 논의가 수렴된다면 오히려 불확실성이 줄어드는 긍정적 결과도 가능하다.
다만 재정 압박이 지속되는 한 부유세 논쟁은 형태를 바꿔 반복될 가능성이 높다. 자본 과세 강화 기조가 미국과 주요국으로 확산되면 글로벌 자금 흐름과 위험자산 가치 평가에 구조적 부담이 될 수 있다는 점은 리스크로 남는다. 투자자는 정책 변화 자체보다 그것이 자본 이동과 시장 심리에 미치는 파급을 균형 있게 살펴야 한다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (MarketWatch)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
캘리포니아의 억만장자 부유세 제안을 둘러싼 논쟁을 분석한다. 미실현 자본이득 과세의 한계와 자본 이탈 우려, 한국 투자자가 주목할 세제·증시 시사점을 짚는다.
원데이트레이딩 편집팀의 독자적 분석 판단입니다. 투자 참고용.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.