한눈에
미국 미시간주에 사는 44세 가장이 약 55만 달러(원화 약 7억원대)를 모아 경제적 자유에 가까워졌다고 밝힌 사례가 화제다. 핵심은 특정 종목 추천이 아니라, 저축률과 복리·자산 배분이라는 평범한 원리를 한 가정이 장기간 일관되게 실행했다는 점이다. 개별 무용담을 따라 하기보다 그 안에 숨은 구조적 메커니즘을 분리해 보는 작업이 한국 투자자에게 더 실익이 크다.
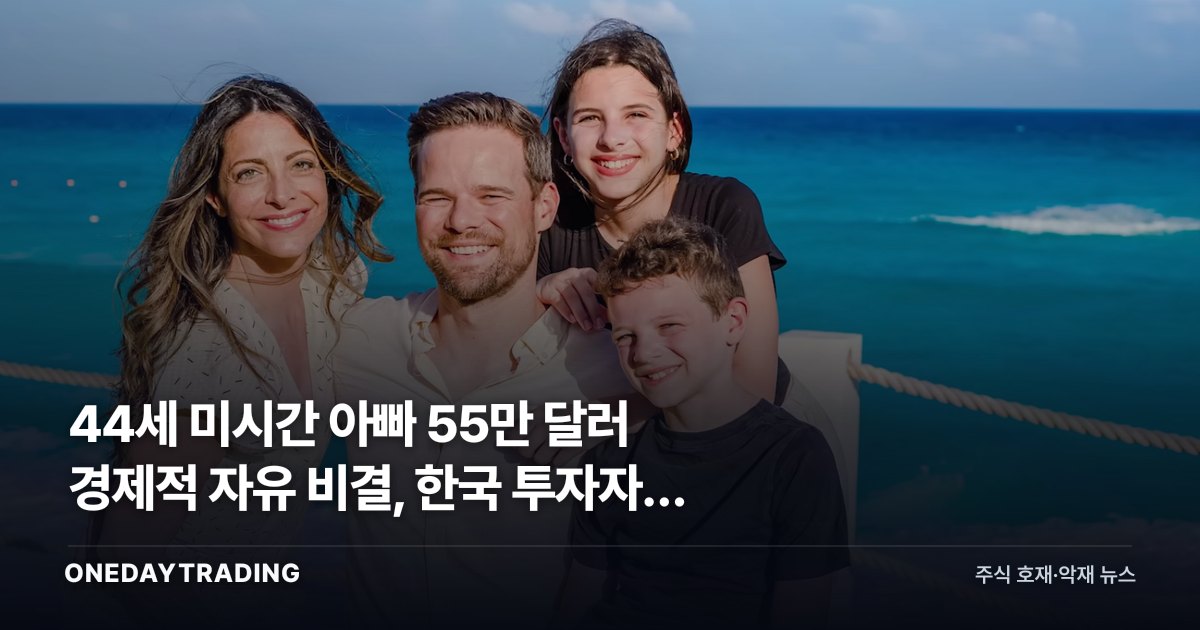
미국 미시간주에 사는 44세 가장이 약 55만 달러(원화 약 7억원대)를 모아 경제적 자유에 가까워졌다고 밝힌 사례가 화제다. 핵심은 특정 종목 추천이 아니라, 저축률과 복리·자산 배분이라는 평범한 원리를 한 가정이 장기간 일관되게 실행했다는 점이다. 개별 무용담을 따라 하기보다 그 안에 숨은 구조적 메커니즘을 분리해 보는 작업이 한국 투자자에게 더 실익이 크다.
이런 사례가 반복적으로 소비되는 배경에는 고금리·고물가 환경에서 근로소득만으로 자산을 불리기 어렵다는 현실 인식이 깔려 있다. 한 사람이 40대 중반에 7억원 안팎의 순자산을 만들었다는 것은 특별한 비법보다는 높은 저축률, 지출 통제, 시간을 들인 복리 효과가 결합된 결과일 가능성이 크다. 즉 핵심 변수는 수익률 자체보다 투입 원금과 투자 기간이다.
한국에서도 동일한 원리가 적용된다. 연 7~8% 수익률을 가정해도 매달 투입하는 원금이 작으면 자산 증가 속도는 더디다. 반대로 저축률을 끌어올리고 세제 혜택 계좌를 활용하면 같은 수익률에서도 결과가 크게 달라진다. 다만 개인의 소득 수준·부양 부담·거주 형태가 제각각이라, 한 가정의 결과를 일반 공식처럼 받아들이는 것은 위험하다.
긍정적으로 보면 이 사례는 평범한 직장인도 저축률·시간·분산이라는 통제 가능한 변수만으로 의미 있는 자산을 만들 수 있음을 보여준다. 세제 혜택 계좌와 저비용 상품이 잘 갖춰진 한국 환경에서도 원리 자체는 충분히 적용 가능하다. 반면 동일한 결과가 모두에게 재현된다는 보장은 없다. 시장 수익률 가정이 빗나가거나 금리·물가 변수가 불리하게 움직이면 같은 저축액으로도 도달 시점이 크게 늦어질 수 있다. 결국 개인의 소득·지출 구조에 맞춘 현실적 목표 설정과, 한 사람의 결과를 정답으로 단정하지 않는 신중함이 함께 가야 한다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (Yahoo Finance)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
미국 44세 가장이 약 55만 달러를 모아 경제적 자유를 이뤘다는 사례를 한국 투자자 관점에서 분석한다. 파이어(FIRE) 전략의 실제 작동 원리, 저축률·복리·레버리지의 함정과 활용법, 무리한 일반화의 위험까지 균형 있게 짚는다.
원데이트레이딩 편집팀의 독자적 분석 판단입니다. 투자 참고용.