요약
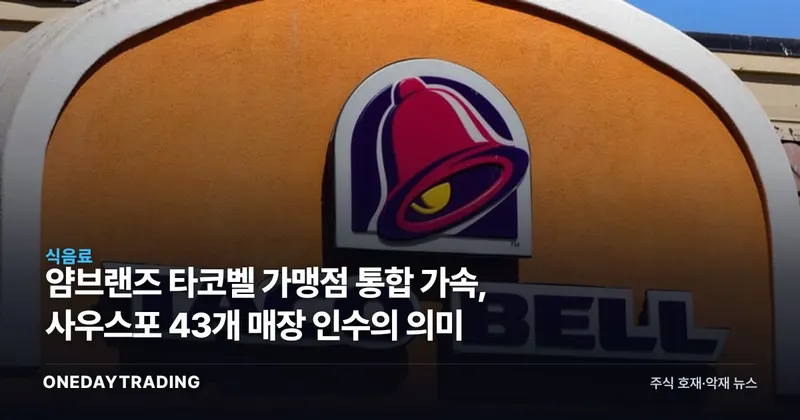
대형 프랜차이즈 운영사 사우스포가 타코벨 매장 43개를 한꺼번에 인수했다. 단순한 점포 손바뀜으로 보이지만, 이는 타코벨 모회사인 얌브랜즈가 추진해온 가맹점 대형화와 자산경량 구조의 연장선이다.
투자자가 볼 지점은 매장 개수 자체가 아니라, 직영 비중을 낮추고 로열티 기반의 안정적 현금흐름으로 무게를 옮기는 사업모델 변화가 얼마나 견조하게 이어지는가다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석대형 프랜차이즈 운영사 사우스포가 타코벨 매장 43개를 한꺼번에 인수했다. 단순한 점포 손바뀜으로 보이지만, 이는 타코벨 모회사인 얌브랜즈가 추진해온 가맹점 대형화와 자산경량 구조의 연장선이다.
투자자가 볼 지점은 매장 개수 자체가 아니라, 직영 비중을 낮추고 로열티 기반의 안정적 현금흐름으로 무게를 옮기는 사업모델 변화가 얼마나 견조하게 이어지는가다.
이번 거래로 사우스포는 타코벨 43개 매장을 운영 자산으로 확보했다. 미국 외식 프랜차이즈 시장에서는 영세 가맹점이 자금력과 운영 노하우를 갖춘 대형 운영사로 흡수되는 흐름이 수년째 진행돼 왔다. 한 운영사가 수십 개 단위로 매장을 묶어 인수하는 사례는 그 단면이다.
대형 운영사는 식자재 구매, 인력 배치, 마케팅, 리모델링 투자에서 규모의 경제를 누린다. 동일 브랜드 매장을 다수 보유하면 점포당 고정비 부담이 분산되고, 본사가 요구하는 매장 현대화나 디지털 주문·드라이브스루 설비 투자도 더 빠르게 집행할 수 있다.
모회사 입장에서는 검증된 대형 가맹점에 운영을 맡길수록 본사가 직접 지는 영업 리스크와 자본 투입이 줄고, 매출 연동 로열티와 가맹비라는 예측 가능한 수익만 남는다.
얌브랜즈는 타코벨·KFC·피자헛을 거느린 글로벌 외식 기업으로, 직영 매장을 줄이고 가맹 비중을 극단적으로 높인 자산경량 모델을 표방해 왔다. 본사가 직접 점포를 운영하면 매출은 크게 잡히지만 인건비·임차료·식자재 변동에 그대로 노출된다. 반대로 가맹 중심 구조는 외형 성장은 완만해도 영업이익률과 현금흐름의 질이 높아진다.
이번처럼 가맹점이 대형화·통합되는 것은 이 모델이 정상 작동한다는 신호다. 다만 본사 실적의 핵심 변수는 가맹점 손바뀜이 아니라, 개별 매장의 동일점포 매출 성장과 신규 출점 속도라는 점은 분리해 볼 필요가 있다.
강세 시각: 대형 가맹점으로의 통합은 본사의 자본 부담을 낮추고 로열티 현금흐름의 예측 가능성을 키운다. 매장 현대화 투자도 빨라져 브랜드 경쟁력과 객단가 방어에 유리하다.
다만 멕시칸 패스트푸드 자체의 미국 내 소비 둔화, 임금·식자재 인플레이션에 따른 가맹점 수익성 압박, 그리고 외식주에 이미 반영된 밸류에이션 부담은 반대 방향의 변수다. 매장 손바뀜만으로 본사 실적이 개선되는 것은 아니며, 통합 효과가 동일점포 매출로 이어지지 않으면 의미가 제한된다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (Yahoo Finance)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.