하나증권이 던진 시총 3위 경쟁의 의미
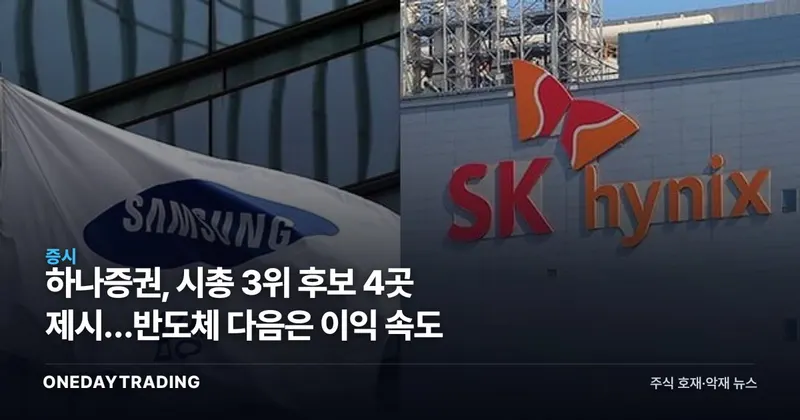
서울경제가 금융투자업계 기준일인 25일 전한 하나증권 보고서의 초점은 단순한 시가총액 순위가 아니다. 삼성전자와 SK하이닉스가 코스피 상승을 이끄는 동안에도 투자 판단의 기준이 이익의 절대 규모에서 개선 속도와 밸류에이션 재평가로 옮겨갈 수 있다는 전망이다. 내년 상반기 후보는 LG에너지솔루션과 삼성전기, 하반기 대표 후보는 삼성바이오로직스와 현대차다.
시가총액 3위 후보란 현재 순위를 확정적으로 뒤집을 기업이 아니라, 이익 증가율 개선과 재평가가 맞물릴 경우 시장의 다음 주도주로 부상할 수 있다고 지목된 기업을 뜻한다. 투자자가 기억할 한 가지는 ‘반도체 이후’가 반도체의 퇴장을 의미하지 않는다는 점이다. 이 전망은 반도체의 상승 동력이 이어지는 가운데 비반도체로 관심이 확장되는 순서를 제시한다.
코스피 1053조원보다 중요한 33%
하나증권 전망에서 내년 코스피 상장사 순이익은 1053조원으로 올해 예상치 794조원을 웃돈다. 절대 이익은 커지지만 증가율은 올해 265%에서 내년 33%로 낮아진다. 이게 진짜 말하는 건 실적의 방향이 아니라 속도의 변화다.
시장 전체의 이익 증가세가 둔화하면 종목 간 차이를 만드는 변수는 어느 기업의 개선 속도가 더 가파른지로 좁혀진다. 높은 이익만으로 주가 재평가를 설명하기 어려운 근거도 있다. 2010년 이후 코스피 예상 순이익과 주가수익비율의 상관계수는 -0.5로, S&P500지수의 0.7과 반대 방향이었다.
LG에너지솔루션과 삼성전기, 상반기 숫자가 다른 이유
LG에너지솔루션은 올해 2421억원 순손실에서 내년 1조9877억원 순이익으로 전환할 전망이다. 이 후보의 논리는 적자에서 흑자로 넘어가는 실적 방향 전환에 있다. 내년 순이익이 전망대로 회복하면 시가총액 재평가의 근거가 생기지만, 실제 순위 상승 여부는 확인되지 않았다.
삼성전기는 올해 1조6233억원 순이익에서 내년 3조2454억원 순이익으로 늘어날 것으로 제시됐다. LG에너지솔루션이 손익 전환의 폭으로 평가받는다면 삼성전기는 기존 흑자 위에서 이익 규모가 확대되는 경로다. 같은 상반기 후보라도 시장이 검증할 지점은 서로 다르다.
삼성바이오로직스·현대차는 재평가가 관건
하반기 대표 후보인 삼성바이오로직스와 현대차에는 구체적인 순이익 전망치가 제공되지 않았다. 확인된 범위는 삼성바이오로직스의 이익 증가와 주가의 상대적 소외, 현대차의 자기자본이익률 개선 예상과 상대적으로 낮은 주가순자산비율이다. 따라서 두 기업의 논리는 이익 급변보다 밸류에이션 재평가에 더 가깝다.
이재만 하나증권 연구원은 “반도체 중심의 이익 증가가 지속되더라도 비반도체 중 이익 증가율 개선과 밸류에이션 재평가가 나타날 수 있는 기업이 새로운 시총 3위로 부상할 가능성에 주목해야 한다”고 말했다. 실제 시가총액 3위 진입을 단정하려면 각 전망의 산출 근거와 세부 가정이 더 필요하다.
삼성전자·SK하이닉스가 먼저 움직이는 구도
하나증권은 삼성전자와 SK하이닉스가 올해 말부터 내년 1분기까지 코스피 상승을 이끌 것으로 예상했다. 삼성전자는 지난 23일 21만3500원에 거래를 마쳐 올해 고점 36만2500원보다 41.1% 낮았다. 2000년 이후 고점 대비 40% 이상 하락한 다섯 차례에는 이후 평균 5개월간 40.1% 누적 상승했다는 분석도 제시됐다.
이익 규모 역시 반도체의 존재감을 뒷받침한다. 하나증권이 제시한 내년 영업이익은 삼성전자 561조원, SK하이닉스 404조원이며 비교 대상인 엔비디아 전망은 616조원이다. 비반도체 후보의 등장은 반도체 이익이 약해진다는 주장보다, 강한 반도체 실적만으로 시장의 모든 재평가를 설명하기 어렵다는 문제 제기에 가깝다.
시총 3위 후보를 볼 때 확인할 조건
- LG에너지솔루션: 다음 실적 발표에서 올해 2421억원 순손실이 내년 1조9877억원 순이익 전망을 향해 전환하는지가 첫 검증 항목이다.
- 삼성전기: 내년 3조2454억원 순이익 전망이 유지하면 상반기 후보 논리가 힘을 얻고, 전망이 꺾이면 이익 성장에 기댄 재평가 근거도 약해진다.
- 삼성바이오로직스·현대차: 다음 실적 발표에서 이익 증가와 자기자본이익률 개선이 실제 수치로 이어지는지를 확인해야 한다.
- 주도 기간: 비반도체 업종의 이익 개선·확장 국면은 평균 5개월로 반도체의 평균 8개월보다 짧다. 후보 선정과 장기간 주도주 정착을 같은 판단으로 다뤄서는 안 된다.
반도체 독주에서 순차 확장으로
낙관 시나리오는 삼성전자와 SK하이닉스가 올해 말부터 내년 1분기까지 지수를 견인한 뒤, 실적 개선이 확인된 비반도체 기업으로 재평가가 확대하는 흐름이다. 이 경우 상반기에는 손익 전환과 이익 확대, 하반기에는 밸류에이션 재평가가 서로 다른 동력으로 작동한다.
반대 시나리오의 방아쇠는 후보 기업의 실적 전망이 실제 발표에서 어긋나는 경우다. 비반도체의 평균 확장 국면이 짧다는 점까지 감안하면, 순위 전망보다 다음 실적 발표에서 이익의 방향과 속도를 먼저 확인하는 편이 타당하다. 시장이 이미 반영한 것은 반도체 대형주의 이익 규모이고, 아직 검증되지 않은 것은 네 후보의 실제 시가총액 3위 등극이다.
LG에너지솔루션 핵심 지표2026-10-26 기준
현재가377,000원▼ 1.57%
52주 위치40.1%
290,500원506,000원
| 기간 수익률 | 1주 -12.73% 1개월 +7.10% |
|---|
| 거래대금 · 거래량 | 85억원 · 9만 8,738주 |
|---|
| 수급 | 외국인 −9억 순매도 기관 −4억 순매도 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
수급·모멘텀 판정🔴 주의
외국인·기관·모멘텀 지표에서 부정적인 신호가 나타납니다.
- ▼쌍끌이 매도외국인 −9억 · 기관 −4억 동반 매도
앞으로 확인할 일정
- 10.28FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
- 11.12지수옵션 만기일낮음KOSPI200 옵션 만기
- 11.26한국은행 금통위높음기준금리 결정 회의
- 12.09FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
📊 분석 데이터
시장 심리 호재
분류 근거 후보 기업의 이익 개선과 밸류에이션 재평가 가능성이 제시돼 관련 종목과 비반도체 업종의 투자 관심을 높일 촉매로 판단한다.
관련 종목·키워드#LG에너지솔루션#삼성전기#삼성바이오로직스#현대차#삼성전자#SK하이닉스
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (서울경제)