요약
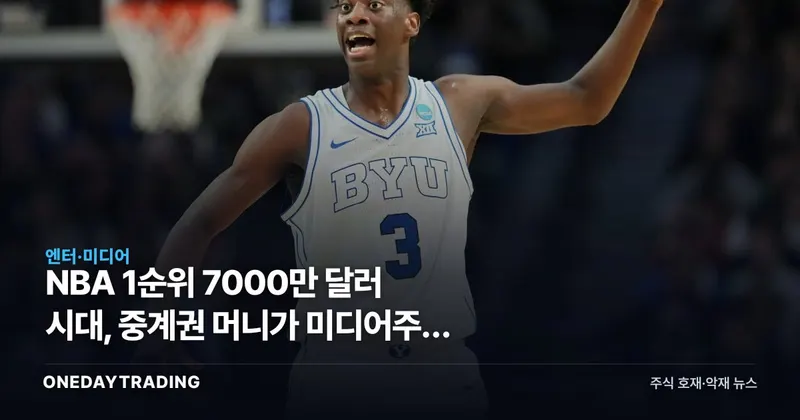
NBA 신인 1순위 지명자가 신인 계약만으로 7000만 달러에 가까운 돈을 벌게 됐다. 선수 몸값을 밀어 올린 진짜 엔진은 코트 위 기량이 아니라 방송·스트리밍 사업자가 지불하는 중계권료다. 한국 투자자 입장에서 이 뉴스는 스포츠 가십이 아니라, 콘텐츠 판권 비용이 미디어 기업 손익에 미치는 압력을 보여주는 지표로 읽어야 한다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석NBA 신인 1순위 지명자가 신인 계약만으로 7000만 달러에 가까운 돈을 벌게 됐다. 선수 몸값을 밀어 올린 진짜 엔진은 코트 위 기량이 아니라 방송·스트리밍 사업자가 지불하는 중계권료다. 한국 투자자 입장에서 이 뉴스는 스포츠 가십이 아니라, 콘텐츠 판권 비용이 미디어 기업 손익에 미치는 압력을 보여주는 지표로 읽어야 한다.
보도에 따르면 이번 드래프트 1순위 지명 선수는 신인 계약 기간에 7000만 달러에 육박하는 보수를 받는다. 더 주목할 대목은 순위에 따른 격차다. 몇 계단만 아래로 밀려도 약 3000만 달러를 손해 볼 수 있다는 것인데, 이는 NBA의 신인 보수 체계가 리그 전체 수입에 연동되는 구조이기 때문이다.
리그 수입의 핵심은 중계권이다. 방송사와 스트리밍 플랫폼이 장기 계약으로 막대한 판권료를 약속하면서 리그가 분배할 수 있는 돈의 절대 규모가 커졌고, 선수 연봉 상한선도 함께 상승했다. 결국 선수 한 명의 몸값이 뛰었다는 사실은, 미디어 사업자들이 스포츠 콘텐츠 확보에 그만큼 공격적으로 베팅하고 있다는 신호다.
핵심은 이 돈이 누군가의 비용이라는 점이다. 리그로 흘러드는 현금은 그대로 방송·스트리밍 기업의 콘텐츠 원가로 잡힌다. 선수 몸값 상승은 곧 미디어 기업의 판권 부담 증가를 비추는 거울인 셈이다.
전통 케이블·위성 TV는 가입자 이탈(코드커팅)로 광고와 수신료 기반이 약해지고 있다. 그럼에도 사업자들이 스포츠 판권에 거액을 쓰는 이유는 명확하다. 스포츠는 실시간 시청과 광고 단가가 유지되는 거의 마지막 콘텐츠이며, 동시에 스트리밍 신규 가입자를 끌어오고 이탈을 막는 미끼 상품이기 때문이다. 즉 판권료는 단순 비용이 아니라 가입자 방어를 위한 전략적 투자에 가깝다.
문제는 이 투자가 회수되는 속도다. 판권료는 계약 즉시 고정비로 확정되지만, 그 대가인 광고·구독 수익은 경기 흐름과 거시 소비에 따라 변동한다. 비용은 확정적이고 수익은 유동적이라는 비대칭이 미디어주 마진을 둘러싼 핵심 쟁점이다.
강세 측 논리는 스포츠가 스트리밍 전환을 가속한다는 점이다. 고비용 판권이 신규 구독과 높은 광고 단가로 연결되면, 가입자 기반이 두꺼워지며 장기 수익원이 된다. 반대로 약세 측 논리는 코드커팅 속도가 판권 회수보다 빠를 위험이다. 고정 판권비가 확정된 상태에서 구독·광고 성장이 기대에 못 미치면, 미디어 기업의 이익률은 오히려 압박받고 밸류에이션 부담이 커진다. 어느 쪽이 우세할지는 결국 가입자 증가가 콘텐츠 원가 상승을 따라잡는지에 달려 있다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (MarketWatch)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.