3줄 브리핑
- 바이낸스 BNB, OKX OKB처럼 글로벌 거래소는 자체 토큰으로 수수료 할인·소각 구조를 만들어 생태계를 키우지만, 국내 거래소는 특정금융거래정보법(특금법) 규제로 이 카드 자체가 없다.
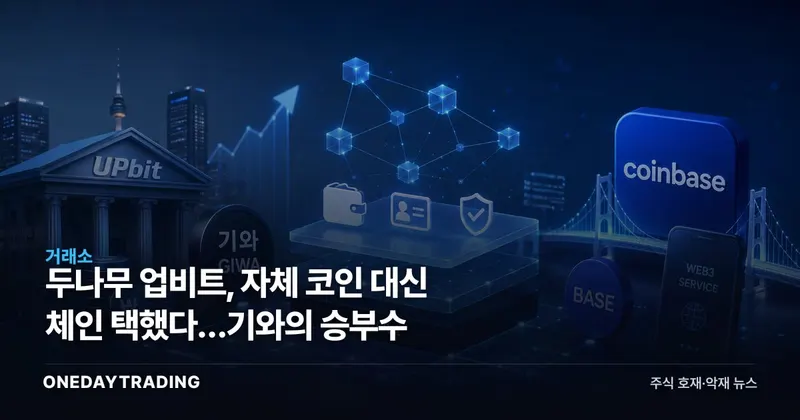
- 업비트 운영사 두나무는 토큰 발행 대신 자체 레이어2 블록체인 기와(GIWA)를 축으로 웹3 인프라 사업에 나섰다.
- 거래 수수료 한 줄에 기대는 수익 구조를 인프라 수수료로 넓히려는 시도지만, 실사용자 확보라는 다음 관문이 남아 있다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석바이낸스코인(BNB)과 OKX의 OKB는 거래 수수료 할인, 신규 코인 상장(런치패드) 참여권, 정기적인 물량 소각(유통량을 줄여 희소성을 높이는 절차)까지 묶어 거래소 매출의 일부를 토큰 가치로 순환시킨다. 이 구조는 거래소가 발행자이자 상장 심사자, 시장조성자를 동시에 겸한다는 뜻이기도 하다. 국내 금융당국이 자국 거래소의 자체 코인 발행·상장을 사실상 차단해 온 이유가 여기 있다. 특금법 체계 아래 실명계좌 은행과 연계된 국내 거래소가 스스로 발행한 코인을 자기 플랫폼에 상장하면 이해상충 소지가 크고, 자체 토큰 FTT를 담보로 삼다 무너진 FTX 사례는 규제 당국에 반면교사로 남아 있다.
그래서 두나무가 택한 우회로가 토큰이 아니라 체인이다. 레이어2는 이더리움 같은 메인 체인(레이어1) 위에 얹혀 거래 처리 속도를 높이고 수수료를 낮추는 보조 블록체인을 뜻하는데, 코인베이스가 베이스(Base)로, OKX가 X레이어로 이미 검증한 모델이다. 체인을 직접 운영하면 그 위에서 발생하는 트랜잭션 수수료, 시퀀서(거래 순서를 정리해 블록으로 묶는 역할) 운영 수익이 거래 수수료와 별도의 현금흐름으로 잡힌다. 코인 발행 없이도 인프라 자체를 수익원으로 만들 수 있다는 논리다.
다만 이 전환이 거래 수수료 의존도를 실제로 낮추는 데까지는 시차가 있다. 체인을 깔았다고 트래픽이 자동으로 따라오지 않는다. 베이스조차 코인베이스라는 거대 사용자 기반과 디파이 생태계를 등에 업고서야 온체인 거래량을 끌어올렸다는 점을 감안하면, 두나무의 기와가 업비트 이용자를 얼마나 체인 위로 끌어오느냐가 성패를 가른다.
업비트는 국내 원화마켓 거래량의 대부분을 차지하는 압도적 1위 사업자지만, 매출 구조는 여전히 거래 수수료 한 줄에 쏠려 있다. 반면 바이낸스는 BNB 체인 생태계(디파이·NFT·게임) 전반에서 수수료를 걷고, OKX도 X레이어 위 디앱 생태계로 매출원을 늘렸다. 국내 거래소가 레이어2로 눈을 돌린 배경도 이 격차를 좁히려는 목적이다. 다만 레이어2 시장은 이미 베이스, 아비트럼, 옵티미즘 등이 사용자와 유동성을 선점한 상태라 후발주자인 기와가 차별화할 지점을 확보해야 한다는 과제가 남는다.
토큰 없이 체인으로 승부하겠다는 국내 거래소의 방향 전환은 규제 제약 속 합리적 우회로이지만, 레이어2가 실제 트래픽을 모으기 전까지는 수수료 의존 구조를 넘어섰다고 말하기는 이르다.
우리기술투자의 최근 종가는 10,390원(전일 대비 0.00%)이며, 외국인·기관 수급과 뉴스·모멘텀을 종합한 신호등은 🟡 중립·관망다. 긍정·부정 신호가 엇갈려 지켜볼 구간입니다.
※ 시세·외국인/기관 수급 데이터는 한국투자증권(KIS) 제공이며, 발행 시점 기준입니다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (블록미디어)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.