한눈에
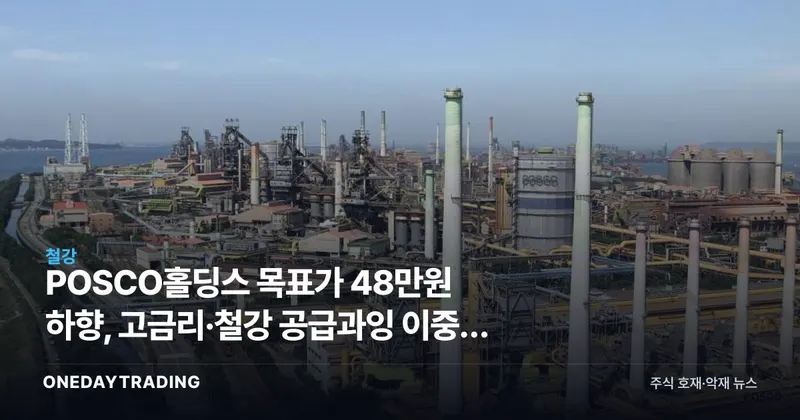
iM증권이 POSCO홀딩스 목표주가를 48만원으로 하향 조정했습니다. 고금리·긴축 기조에 따른 철강 수요 둔화와 글로벌 공급과잉, 철광석 가격 하락이 동시에 작용한 결과입니다. 다만 2차전지 소재인 리튬 사업과 자회사 실적이 주가의 하방을 받치는 버팀목으로 평가됩니다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석iM증권이 POSCO홀딩스 목표주가를 48만원으로 하향 조정했습니다. 고금리·긴축 기조에 따른 철강 수요 둔화와 글로벌 공급과잉, 철광석 가격 하락이 동시에 작용한 결과입니다. 다만 2차전지 소재인 리튬 사업과 자회사 실적이 주가의 하방을 받치는 버팀목으로 평가됩니다.
POSCO홀딩스는 한국 철강 산업의 대장주이자 코스피 시가총액 상위 종목으로, 목표가 하향은 단순한 한 종목 이슈를 넘어 철강 섹터 전반의 투자 심리에 영향을 줍니다. 글로벌 긴축 국면에서 건설·자동차·조선 등 철강 전방 산업의 투자가 위축되면 후판과 열연 등 주력 제품 수요가 줄고, 이는 곧 제품 가격과 마진 압박으로 이어집니다.
여기에 중국을 중심으로 한 철강 생산 과잉이 구조적 변수로 작용합니다. 글로벌 시장에 값싼 철강재가 풀리면 국내 업체의 가격 협상력이 약해지고 수익성이 훼손됩니다. 철광석 가격 하락은 원가 측면에서는 일부 도움이 되지만, 동시에 철강 업황 전반이 둔화하고 있다는 신호로도 해석돼 주가에는 양면적으로 작용합니다.
반면 POSCO홀딩스는 철강에만 의존하지 않는 사업 구조를 갖추고 있습니다. 2차전지 핵심 소재인 리튬을 포함한 친환경 미래소재 부문과 자회사들의 실적이 철강 부진을 일부 상쇄하며 밸류에이션의 안전판 역할을 하고 있다는 점이 이번 분석의 핵심입니다.
낙관적 시나리오에서는 글로벌 금리 인하 전환과 중국의 감산·경기 부양이 맞물리며 철강 수요가 회복되고, 동시에 리튬·미래소재 부문이 실적 성장을 이끌어 본업과 신사업이 함께 개선될 수 있습니다. 이 경우 현재의 밸류에이션 부담은 점진적으로 해소될 여지가 있습니다.
다만 리스크도 분명합니다. 긴축 장기화로 전방 수요가 더디게 회복되고 공급과잉이 해소되지 않으면 철강 마진 압박이 이어질 수 있습니다. 리튬 가격 변동성까지 겹치면 미래소재 부문의 실적 기여도 기대만큼 빠르게 나타나지 않을 수 있어, 단기 모멘텀보다 중장기 사업 구조 전환의 성과를 지켜보는 균형 잡힌 접근이 바람직합니다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.