요약
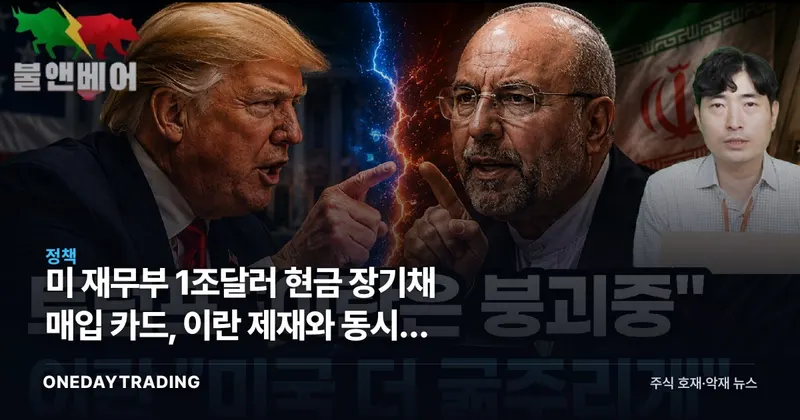
미국 재무부가 보유 현금 1조달러를 장기국채 매입에 투입할 수 있다는 관측이 시장에서 나왔다. 같은 시점에 재무부는 대이란 제재 방안을 내놓았고, 도널드 트럼프 대통령과 모하마드 바게르 갈리바프 이란 국회의장은 온라인에서 설전을 벌였다. 세 사건이 한날 겹치면서 미 국채 금리와 국제유가, 원달러 환율이 동시에 흔들릴 조건이 갖춰졌다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석미국 재무부가 보유 현금 1조달러를 장기국채 매입에 투입할 수 있다는 관측이 시장에서 나왔다. 같은 시점에 재무부는 대이란 제재 방안을 내놓았고, 도널드 트럼프 대통령과 모하마드 바게르 갈리바프 이란 국회의장은 온라인에서 설전을 벌였다. 세 사건이 한날 겹치면서 미 국채 금리와 국제유가, 원달러 환율이 동시에 흔들릴 조건이 갖춰졌다.
재무부가 쥔 실탄은 작지 않다. 1조달러 규모의 현금은 통상적인 국채 만기 상환·재발행 운용을 크게 웃도는 수준이고, 시장은 이 돈의 용처를 놓고 갈린다. 유력하게 거론되는 해석 하나는 재무부가 이 현금을 장기물 매입, 즉 사실상의 바이백에 투입해 장기 구간 수급을 개선하고 금리를 눌러보겠다는 것이다. 단기물 발행 비중을 늘리고 장기물 발행을 억제해온 최근 몇 년의 발행 전략과 같은 방향의 카드다.
제목이 던진 물음, 이번엔 통할까는 과거에도 비슷한 카드가 나왔지만 장기금리를 끌어내리는 데 매번 성공하지는 못했다는 전제를 깔고 있다. 국채 발행량 자체가 줄지 않는 한 매입은 수급 부담의 일부만 상쇄한다. 재무부 현금이 실제로 장기물 매입에 쓰이는지, 그 규모가 시장이 체감할 만큼 큰지는 다음 쿼털리 리펀딩 발표에서 갈린다.
이 문제가 지금 부각되는 배경에는 지정학 리스크가 겹쳐 있다. 재무부의 대이란 제재는 통상 원유 수출망과 이를 우회하는 금융·해운 채널을 겨냥해온 패턴에서 벗어나지 않을 것이라는 관측이 나온다. 여기에 트럼프 대통령과 갈리바프 이란 국회의장이 온라인에서 주고받은 설전이 긴장을 더했다. 지정학 리스크는 원유 공급 우려로, 원유 공급 우려는 유가로, 유가는 다시 미 국채시장의 인플레이션 기대로 되돌아온다. 재무부의 금리 완화 카드와 이란발 지정학 긴장이 같은 날 부딕히면서, 장기채 매입이 노리는 효과 중 일부는 유가발 인플레이션 우려로 상쇄될 여지가 생겼다.
강세 시나리오는 재무부가 실제로 장기물을 큰 규모로 사들이는 경우다. 장기금리가 눌리면 밸류에이션 부담이 큰 고PER 성장주에 우호적인 환경이 만들어지고, 국내 증시에서도 성장주 주도주가 상대적으로 유리해진다. 약세 시나리오는 이란을 둘러싼 긴장이 실제 공급 차단으로 번지는 경우다. 유가가 뛰고 유가발 인플레이션이 되살아나면 재무부의 금리 완화 효과는 상당 부분 무력화되고, 연준의 금리 인하 속도도 늦춰질 수 있다.
재무부의 현금 보유분이 국채 만기 상환에 필요한 수준을 넘어서면서, 이를 장기물 매입에 투입해 장기 구간 수급을 개선하려 한다는 해석이 나온다. 단기물 위주로 발행을 늘려온 최근 흐름과 같은 방향이다.
제재가 원유 공급망을 겨냥할 경우 국제유가에 영향을 주고, 이는 정유·항공 등 유가 민감 업종의 실적 경로를 바꾼다. 다만 실제 영향은 제재의 구체적 대상과 이행 강도가 확정돼야 가늠할 수 있다.
미 장기금리가 낮아지면 국내 성장주·고PER 업종의 밸류에이션 부담이 줄어드는 경로로 작용할 수 있다. 다만 매입 규모와 실행 여부가 다음 발행계획에서 확인되기 전까지는 가능성의 영역이다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.