SK하이닉스 공장 일정이 바꾸는 소재주 판단
SK하이닉스 신규 공장 일정은 반도체 소재주의 낮은 평가가 곧바로 해소된다는 신호가 아니라, 재평가 여부를 검증할 시계가 움직이기 시작했다는 뜻에 가깝다. 매일경제 증권이 2026-09-30 보도한 밸류에이션 격차와 가동 계획을 함께 보면, 투자자가 구분할 것은 가격 차이 자체와 그 차이를 좁힐 실적 근거다.
LS증권에 따르면 국내 전공정 장비업체의 향후 12개월 예상 실적 기준 NTM PER 중간값은 약 23.6배이고 소재업체는 약 13.2배다. NTM PER는 여기서 향후 12개월 예상 실적을 기준으로 비교한 PER를 뜻한다. 소재업체의 현재 PER 수준은 장비업체보다 약 44.2% 낮다.
23.6배와 13.2배, 숫자가 말하는 기대의 시차
현재 격차는 시장이 장비업체와 소재업체의 실적 경로를 같은 속도로 평가하지 않고 있음을 보여준다. 2025~2026년에는 신규 공장 건설보다 HBM과 첨단 D램 생산을 위한 기존 생산설비 변경 투자가 많았다. 투자자는 이 기간의 투자 방식과 현재 멀티플 차이를 연결해, 어느 쪽 실적 기대가 먼저 반영됐는지를 읽을 수 있다.
낮은 PER만으로 저평가를 확정할 수는 없다. 할인 해소에는 향후 실적 증가를 뒷받침할 확인 가능한 변화가 필요하기 때문이다. 지금 확인되는 것은 소재업체의 상대적으로 낮은 PER와 SK하이닉스의 공장 일정이며, 아직 확인되지 않은 것은 신규 공장의 실제 가동 여부와 소재 사용량의 증가 규모다.
2017년 3분기와 달라진 밸류에이션 간격
LS증권이 제시한 2017년 3분기 장비업체 PER는 약 15.1배, 소재업체 PER는 약 13.0배였고 양쪽 격차는 약 14%였다. 현재 소재업체의 할인 폭인 약 44.2%와 비교하면 두 업종을 바라보는 평가 간격이 과거보다 넓어졌다.
이 비교가 말해주는 것은 소재업체의 주가나 PER가 반드시 특정 방향으로 움직인다는 결론이 아니다. 과거보다 벌어진 격차는 재평가 여지가 논의될 출발점일 뿐이다. 개별 소재업체의 향후 주가와 PER는 자료에서 확인되지 않았으므로, 업종 중간값을 특정 기업의 투자 결론으로 바꾸는 해석은 경계해야 한다.
용인 Y1부터 청주 M17·용인 Y2까지
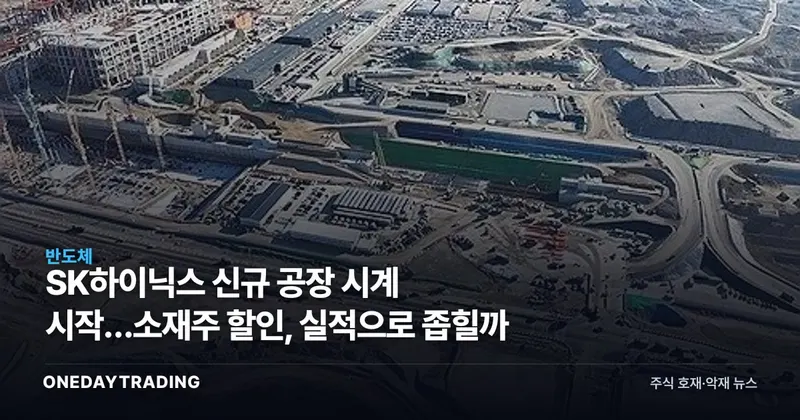
SK하이닉스는 용인 Y1 첫 클린룸을 2027년 2월 가동할 예정이다. 청주 M17 첫 클린룸은 2028년 12월 개장을 목표로 하며, 용인 Y2 첫 클린룸은 2029년 6월 개장을 목표로 잡았다. 계획과 목표는 완료된 성과가 아니므로 각 시점에 실제 가동 여부를 다시 확인해야 한다.
일정의 배열은 소재업체 실적 증가가 거론되는 2028~2029년을 해석하는 기준을 제공한다. 용인 Y1 가동이 예정대로 이어지면 다음 판단은 청주 M17과 용인 Y2의 개장 목표가 실제 일정으로 연결되는지로 넘어간다. 어느 한 계획의 존재보다 여러 가동 일정이 계획대로 진행되는지가 장기 사이클 신뢰를 가르는 조건이다.
반도체 장비·소재와 SK하이닉스에 미치는 영향
- 반도체 소재업체: 향후 12개월 예상 실적 기준 NTM PER 중간값이 약 13.2배로 장비업체보다 낮다. 재평가 근거가 되려면 신규 공장 가동 뒤 소재 사용량과 2028~2029년 실적 증가가 구체화돼야 한다.
- 국내 전공정 장비업체: 같은 기준 NTM PER 중간값이 약 23.6배다. 소재업체와의 차이는 이미 형성된 기대의 크기를 보여주지만, 제공된 자료만으로 향후 개별 장비업체의 실적이나 PER 방향을 단정할 수는 없다.
- SK하이닉스: 용인 Y1, 청주 M17, 용인 Y2 일정은 업종의 실적 기대를 검증할 기준점이다. 공장별 실제 가동 여부와 최종 시점은 아직 확정된 결과로 확인되지 않았다.
투자자가 일정별로 확인할 지표
- 2027년 2월: 용인 Y1 첫 클린룸이 예정대로 가동되는지 확인한다.
- 2028년 12월: 청주 M17 첫 클린룸 개장 목표의 진행 여부를 점검한다.
- 2029년 6월: 용인 Y2 첫 클린룸 개장 목표가 실제 일정으로 이어지는지 살핀다.
- 2028~2029년: 소재 사용량의 실제 증가 규모와 소재업체 실적 증가가 구체화되는지를 구분해 본다.
소재주 할인율이 좁혀지는 조건
정우성 LS증권 연구원은 AI 서버 수요와 메모리 고용량화가 지속되고 신규 공장이 가동되는 경우, 신규 생산능력이 곧바로 공급과잉으로 연결될 위험이 과거보다 낮아질 수 있다고 진단했다. 높은 가동률과 장기 사이클에 대한 신뢰가 높아질수록 현재 수준의 소재주 할인율을 유지할 근거도 약해진다는 판단이다.
낙관 시나리오는 공장 일정이 이어지고 2028~2029년 소재업체 실적 증가가 구체화되는 경우다. 반대 조건은 실제 가동 시점이 계획과 어긋나거나 소재 사용량 증가가 확인되지 않는 상황이다. 소재주 재평가의 분기점은 낮은 PER 그 자체가 아니라, 예정된 클린룸이 실제 가동과 실적으로 연결되는 순간이다.
SK하이닉스 핵심 지표2026-09-30 기준
현재가1,795,000원▲ 1.70%
52주 위치51.3%
525,000원3,002,000원
| 기간 수익률 | 1주 -3.91% 1개월 +8.59% |
|---|
| 거래대금 · 거래량 | 3,980억원 · 160만 9,303주 |
|---|
| 수급 | 외국인 +3,369억 순매수 기관 −126억 순매도 |
|---|
| 최근 뉴스 톤 | 호재 6 · 악재 6 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
수급·모멘텀 판정🟢 매수 우위
외국인·모멘텀 지표에서 긍정적인 신호가 나타납니다.
앞으로 확인할 일정
- 10.08지수옵션 만기일낮음KOSPI200 옵션 만기
- 10.22한국은행 금통위높음기준금리 결정 회의
- 10.28FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
- 11.12지수옵션 만기일낮음KOSPI200 옵션 만기
📊 분석 데이터
시장 심리 중립
분류 근거 소재업체의 밸류에이션 할인은 크지만 신규 공장의 실제 가동 시점과 소재 사용량, 개별 업체 실적 증가 규모가 아직 확인되지 않았다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)