핵심 요약
주택연금이 매달 500만원을 준다는 소식보다 진짜 봐야 할 숫자는 그 지급을 가능하게 하는 보증 구조다. 집값이 떨어지거나 수급자가 오래 살아도 국가가 손실을 떠안는 방식이어서, 이런 형태의 종신 주택연금을 운영하는 나라는 전세계에서 단 세 곳뿐이다. 이 희소성 자체가 제도의 지속가능성과 관련 금융권의 잠재 부담을 가늠하는 잣대다.
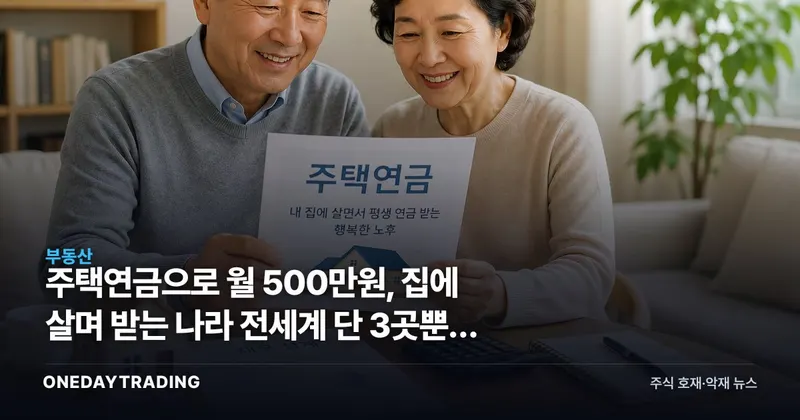
주택연금이 매달 500만원을 준다는 소식보다 진짜 봐야 할 숫자는 그 지급을 가능하게 하는 보증 구조다. 집값이 떨어지거나 수급자가 오래 살아도 국가가 손실을 떠안는 방식이어서, 이런 형태의 종신 주택연금을 운영하는 나라는 전세계에서 단 세 곳뿐이다. 이 희소성 자체가 제도의 지속가능성과 관련 금융권의 잠재 부담을 가늠하는 잣대다.
매일경제 연재 매달 연금 500만원 받는 법 7회는 서울에 10억원대 아파트 한 채를 보유한 70대 김씨 부부의 사례를 소개했다. 평생 직장생활로 마련한 집 한 채가 은퇴 후 거의 유일한 자산인 상황에서, 집을 팔지 않고도 매달 연금을 받는 길을 주택연금(역모기지)에서 찾는다는 내용이다.
핵심은 집을 처분하지 않고 거주를 유지한 채 국가 보증으로 평생 연금을 받는 구조라는 점이다. 통상 역모기지는 집값이 떨어지거나 수급자가 예상보다 오래 살면 금융기관이 손실을 떠안을 위험이 커, 대부분 나라에서 상품 조건이 박하거나 소극적으로 운영된다. 이런 리스크를 국가가 직접 보증해 평생·비소구(집값이 연금 누적액보다 낮아도 상환 의무가 없는) 방식으로 운영하는 나라가 전세계에서 단 세 곳뿐이라는 게 이번 기사의 핵심 포인트다.
한국은 2007년 한국주택금융공사가 주택연금을 도입한 이후, 저금리 시기에는 가입 매력이 크지 않았으나 금리가 오르고 고령 1인·부부가구 자산이 부동산에 쏠린 구조가 굳어지면서 가입이 꾸준히 늘었다. 국가가 지급을 보증한다는 점은 가입자에게는 안전판이지만, 뒤집어보면 집값이 장기간 정체되거나 하락할 경우 그 차액을 메워야 하는 쪽은 결국 정부(HF)라는 의미이기도 하다.
낙관 시나리오는 고령화 가속과 부동산 자산 편중 구조 속에서 가입자 수가 구조적으로 늘어날 가능성이 크고, 국가 보증이라는 희소성이 오히려 제도 신뢰도를 높인다는 쪽이다. 반대로 짚어야 할 변수는 현재의 상대적 고금리 국면에서 신규 가입자의 월지급액이 낮게 책정되는 구조적 불리함이 있고, 장기적으로 집값이 정체되면 보증기관의 재정 부담이 커질 수 있다는 점이다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 경제)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
서울 10억원대 아파트를 가진 70대 부부가 집에 살며 평생 월 연금을 받는 주택연금, 이런 국가보증 종신형 역모기지를 운영하는 나라는 전세계에서 단 세 곳뿐이다. 목표 월 500만원 뒤의 보증 구조를 짚는다.
원데이트레이딩 편집팀의 독자적 분석 판단입니다. 투자 참고용.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.