115만원에서 90만원으로 낮춘 의미
HD현대일렉트릭 투자자에게 이번 조정이 말하는 것은 매출 성장의 종료가 아니라 성장의 질에 대한 검증 강화다. 하나증권은 28일 목표주가를 115만원에서 90만원으로 낮췄지만 ‘매수’ 의견은 유지했다. 외형 확대와 수익성 약화가 동시에 확인된 만큼, 수주잔고만으로 이익의 방향까지 단정하기 어려워졌다는 구도다.
이번 목표주가 조정은 최대 매출을 기록한 기업에도 매출 구성과 영업이익률이 함께 평가된다는 사건으로 정의할 수 있다. 지금 확인되는 것은 매출과 영업이익의 증가다. 아직 확인되지 않은 것은 울산 신공장 증설과 청주 배전 캠퍼스 투자가 추가 이익으로 연결되는 규모와 속도다.
최대 매출보다 먼저 봐야 할 24.1%
HD현대일렉트릭의 올 3분기 영업이익은 2845억원으로 전년 동기 대비 15.1% 증가했다. 같은 기간 매출은 1조1799억원으로 18.5% 늘었다. 매출 증가율이 영업이익 증가율을 웃돈 가운데 영업이익률은 24.1%로 전년 동기보다 0.7%포인트 낮아졌다.
이 숫자는 외형의 크기보다 매출이 어떤 수익성으로 쌓였는지를 말한다. 안좌 배터리에너지저장장치(BESS) 매출 1250억원이 반영됐고, 배전기기 매출 증가는 전력기기 외형 감소를 만회했다. 유럽향으로는 2023년 수주 물량이 매출에 반영됐다. 제품과 지역별 매출 구성이 달라지는 구간에서는 매출 증가만으로 영업이익률의 회복까지 연결할 수 없다.
수주잔고 88억4000만달러의 두 얼굴
HD현대일렉트릭의 3분기 신규 수주는 9억8000만달러로 전년 동기 대비 19.1% 감소했다. 반면 3분기 수주잔고는 88억4000만달러로 26.6% 증가했고, 북미 비중은 68.1%였다. 새로 들어온 주문의 속도는 둔화됐지만 이미 확보한 물량은 늘어난 셈이다.
수주잔고는 앞으로 매출로 전환될 물량을 보여주지만 그 자체가 같은 폭의 이익 증가를 보장하지는 않는다. 수주가 이어지면 증설 설비에 배치할 물량 기반이 두꺼워진다. 반대로 신규 수주 감소가 이어지면 현재 잔고의 증가만으로 이후 성장 속도를 설명하기 어려워진다. 다음 수주 공시에서 신규 수주와 잔고가 함께 움직이는지가 첫 확인 지표다.
울산 신공장과 청주 투자가 바꿀 시차
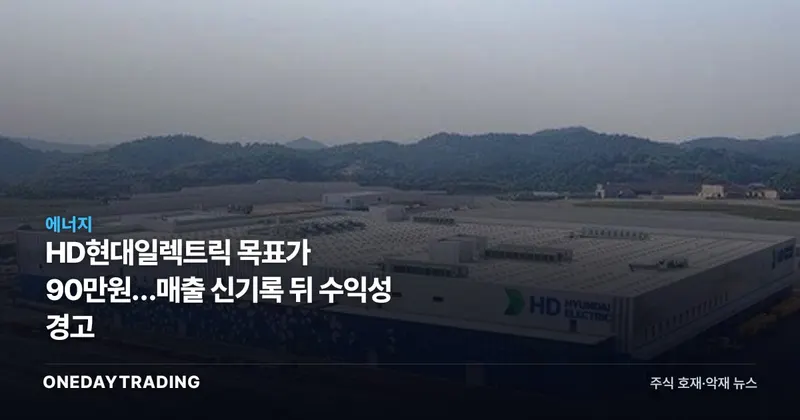
HD현대일렉트릭의 울산 신공장은 증설을 마쳤고 다음달 양산을 시작할 예정이다. 생산능력 확대가 실적에 닿는 지점은 양산 자체가 아니라 확보한 수주가 실제 매출로 전환되는 과정이다. 정확한 양산 시작일은 제시되지 않았으므로 다음달 가동 여부와 이후 실적 반영을 나눠 확인해야 한다.
중저압차단기는 4분기부터 판매가격 인상이 본격화될 것으로 제시됐다. 청주 배전 캠퍼스 2단계 투자도 확정됐으며 추가 매출 예상 시점은 2028년이다. 다만 투자 금액과 예상 추가 매출 규모는 공개된 사실에 포함되지 않았다. 따라서 현재 단계에서 2028년 이익 기여도를 수치화할 근거는 없다.
HD현대일렉트릭에 직접 닿는 영향
- HD현대일렉트릭: 단일 분기 최대 매출, 영업이익 증가, 수주잔고 확대는 외형 성장 근거다. 영업이익률 하락과 신규 수주 감소는 목표주가 하향의 부담으로 맞선다.
- 북미 사업: 3분기 수주잔고에서 북미 비중이 68.1%였다. 유재선 하나증권 연구원은 북미에서 전력기기와 배전기기의 이익률 차이가 크지 않아 매출 확대가 환율 하락과 매출 구성 변화에 따른 수익성 약화 우려를 만회할 것으로 기대한다고 밝혔다.
- 배전기기: 데이터센터향 장기공급계약에 따른 발주가 시작됐고 다수 빅테크 기업과 공급 협의가 진행 중이다. 새로운 계약의 체결 여부와 상대방은 아직 확인되지 않았다.
다음 공시에서 확인할 네 가지
- 다음달 울산 신공장이 실제 양산에 들어갔는지와 생산 확대분이 매출로 전환되는지
- 4분기 중저압차단기 판매가격 인상이 실적에 반영되는지
- 3분기 감소한 신규 수주가 회복하면 수주잔고 증가 흐름도 유지되는지
- 협의 중인 데이터센터향 장기공급계약이 실제 계약으로 전환하는지
매출 기록보다 이익 전환 속도가 다음 분기점
HD현대일렉트릭은 최대 매출과 늘어난 수주잔고로 성장 기반을 확인했지만, 24.1%로 낮아진 영업이익률은 외형 확대만으로 해소되지 않는다. 울산 신공장 양산과 배전기기 수요가 매출을 확대하고 수익성까지 회복하면 하나증권의 ‘매수’ 유지 논리가 힘을 얻는다. 신규 수주 감소가 이어지고 마진이 회복되지 않으면 90만원으로 낮아진 목표주가가 경고한 부담이 먼저 남는다.
HD현대일렉트릭 핵심 지표2026-10-28 기준
현재가464,000원▲ 3.11%
52주 위치2.4%
440,000원1,449,000원
| 기간 수익률 | 1주 -4.82% 1개월 -35.01% |
|---|
| 거래대금 · 거래량 | 17억원 · 3,756주 |
|---|
| 수급 | 외국인 +114억 순매수 기관 −108억 순매도 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
수급·모멘텀 판정🟢 매수 우위
외국인·모멘텀 지표에서 긍정적인 신호가 나타납니다.
앞으로 확인할 일정
- 10.28FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
- 11.12지수옵션 만기일낮음KOSPI200 옵션 만기
- 11.26한국은행 금통위높음기준금리 결정 회의
- 12.09FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
📊 분석 데이터
시장 심리 악재
분류 근거 단일 분기 최대 매출과 수주잔고 증가에도 영업이익률이 하락했고 하나증권이 목표주가를 낮춰 수익성 우려가 부각됐다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)