회사채 시장에서 투자자가 먼저 구분할 것은 발행 회복 기대와 실제 회복이다. 연합뉴스 증권은 2026-10-25 올해 회사채 발행 부진과 2027년 재개 전망을 보도했다. 지금 확인된 것은 유안타증권이 집계한 순상환이고, 아직 확인되지 않은 것은 이연 물량이 돌아오는 규모와 신용등급별 회복 범위다.
회사채 부진과 2027년 전망 3줄 브리핑
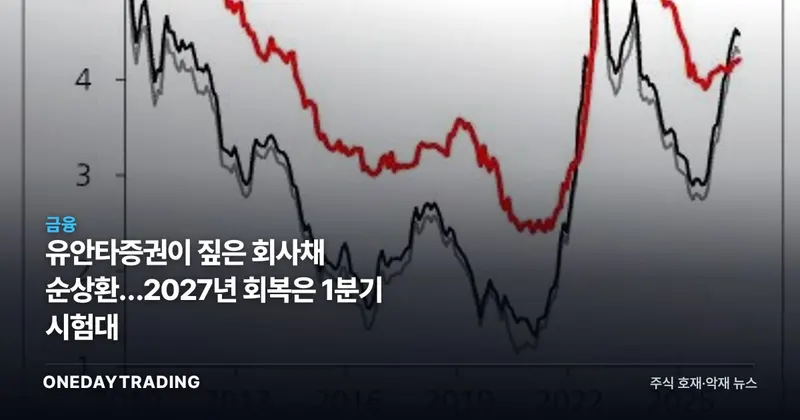
- 유안타증권에 따르면 올해 1∼9월 일반·무보증 회사채는 5조9천억원 순상환돼 4년 만에 순상환으로 전환했다.
- 지난해 같은 기간과 견주면 올해 1∼9월 회사채 만기 도래액은 8조7천억원 늘었고 발행액은 15조6천억원 감소했다.
- 이현수와 한시화는 이연된 발행 수요의 복귀를 예상했지만, 오은석은 내년 순발행액이 장기 평균 8조원을 밑돌 것으로 전망했다.
유안타증권 수치가 말하는 발행 공백
회사채 순발행은 발행액에서 상환액을 뺀 결과로, 순상환은 새로 조달한 금액보다 갚은 금액이 많았다는 뜻이다. 유안타증권이 제시한 올해 1∼9월 일반·무보증 회사채 5조9천억원 순상환은 단순한 발행 둔화보다 강한 신호다. 발행과 만기 대응이 함께 움직인 결과를 보여주기 때문이다.
같은 기간 회사채 만기 도래액은 지난해 같은 기간보다 8조7천억원 증가했지만 발행액은 15조6천억원 줄었다. 투자자 관점에서는 만기 물량이 늘어난 사실과 신규 발행이 감소한 사실을 따로 봐야 한다. 2027년 발행이 늘더라도 차환 수요의 복귀인지 신규 자금 수요의 확대인지는 제공된 자료만으로 확정할 수 없다.
수요예측 6.1배가 보여준 다른 흐름
발행 부진이 회사채 투자 수요의 전면적인 약화를 뜻하지는 않는다. 한화투자증권 한시화는 올해 회사채 수요예측 경쟁률이 6.1배로 2023∼2025년 평균 수준을 유지했다는 점을 근거로, 2027년에는 올해 이연된 발행이 재개되고 1분기에 집중될 것으로 예상했다.
이 숫자가 진짜 말하는 건 발행량과 수요예측 참여 강도가 같은 방향으로 움직이지 않았다는 사실이다. 발행사가 시장에 돌아오는 흐름이 이어지면 1분기가 회복 여부를 판별하는 첫 구간이 된다. 다만 2027년 실제 발행액과 순발행액은 아직 알려지지 않았다.
금리 조건이 회사채 복귀 폭을 가른다
이현수는 2027년에 이연된 차환·신규 발행 수요가 회사채 시장으로 복귀할 여지가 있다고 진단했다. 신영증권 이경록은 한국은행의 기준금리 인상이 일단락되면 발행량이 점진적으로 회복될 것으로 봤다. 두 전망은 발행 재개 가능성을 열어두지만 실제 회복 규모를 제시하지는 않았다.
한국투자증권 오은석의 시각은 더 보수적이다. 그는 내년 회사채 순발행액이 장기 평균 8조원을 밑돌 것으로 예상했다. 회복과 장기 평균 복귀는 같은 판단이 아니라는 의미다. 은행 대출금리와 회사채 금리의 실제 관계가 달라지면 기업의 조달 선택도 달라질 수 있으나, 2027년의 두 금리는 자료에 없다.
iM증권이 짚은 A급 이하의 회복 격차
발행 총량만 보면 신용등급별 차이를 놓치기 쉽다. iM증권 이승재는 올해 A급 이하 회사채의 발행량 감소가 평년보다 더욱 뚜렷했다고 밝혔다. 따라서 전체 발행이 회복하더라도 A급 이하까지 확산되는지는 별도의 확인이 필요하다.
관련 종목을 미리 특정할 근거도 없다. 미뤄진 회사채 발행을 실제로 재개할 기업 명단과 2027년 신용등급별 발행량이 확인되지 않았기 때문이다. 특정 기업의 수혜나 피해를 단정하기보다 발행 주체와 신용등급이 드러나는 실제 발행을 기다릴 이유가 여기에 있다.
2027년 회사채 시장의 확인 순서
- 1분기 발행: 한시화가 예상한 이연 발행 집중이 실제 발행으로 전환하는지 본다.
- 순발행액: 발행 증가가 상환액을 넘어 순발행으로 이어지는지 확인한다.
- 조달 금리: 은행 대출금리와 회사채 금리 가운데 기업이 어느 경로를 선택하는지 살핀다.
- 신용등급: 회복이 A급 이하 회사채까지 확대하면 발행 정상화의 범위가 넓어진다.
회복 기대보다 실제 발행을 볼 때
2027년 회사채 발행은 이연 수요의 복귀로 올해보다 나아질 여지가 있지만, 장기 평균 8조원을 밑돌 수 있다는 전망과 A급 이하의 부진이 함께 남아 있다. 판단의 분기점은 1분기 실제 발행, 순발행 전환 여부, 신용등급별 확산이다. 기대는 이미 제시됐고 이제 시장이 확인할 것은 물량이다.
📊 분석 데이터
시장 심리 악재
분류 근거 올해 회사채 발행액이 지난해 같은 기간보다 15조6천억원 감소했고 A급 이하의 발행 위축도 더 뚜렷해, 2027년 회복 전망만으로 부진이 해소됐다고 판단하기 어렵다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)