한눈에
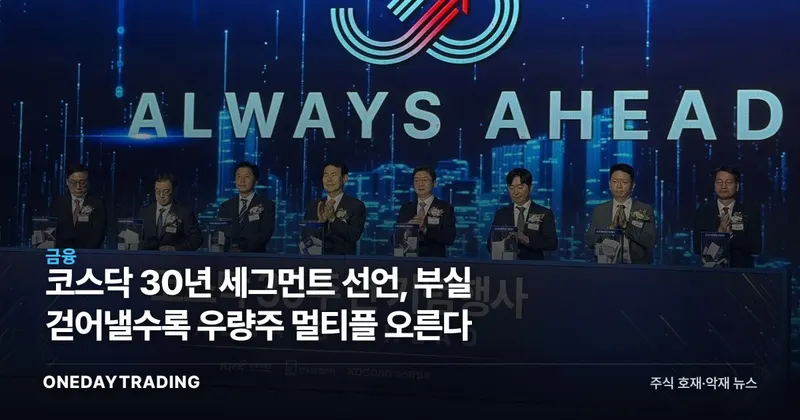
코스닥이 출범 30주년을 맞은 오늘, 한국거래소는 두 가지를 동시에 꺼냈다. 우량기업을 별도 그룹으로 분류하는 세그먼트 도입, 그리고 부실기업 퇴출 기준 강화. 지수가 이 발표에 즉각 반응하지 않은 건 우연이 아니다. 시장은 선언보다 집행 타임라인을 보고 있고, 그 간격이 지금 코스닥의 핵심 변수다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석코스닥이 출범 30주년을 맞은 오늘, 한국거래소는 두 가지를 동시에 꺼냈다. 우량기업을 별도 그룹으로 분류하는 세그먼트 도입, 그리고 부실기업 퇴출 기준 강화. 지수가 이 발표에 즉각 반응하지 않은 건 우연이 아니다. 시장은 선언보다 집행 타임라인을 보고 있고, 그 간격이 지금 코스닥의 핵심 변수다.
코스닥의 만성적 구조 문제는 하나다. 외국인 비중이 낮다. 코스피 시가총액 대비 외국인 보유율이 30% 전후인 반면, 코스닥은 절반에도 못 미치는 수준에서 수년째 정체다. 이유는 명확하다. 지수 내 부실기업 비중이 높고, 기관이 벤치마크를 설계하기 어려운 구조다. 세그먼트 도입은 이 문제를 직접 겨냥한다.
상위 세그먼트가 생기면 수급 메커니즘이 달라진다. 재무건전성과 성장성을 충족한 종목이 별도 그룹으로 편입되면, 국내 연기금과 글로벌 기관이 코스닥 내 독립 벤치마크를 설계할 수 있다. MSCI·FTSE 같은 글로벌 지수 제공자가 세그먼트 편입 종목을 별도 추적하는 단계까지 가면 외국인 수급의 채널이 새로 열린다. 현재는 이 채널 자체가 없다.
부실기업 퇴출 강화는 또 다른 경로로 작동한다. 심사 기간이 길어지면서 한계기업이 지수에 오래 머무는 구조가 코스닥 전체의 멀티플을 눌러왔다. 퇴출 속도가 빨라지면 지수 내 우량주의 상대 가중치가 높아지고, 기계적으로 멀티플 재평가 조건이 충족된다. 다만 이 효과는 단기보다 중기 호흡이다. 시장이 아직 가격에 반영하지 않은 것은 바로 이 실행 속도다.
30년 만의 세그먼트 선언은 코스닥 수급 구조를 바꿀 수 있는 가장 실질적인 처방이다. 하지만 발표와 실행은 다른 이야기다. 코스닥 30년 역사에서 제도 개편 발표가 결과로 이어지지 않은 사례는 적지 않다.
낙관 시나리오는 세그먼트 기준이 명확하고 신속하게 확정되어 MSCI 코리아 리뷰 일정과 맞물리는 것이다. 이 경우 상위 세그먼트 편입 코스닥 우량주의 멀티플 프리미엄이 현재보다 유의미하게 높아질 수 있다. 리스크 시나리오는 기준 설계 과정에서 이해관계자 반발이 커지거나, 기준이 지나치게 느슨하게 설계되어 선별 효과가 희석되는 것이다.
다음에 볼 지표는 셋이다. 세그먼트 편입 기준 세부안 공개 일정, 부실기업 퇴출 심사 건수의 실질적 증가 여부, 그리고 외국인 코스닥 순매수가 방향을 바꾸는 시점. 발표를 제도로 만드는 건 선언이 아니라 이 세 가지다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.