3줄 브리핑
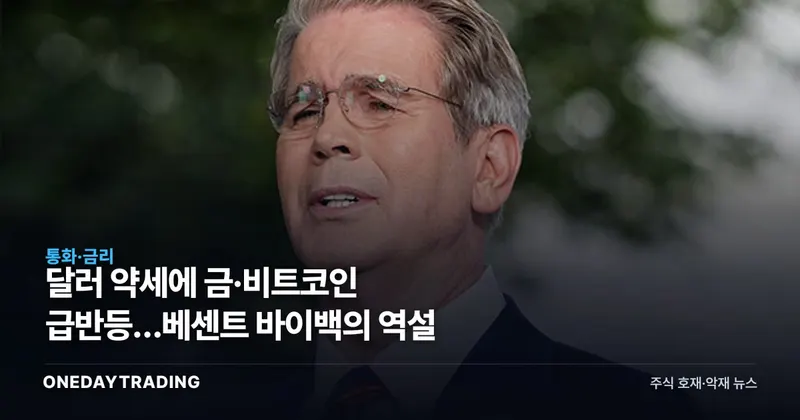
- 미국 재무부의 장기국채 바이백 확대는 금리를 누르는 정책이지만, 한국 투자자에게는 달러 약세와 대체자산 재평가를 동시에 여는 변수다.
- 매일경제 증권 8월 22일 보도 기준, 미국 재무부는 8월 19일 장기물 국채 재매입 규모를 최소 2배 늘리겠다고 발표했다.
- 8월 21일 달러인덱스는 98.6~98.7대까지 내려왔고, 비트코인은 전날 7만달러 선을 돌파했다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석달러 약세와 금·비트코인 반등은 단순한 위험선호가 아니다. 미국이 장기금리를 누르기 위해 국채 시장에 더 깊게 들어가면, 투자자는 금리 안정의 수혜와 달러 신뢰 훼손의 비용을 동시에 가격에 넣는다. 이게 진짜 말하는 건 미국 장기채의 변동성이 금에서 비트코인까지 자산배분의 중심축을 흔들고 있다는 점이다.
국채 바이백은 정부가 시장에 유통되는 국채를 되사들여 유동성과 가격을 조절하는 방식이다. 장기물 금리를 낮추면 채권 가격은 안정될 수 있지만, 재정적자와 국가부채라는 원인은 그대로 남는다. 시장은 금리의 문제를 달러 가치의 문제로 옮겨 읽기 시작했다.
한국 투자자에게 첫 번째 경로는 환율이다. 달러가 약해지면 원화 기준 해외자산 수익률은 일부 희석된다. 반대로 금, 비트코인, 은처럼 달러 신뢰 하락을 먹고 움직이는 자산은 포트폴리오 방어 수단으로 다시 호출된다. 코스피에서는 수출주보다 원화 강세에 민감한 수입 원가 업종과 귀금속·가상자산 관련주가 먼저 반응할 수 있다.
8월 19일 미국 재무부의 장기물 바이백 확대 발표 직후 달러인덱스는 98.8대로 내려가 5월 이후 3개월 만의 저점을 기록했다. 8월 21일 오전장에서도 달러인덱스는 98.6~98.7 안팎에서 움직였다. 시장은 미국 장기금리 억제 자체보다 그 정책이 약달러를 용인하는 신호인지에 더 민감하게 반응했다.
금과 비트코인의 논리는 다르지만 출발점은 같다. 금은 이자를 주지 않기 때문에 금리가 낮아질수록 보유 비용이 줄어든다. 비트코인은 제도권 현물 ETF와 거래소 수급에 더 민감하지만, 달러 가치가 흔들릴 때 디지털 대체자산이라는 서사가 강해진다. 비트코인이 7만달러를 넘은 것은 이 서사가 가격으로 옮겨간 장면이다.
베센트의 장기물 바이백 확대는 금리 안정에는 우호적이지만, 달러 신뢰를 담보로 한 정책이라는 점에서 금·비트코인에는 호재, 달러 자산에는 환헤지 점검 신호다.
금은 달러로 거래되는 대표 안전자산이라 달러 가치가 내려가면 다른 통화 보유자의 구매력이 커진다. 금리가 낮아질 때 금 보유의 기회비용도 줄어 금 가격에는 우호적인 조건이 된다.
비트코인 7만달러 돌파가 지속되려면 현물 ETF 순유입, 거래소 보유량 감소, 펀딩비 과열 여부를 함께 봐야 한다. 가격만 오르고 신규 자금 유입이 약하면 단기 급등 이후 변동성이 커진다.
미국 장기국채 바이백은 장기금리 하락 기대를 통해 성장주 밸류에이션에 우호적이다. 다만 달러 약세가 원화 강세로 이어지면 자동차·반도체 같은 수출 대형주의 환율 모멘텀은 약해질 수 있다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.