요약
모듈러주택의 핵심 문제는 기술이 아니라 금융과 규격이다. 미국 신축의 3%에 머문 이 시장은 21st Century ROAD to Housing Act가 건드린 코드 표준화와 FHA 대출 규칙이 실제로 풀릴 때만 커진다.
기사 상단의 30년 고정금리 7.06%를 기준으로 원금 3억 원, 30년 원리금균등이라면 월 상환액은 약 200만 원 안팎이다. 금리가 높은 환경에서는 공장 생산성보다 자금조달 구조가 먼저 수익성을 가른다.
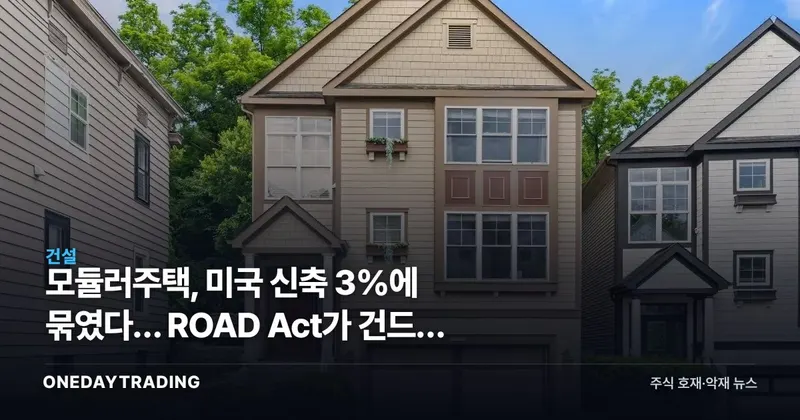
모듈러주택의 핵심 문제는 기술이 아니라 금융과 규격이다. 미국 신축의 3%에 머문 이 시장은 21st Century ROAD to Housing Act가 건드린 코드 표준화와 FHA 대출 규칙이 실제로 풀릴 때만 커진다.
기사 상단의 30년 고정금리 7.06%를 기준으로 원금 3억 원, 30년 원리금균등이라면 월 상환액은 약 200만 원 안팎이다. 금리가 높은 환경에서는 공장 생산성보다 자금조달 구조가 먼저 수익성을 가른다.
이번 기사의 핵심은 모듈러주택이 왜 안 컸는지를 다시 묻는 데 있다. NAHB에 따르면 오프사이트 건설은 미국 신규주택의 100채 중 3채 수준에 그친다. 그런데 새로 통과된 21st Century ROAD to Housing Act는 이 병목을 규제와 금융에서 풀어보겠다고 나섰다.
법안의 302조와 303조는 서로 다른 벽을 겨눈다. 302조는 공장형 주택의 코드 표준화와 혼재된 주·지방 규정을 정리하는 방향이고, 303조는 ADU와 제조주택 금융에서 FHA 한도와 draw schedule을 손본다. 즉 설계와 자금집행의 규칙을 맞추지 못해 멈췄던 산업에 연방정부가 공통 룰을 넣겠다는 뜻이다.
다만 수요가 없어서가 아니다. Katerra는 2021년 20억달러 이상을 쓰고 무너졌지만, ARO Homes는 8만6000평방피트 규모의 새크라멘토 공장에서 연 100채 생산을 내세운다. 문제는 생산 가능성보다 그 생산을 은행과 보증기관이 같은 방식으로 받아들이느냐에 있다.
모듈러주택은 현장에서 집을 짓는 대신 공장에서 주요 부재를 만든 뒤 현장에서 조립하는 방식이다. 겉으로는 공기 단축이 핵심처럼 보이지만, 실제 병목은 공정 초반에 비용이 먼저 나가는 구조다. 그래서 일반 주택과 같은 대출 회차를 적용하면 현금흐름이 끊기고, 낯선 리스크로 분류되기 쉽다.
여기에 지방 인허가와 토지이용 규정이 겹친다. 표준 코드가 없고 지역마다 규정이 다르면 제조사는 한 번 만든 제품을 여러 시장에 복제하기 어렵다. 결국 이 산업은 기술보다 규제의 규모의 경제를 못 만들었고, 그 결과 시장점유율도 3% 선에 묶였다.
강세 시나리오는 간단하다. HUD가 표준 코드와 금융 규칙을 구체화하고, FHA·Fannie·Freddie가 공장형 공정에 맞는 자금집행을 허용하면 모듈러는 시범사업이 아니라 반복 생산 산업이 된다. 이 경우 회전율 개선이 곧 마진 개선으로 이어진다.
약세 시나리오는 정책 문구만 있고 실행이 느릴 때다. 30년 모기지가 7% 안팎을 유지하면 수요자는 여전히 비싸고, 지방정부가 zoning을 묶고 있으면 제조사는 다른 시장으로 복제하지 못한다. 그러면 주가는 기대를 먼저 반영하고 실적은 뒤따르지 못한다.
기술이 부족해서가 아니라 금융과 규정이 따라오지 못했기 때문이다. 공장형 주택은 비용이 초기에 몰리는데, 일반 건축과 같은 대출 회차를 적용하면 자금이 막히고 지역별 코드가 달라 복제도 어렵다.
여기에 Katerra 같은 실패 사례가 시장 불신을 키웠다. 수요가 없어서가 아니라, 같은 제품을 같은 규칙으로 대량 공급하는 체계를 못 만든 것이다.
핵심은 코드 표준화와 금융 규칙 정리다. 302조는 HUD가 공장형 주택의 규제 장벽을 점검하게 하고, 303조는 FHA 대출과 ADU, 제조주택 금융을 손질한다.
즉 집을 더 싸게 짓자는 선언이 아니라, 공장 생산이 은행과 정책 시스템에서 정상 거래로 인정받게 하려는 시도다. 실행이 붙으면 효과가 커지고, 문구에 그치면 파급은 제한적이다.
유리하다고 단정하기 어렵다. 금리가 높으면 월 상환액이 커져 수요가 둔해지고, 개발사도 공장 선투입 자금을 더 비싼 돈으로 조달해야 한다.
다만 금리 부담이 큰 시장일수록 공기 단축과 인건비 절감의 가치가 커진다. 그래서 금리가 7% 아래로 내려가면 수요 측면이, 7%를 넘으면 금융 병목이 더 크게 작동한다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (HousingWire)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
미국 신축의 3%에 머문 모듈러주택은 코드 표준화와 FHA 대출 완화가 맞물려야 커진다. 7%대 금리에서는 공장 생산성보다 금융 병목이 먼저 수익성을 가른다.
원데이트레이딩 편집팀의 독자적 분석 판단입니다. 투자 참고용.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.