무엇이 달라지나
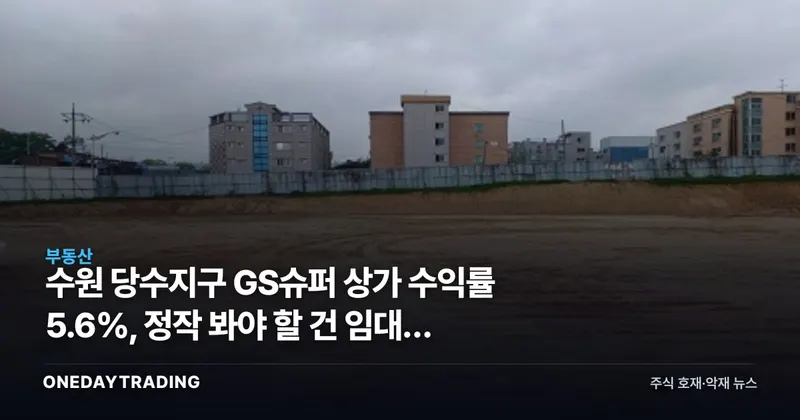
3.3㎡당 150만원이라는 숫자만 보면 싸다는 인상을 준다. 하지만 8405㎡는 2543평에 가깝다. 150만원을 곱하면 총 호가는 38억원 수준이다. 산업단지 배후 나대지치고 결코 작은 액수가 아니다. 단위가격이 낮아 보이는 매물일수록 총액을 먼저 계산해야 한다는 기본이, 이번 매물에서도 그대로 확인된다.
수원 당수지구 상가는 결이 다르다. 본사직영이라는 표현이 핵심이다. 프랜차이즈 가맹점은 계약 만료나 매출 부진으로 언제든 빠질 수 있지만, 본사가 직접 운영하는 매장은 임차인 신용도가 가맹점보다 높게 평가된다. 공실 위험이 낮다는 뜻이고, 상업용 부동산 매수자가 상가를 고를 때 가장 먼저 보는 변수이기도 하다. 그런데도 수익률이 5.6%대라는 건, 매도자가 원하는 가격에 사려는 매수자가 그만큼 높은 수익률을 요구하고 있다는 의미로 읽어야 한다.
표면수익률 5.6%는 임대료를 매매가로 나눈 세전·공실 미반영 숫자일 가능성이 크다. 재산세와 관리비, 향후 공실 기간을 빼고 나면 실질수익률은 그보다 낮아진다. 임대차 계약이 몇 년 남았는지, 임대료 인상 조항이 있는지도 표면수익률만으로는 알 수 없다. 상가 투자는 숫자 하나가 아니라 임대차 계약서를 봐야 끝나는 계산이다.
숫자와 맥락으로 보기
지방 산업단지 배후 나대지 시장은 몇 년째 매수세가 얇다. 개발 인허가와 용도지역 규제가 걸려 있는 데다, 매입 후 곧바로 건축에 들어갈 수 있는 매물이 많지 않다. 이런 땅이 급매로 나온다는 건 보유자가 이자비용이나 재산세 같은 보유 부담을 계속 지기보다 지금 파는 쪽을 택했다는 뜻이다. 3.3㎡당 150만원이 실제 낙찰 가능한 가격인지는 별개 문제다. 이 숫자는 매도자가 부른 호가이고, 음성 인근 유사 나대지의 최근 실거래가와 비교해야 급매의 진짜 폭을 알 수 있다.
상가 쪽 계산은 대출을 끼면 더 선명해진다. 예컨대 매입가를 10억원으로 가정하면, 수익률 5.6% 기준 연 임대수익은 약 5600만원이다. 여기에 60%를 상가담보대출로 조달하고 금리를 연 5%대로 잡으면 대출 6억원의 연 이자는 3000만원, 월로 나누면 250만원 안팎이다. 임대수익에서 이자를 빼면 남는 돈은 연 2600만원 수준으로 줄어든다. 수익률 숫자가 매력적으로 보여도, 대출 스프레드를 계산하면 체감 수익은 절반 가까이 얇아질 수 있다는 얘기다.
리스크 체크
- 3.3㎡당 150만원은 매도자가 제시한 호가다. 실거래 신고가와 차이가 클 수 있어 인근 사례 확인이 먼저다.
- 수익률 5.6%는 표면수익률로 보인다. 재산세·관리비·공실 기간을 반영하면 실질수익률은 이보다 낮아질 수 있다.
- 본사직영 매장이라도 임대차 계약 잔여기간과 갱신 조건을 확인하지 않으면 계약 종료 후 공실 위험이 남는다.
- 나대지는 제2종일반주거지역 용도 규제와 개발행위 인허가 절차가 있어, 매입 후 곧바로 개발이 가능한지 별도로 따져야 한다.
한 줄 결론
급매와 직영이라는 단어는 매수자에게 유리한 신호지만, 호가와 실거래·표면수익률과 실질수익률을 구분하지 않으면 그 유리함은 계산이 아니라 기대로 끝난다.
실시간 데이터로 본 GS리테일
GS리테일의 최근 종가는 25,750원(전일 대비 0.00%)이며, 외국인·기관 수급과 뉴스·모멘텀을 종합한 신호등은 🟡 중립·관망다. 긍정·부정 신호가 엇갈려 지켜볼 구간입니다.
※ 시세·외국인/기관 수급 데이터는 한국투자증권(KIS) 제공이며, 발행 시점 기준입니다.
📊 분석 데이터
분야 부동산
투자 관점 중립 당수지구 상가의 임차인이 GS리테일이 직접 운영하는 GS슈퍼마켓으로, 임차인 신용도가 해당 상가의 공실 위험과 매매가 산정에 직접 영향을 미친다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 부동산)