요약
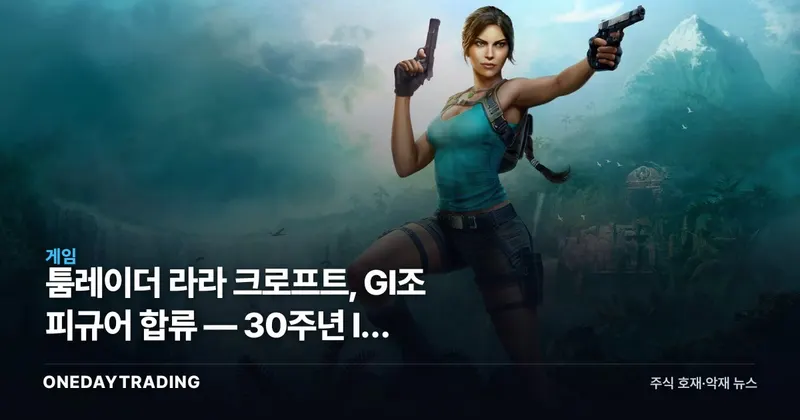
1996년 데뷔한 툼레이더의 라라 크로프트가 30주년을 맞아 해즈브로의 GI조 액션피규어 라인에 합류한다. 게임 캐릭터가 완구 프랜차이즈로 넘어가는 전형적 머천다이징 확장이다. 단발성 협업이지만, 장기 휴면에 가깝던 IP가 다시 외부 노출을 늘린다는 점에서 신작 사이클의 전조로 읽을 여지가 있다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석1996년 데뷔한 툼레이더의 라라 크로프트가 30주년을 맞아 해즈브로의 GI조 액션피규어 라인에 합류한다. 게임 캐릭터가 완구 프랜차이즈로 넘어가는 전형적 머천다이징 확장이다. 단발성 협업이지만, 장기 휴면에 가깝던 IP가 다시 외부 노출을 늘린다는 점에서 신작 사이클의 전조로 읽을 여지가 있다.
이번 협업의 핵심은 게임 콘텐츠가 아니라 라이선스 상품이다. 라라 크로프트라는 캐릭터 자산을 해즈브로가 보유한 GI조 군사 액션피규어 포맷에 이식하는 방식으로, 게임 본편의 매출과는 별개 트랙에서 움직인다. 30주년이라는 상징적 시점에 맞춰 브랜드 인지도를 다시 끌어올리려는 마케팅 성격이 짙다.
툼레이더 IP의 현재 소유 구조도 함께 봐야 한다. 크리스털 다이내믹스와 에이도스 몬트리올은 엠브레이서그룹 산하로 편입돼 있고, 차기 신작은 외부 퍼블리싱 협력 체제로 개발이 진행되는 것으로 알려져 있다. 즉 이번 피규어는 IP 보유사가 신작 출시 전 브랜드 온기를 유지하려는 사전 작업의 일부로 해석하는 편이 자연스럽다.
완구 협업은 게임 출시일과 직접 연동되지 않는다. 따라서 이 발표 자체를 신작 일정 확정이나 매출 가시화로 받아들이는 것은 과대 해석이다. 어디까지나 IP의 시장 잔존 가치를 보여주는 지표에 가깝다.
게임 IP의 수익화는 본편 판매에서 영상화, 완구, 의류, 콜라보로 외연을 넓히는 흐름이 정착돼 있다. 캐릭터 인지도가 충분한 IP일수록 라이선스 로열티는 개발비 부담 없이 마진을 더하는 구조라, 보유사 입장에서는 저비용 고효율 채널이다. 라라 크로프트는 영화화와 다수 시리즈로 대중 인지도가 검증된 만큼 이런 확장에 적합한 자산이다.
반대로 완구 라이선스 단건은 회계상 비중이 작아 분기 실적을 흔들 만한 규모가 아니다. 투자 판단에서 의미를 갖는 부분은 매출 그 자체보다, 보유사가 해당 IP에 마케팅 자원을 다시 배분하기 시작했다는 신호다.
강세 측 논리는 명확하다. 30주년 머천다이징이 신작 발표, 영상화 라인업과 시차를 두고 묶이면 IP 전체의 노출 빈도가 높아지고, 보유사의 콘텐츠 파이프라인에 대한 시장 기대가 선반영될 수 있다. 라이선스는 개발 리스크 없이 마진을 더하는 구조라 IP 회수기 종목에 우호적이다.
약세 측 논리도 무시할 수 없다. 피규어 협업은 단발성 마케팅 이벤트이며 분기 매출에 유의미하게 잡히지 않는다. 정작 신작 출시일과 완성도, 퍼블리싱 조건이 확정되지 않은 상태에서 IP 부활을 미리 가격에 반영하면 기대만으로 밸류에이션 부담이 쌓일 위험이 있다. 엠브레이서의 그룹 재편 불확실성도 IP 가치 실현 경로를 흐린다.
본 글은 원문 게임 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (Polygon)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.