한국은행 공개가 투자자에게 말하는 것
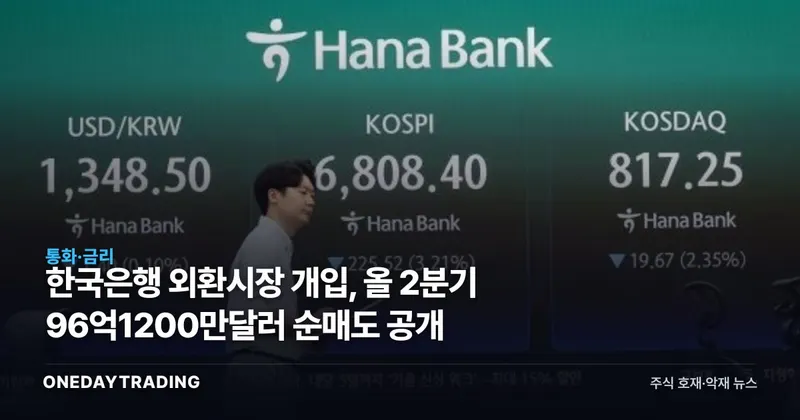
한국은행이 공개한 외환당국의 올 2분기 96억1200만달러 순매도는 원·달러 환율의 한 시점보다 개입의 지속성을 먼저 읽어야 하는 자료다. 아시아경제 증권이 전한 수치를 보면 분기 순매도액은 앞선 두 분기보다 작아졌지만, 외환당국의 달러 매도 자체는 계속됐다. 이게 진짜 말하는 건 환율의 방향이 확정됐다는 사실이 아니라 시장안정조치가 아직 종료되지 않았다는 점이다.
외환시장 순매도는 외환당국이 시장에 판 달러에서 사들인 달러를 뺀 금액이다. 투자자 입장에서는 순매도 규모 하나를 환율 전망으로 곧장 번역하기보다, 규모와 연속성, 다음 공개 수치를 분리해 읽어야 한다. 이번 자료에는 개별 상장사의 실적이나 주가 반응이 없어 특정 종목의 수혜와 피해를 판정할 근거도 없다.
외환당국의 96억1200만달러, 원화로는 14조4370억원
한국은행은 30일 시장안정조치 내역을 공개하며 외환당국이 올 2분기 외환시장 안정을 위해 96억1200만달러를 순매도했다고 밝혔다. 2분기 평균 원·달러 환율 1502원을 적용한 금액은 14조4370억원이다. 달러 기준으로도, 원화 환산 기준으로도 개입의 크기를 확인할 수 있는 수치다.
올 2분기 순매도 규모는 분기 기준 역대 다섯 번째였다. 규모가 앞선 분기보다 줄었다는 사실만 보면 개입 강도가 낮아진 것으로 읽기 쉽다. 표면적으로는 축소지만 구조를 보면 순매도 상태가 계속됐다는 사실이 함께 남는다. 감소와 종료는 같은 말이 아니다.
7개 분기 연속 순매도와 분기별 흐름
외환당국은 2024년 4분기 이후 7개 분기 연속 달러를 순매도했다. 지난해 4분기 순매도액은 224억6700만달러로 역대 최고치를 기록했고, 올 1분기에도 136억2800만달러를 순매도했다. 올 2분기 96억1200만달러는 두 수치보다 작지만 연속 순매도 흐름 안에 놓여 있다.
시장이 이미 확인한 것은 순매도액의 분기별 축소다. 아직 확인하지 못한 것은 이 흐름이 순매수 전환으로 연결되는지, 다시 확대되는지다. 연속 순매도가 이어지면 시장안정조치의 지속성이 남고, 순매수로 전환하면 흐름을 다르게 평가할 근거가 생긴다. 어느 쪽이든 한 분기의 규모만으로 방향을 확정하기에는 자료의 범위가 좁다.
자료가 밝힌 범위는 전체 순매도액까지다. 외환당국을 구성하는 개별 기관별 순매도액과 개별 거래의 시점·환율은 공개된 사실에서 확인되지 않는다. 따라서 2분기 평균 환율 1502원은 원화 환산의 기준이지 모든 거래가 같은 환율로 체결됐다는 의미는 아니다.
다음 시장안정조치에서 확인할 기준
다음 판단의 분기점은 3분기 실제 달러 순매도 규모다. 현재 제공된 자료에는 그 값이 없으므로 감소나 종료를 미리 단정할 수 없다. 투자자는 전망보다 다음 한국은행 시장안정조치 내역에서 흐름이 유지되는지, 줄어들면 어느 정도인지, 순매수로 전환하는지를 확인하는 편이 정확하다.
- 규모: 다음 공개 수치가 올 2분기 96억1200만달러를 웃돌면 개입 확대, 밑돌면 추가 축소로 구분해 읽는다.
- 방향: 달러 순매도가 유지되는지, 순매수로 전환하는지가 연속성 판단의 핵심이다.
- 기준: 달러 금액과 원화 환산액을 섞지 말고 각각의 단위와 적용 환율을 함께 확인한다.
- 한계: 전체 순매도액만으로 개별 거래 시점이나 개별 기관의 행동을 추정하지 않는다.
이번 수치는 환율이 어디로 갈지를 확정하는 신호가 아니라 외환당국이 얼마나 오래, 어느 규모로 달러 순매도를 이어왔는지를 보여주는 기록이다. 다음에 볼 매크로 트리거는 추정치가 아니라 한국은행이 공개할 실제 시장안정조치 내역이다.
원/달러 환율 지표2026-09-30 기준
현재1,352원▼ 0.53%
| 기간 흐름 | 1주 +0.15% 1개월 -1.04% |
|---|
지수·원자재·환율은 글로벌 시장 기준이며, 발행 시점 값입니다.
📊 분석 데이터
시장 심리 중립
분류 근거 대규모 달러 순매도가 외환시장 안정 조치의 지속성을 보여주지만, 개별 종목의 손익이나 이후 환율 방향을 판정할 근거는 제공되지 않았다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (아시아경제 증권)