완성차 수익성, 판매량보다 생산 유연성이 먼저다
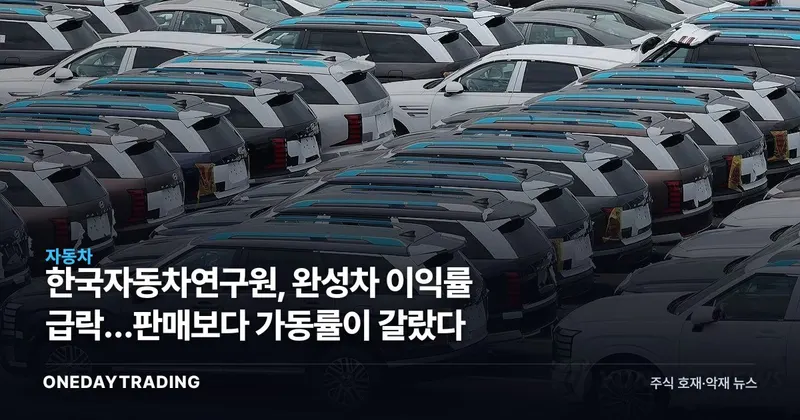
완성차 수익성 변화란 매출이 늘어나는지뿐 아니라 그 매출이 영업이익으로 얼마나 남는지를 가리키는 문제다. 한국자동차연구원의 분석에서는 2023년을 정점으로 글로벌 주요 20개사의 매출 증가세가 둔화했고 영업이익도 감소하는 흐름이 나타났다. 외형 성장만 보고 자동차 업종의 이익 회복을 앞당겨 판단하기 어려운 이유다.
이 소식이 실적에 닿는 지점은 가동률이다. 전기차 수요가 부진하면 미리 투자한 설비가 충분히 돌아가지 않고, 투입된 자금이 판매와 이익으로 연결되는 속도도 늦어진다. 따라서 투자 규모 자체보다 기존 사업의 수익성을 유지하면서 신규 생산능력을 실제 수요에 맞게 활용하는지가 마진을 가른다.
지금 확인되는 것과 아직 아닌 것을 나누면 선명하다. 업종 전체의 이익률 하락과 복수 파워트레인의 방어력은 확인됐지만, 분석 대상 회사별 매출·영업이익·영업이익률과 정확한 분석 시작 연도는 공개된 사실만으로 비교할 수 없다. 특정 기업의 우열이나 수익성 회복 시점을 단정할 근거도 여기에 포함되지 않는다.
영업이익률 7.9%에서 2.3%로 내려간 의미
연합뉴스 증권 보도에 따르면 글로벌 주요 완성차 20개사의 합산 영업이익률은 2023년 7.9%에서 2025년 2.3%로 낮아졌다. 이 숫자는 매출 증가세 둔화보다 이익 감소가 투자 판단의 중심에 놓여야 함을 말한다. 자동차 섹터를 하나로 묶어 평가하기보다 주력 시장과 제품군, 생산체계가 손익을 어떻게 방어하는지 따져야 한다.
한국자동차연구원은 지역·국가·제품군별로 변화의 강도가 달라 업체별 주력 시장과 제품 구성에 따라 수익성이 차별화된다고 설명했다. 같은 산업 압력이 모든 업체에 작용하더라도 손익 결과가 같지는 않다는 뜻이다. 시장이 업종 전반의 둔화를 반영하더라도 생산 대응력에 따른 기업별 격차까지 같은 강도로 평가하면 분석이 거칠어진다.
맥킨지가 짚은 생산라인 전환의 비용과 시간
맥킨지는 파워트레인 수요 변화에 맞춰 차종과 생산라인을 전환하려면 완성차 업계에 약 2억∼4억달러와 9∼15개월이 소요된다고 분석했다. 전환은 즉시 끝나는 조정이 아니라 비용과 시간이 함께 드는 의사결정이다. 수요 예측이 빗나가면 낮은 가동률이 부담이 되고, 뒤늦은 대응도 전환 기간 때문에 손익 개선을 지연시킨다.
수주잔고보다 소비자 수요가 중요한 완성차 산업에서는 생산능력의 양보다 배치가 관건이다. 전기차 수요가 회복하면 선행 설비의 활용도가 개선되는 경로가 열리지만, 부진이 이어지면 가동률과 투자 성과가 동시에 눌린다. 복수 파워트레인을 한정된 생산 자원 안에서 운용하는 역량이 단순한 제품 다양성을 넘어 이익 방어 장치가 되는 구조다.
현대차그룹과 일본 도요타가 제시한 방어 조건
- 현대차그룹은 하이브리드차를 포함한 복수 파워트레인에 강점을 지닌 기업군으로 보고서에 제시됐다. 수요가 특정 동력원에 집중되지 않을 때 제품 구성을 대응시킬 수 있다는 점이 안정적인 수익성과 연결됐다.
- 일본 도요타 역시 복수 파워트레인 경쟁력을 통해 수익성을 안정적으로 유지한 사례로 언급됐다. 투자 관점에서는 하이브리드차라는 이름보다 수요 변화에 생산과 제품군을 맞출 실행력이 판단 기준이다.
- 글로벌 완성차 업계에는 합산 영업이익률 하락이 부담이다. 신규 투자가 실제 판매로 이어지지 않거나 생산 전환이 늦어지면 가동률 저하가 영업이익을 먼저 압박한다.
자동차 투자자가 확인할 리스크와 분기점
- 다음 실적 발표에서는 판매 증가 여부와 함께 영업이익, 영업이익률, 생산설비 가동률이 같은 방향으로 회복하는지 봐야 한다. 판매만 늘고 이익률이 개선되지 않으면 수익성 회복으로 해석하기 어렵다.
- 차종과 생산라인 전환 발표가 나오면 비용뿐 아니라 전환 기간을 함께 점검해야 한다. 맥킨지가 제시한 비용·기간은 수요 대응이 손익에 즉시 반영되지 않는다는 경고다.
- 신규 기술의 공동 개발과 표준화가 확대하면 중복 투자 부담을 줄이고 자체 개발 자원을 차별화 영역에 집중하는 경로가 생긴다. 실제 투자 성과로 연결되는지는 판매와 이익에서 확인해야 한다.
- 현대차그룹과 일본 도요타의 안정적인 수익성이 유지하면 복수 파워트레인의 방어 논리가 힘을 얻는다. 반대로 이들의 수익성까지 꺾이면 업종 공통 압력이 제품 구성의 완충력을 넘어섰다는 신호가 된다.
한 줄 판단, 자동차주는 가동률에서 갈린다
완성차 업종의 이익 회복은 판매 확대만으로 완성되지 않는다. 기존 사업의 수익성과 가동률을 지키면서 신규 생산능력을 실제 수요에 연결하는 기업만 차별화될 조건을 갖춘다. 다음 판단의 기준은 낙관적 전환 서사가 아니라 회사별 영업이익률과 가동률, 투자 성과의 동행 여부다.
📊 분석 데이터
시장 심리 악재
분류 근거 글로벌 주요 완성차 20개사의 매출 증가세가 둔화하고 영업이익이 감소해 자동차 섹터 전반의 수익성 압박이 확인됐다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)