삼성증권이 코스닥에서 가른 세 가지 기준
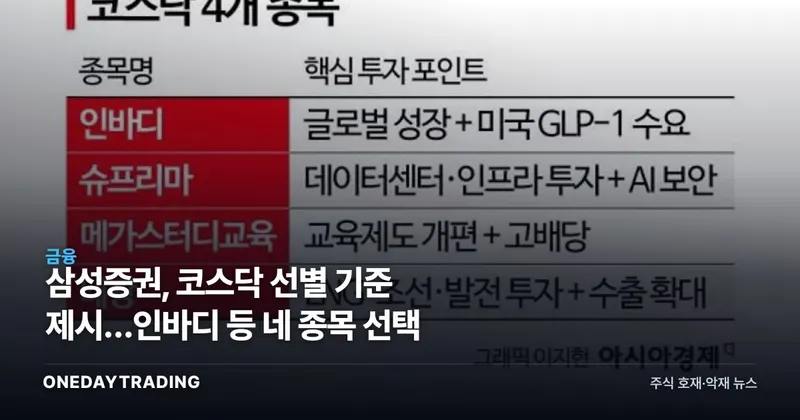
코스닥의 반등을 먼저 단정하기보다 어떤 기업이 수급 공백을 견딜 수 있는지 가려낼 때다. 아시아경제 증권이 기사 발행 시점에 전한 내용에 따르면 삼성증권은 성장성의 인바디, 재무 안정성의 슈프리마·태광, 주주환원의 메가스터디교육을 선정했다. 지수 방향을 맞히는 선택이 아니라 서로 다른 기초체력을 구분한 선별이라는 점이 투자자에게 더 직접적인 의미를 갖는다.
이 선별은 코스닥 종목을 성장성·재무 안정성·주주환원이라는 세 축으로 나눠 평가한 것이다. 하나의 기대에 포트폴리오 전체를 맡기기보다 매출 흐름, 재무 체력, 현금 환원의 근거를 따로 확인하는 접근이다.
개인투자자 자금이 보여준 수급의 균열
올해 개인투자자는 레버리지 상장지수펀드를 14조6000억원 순매수하면서 코스닥에서는 7조5000억원을 순매도했다. 이 숫자는 위험 선호가 사라졌다기보다 자금이 코스닥 밖에 머물렀음을 말한다. 가격이 낮아졌다는 사실만으로 반등을 설명하기 어려운 이유다.
흐름은 7월 이후 달라졌다. 개인투자자는 코스닥에서 2조6000억원을 순매수하며 방향을 바꿨다. 이 움직임이 이어지면 종목 선별의 효과가 드러날 여지가 생기지만, 수급이 다시 꺾이면 우량성만으로 단기 주가 방향을 지키기는 어렵다.
김동영은 “코스닥지수는 가격과 펀더멘털 측면에서 매력이 높아진 상황”이라고 진단했다. 동시에 “수급 쏠림 해소와 정책 모멘텀이 향후 반등의 핵심 변수가 될 것”이라고 밝혔다. 시장에 이미 반영된 것은 코스닥의 소외이고, 아직 확인되지 않은 것은 그 소외가 실제 반등으로 전환하는지다.
인바디 성장성은 매출 기록과 해외 구조로 읽는다
삼성증권이 성장성 부문에서 고른 인바디는 10개 분기 연속 최대 매출을 경신했다. 단발성 기대가 아니라 매출 기록의 연속성이 확인된 사례다. 성장주 판단에서 먼저 볼 것은 이야기의 크기가 아니라 실적 흐름이 끊기지 않았는지다.
인바디의 해외 매출 비중은 올해 상반기 87%, 직판 비중은 같은 기간 85%였다. 해외 매출의 크기와 직접 판매 구조가 함께 제시됐다는 점에서 매출 확대와 판매 방식의 질을 나눠 볼 수 있다. 다음 실적 발표에서 최대 매출 경신이 유지하면 성장성 선정의 근거가 강화되고, 멈춘 경우에는 재평가 논리부터 점검해야 한다.
슈프리마와 태광, 재무 안정성 안에서도 다른 노출
- 슈프리마는 출입통제와 근태관리용 하드웨어 단말기 및 소프트웨어를 공급한다. 슈프리마의 통합보안시스템은 올해 상반기 연결 매출의 81%를 차지했다. 재무 안정성이라는 공통 분류 안에서도 실제 확인 대상은 주력 사업의 매출 비중과 지속성이다.
- 태광은 액화천연가스·조선·발전·플랜트 등에 사용되는 산업용 피팅을 생산한다. 태광은 전체 매출의 80%가 수출에서 발생한다. 따라서 재무 체력만 보는 데서 멈추지 않고 수출 물량과 제품 구성이 어떻게 움직이는지 확인해야 선정 논리의 지속성을 판단할 수 있다.
두 기업은 같은 재무 안정성 범주에 묶였지만 사업 구조는 같지 않다. 슈프리마는 보안 시스템 공급, 태광은 산업용 피팅과 수출이 핵심이다. 같은 기준으로 선정됐다는 사실을 동일한 실적 경로로 오해하면 안 된다.
메가스터디교육의 주주환원, 전망과 확정을 구분할 때
메가스터디교육은 주주환원 부문에 이름을 올렸다. 삼성증권이 제시한 올해 연간 배당수익률 전망은 8.3%다. 이는 확정된 배당수익률이 아니므로 숫자 자체보다 실제 배당 결정이 전망의 전제를 충족하는지가 분기점이다.
배당 기대는 현금 환원이라는 명확한 투자 근거를 제공하지만 확정 전에는 결과로 취급할 수 없다. 다음 배당 관련 발표가 나오면 전망치와 실제 결정 사이의 차이를 먼저 대조해야 한다.
네 종목을 함께 볼 때 피해야 할 오독
- 삼성증권의 선정은 향후 실제 주가 성과를 보장하지 않는다. 기업별 선정 이유와 시장 수급은 별개의 변수다.
- 인바디의 연속 최대 매출은 확인된 사실이지만 확정된 미래 매출과 영업이익은 자료에 없다.
- 슈프리마와 태광은 재무 안정성으로 함께 선정됐어도 매출을 만드는 제품과 수요처가 다르다.
- 메가스터디교육의 8.3%는 올해 연간 전망이며 확정 배당수익률이 아니다.
다음 확인 순서는 수급에서 기업 실적으로 내려간다
낙관 시나리오는 코스닥 순매수 흐름이 이어지고 네 기업의 선정 근거가 다음 실적과 배당 발표에서도 유지되는 경우다. 그때는 지수의 가격 매력에서 기업별 기초체력으로 관심이 이동할 조건이 갖춰진다.
리스크는 순서가 반대로 움직일 때 생긴다. 코스닥 수급이 꺾이거나 인바디의 매출 기록, 슈프리마의 주력 사업 비중, 태광의 수출 구조, 메가스터디교육의 배당 전제가 흔들리면 같은 선별표를 계속 적용할 근거가 약해진다. 투자자가 다음에 볼 것은 막연한 반등 구호가 아니라 코스닥 자금 흐름, 각 기업의 다음 실적 발표, 실제 배당 결정이다.
인바디 핵심 지표2026-09-30 기준
현재가53,800원▲ 0.56%
52주 위치57.2%
27,250원73,700원
| 기간 수익률 | 1주 -6.43% 1개월 -11.07% |
|---|
| 수급 | 외국인 +5억 순매수 (6일 연속) 기관 −3억 순매도 |
|---|
| 최근 뉴스 톤 | 호재 1 · 악재 0 |
|---|
시세·수급 데이터는 한국투자증권(KIS) 실시간 값이며, 수급·뉴스 톤 집계는 원데이트레이딩 자체 산출입니다.
수급·모멘텀 판정🟢 매수 우위
외국인·뉴스·모멘텀 지표에서 긍정적인 신호가 나타납니다.
- ▲수급 연속성외국인 6일 연속 순매수(+5억)
앞으로 확인할 일정
- 10.08지수옵션 만기일낮음KOSPI200 옵션 만기
- 10.22한국은행 금통위높음기준금리 결정 회의
- 10.28FOMC 정책금리 결정높음미 연준 통화정책 발표 — 금리·달러 방향
- 11.12지수옵션 만기일낮음KOSPI200 옵션 만기
📊 분석 데이터
시장 심리 호재
분류 근거 삼성증권의 선별 대상에 포함돼 인바디·슈프리마·태광·메가스터디교육의 성장성, 재무 안정성, 주주환원 근거가 부각됐다.
관련 종목·키워드#인바디#슈프리마#태광#메가스터디교육
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (아시아경제 증권)