왕단의 4.6% 전망이 투자자에게 말하는 것
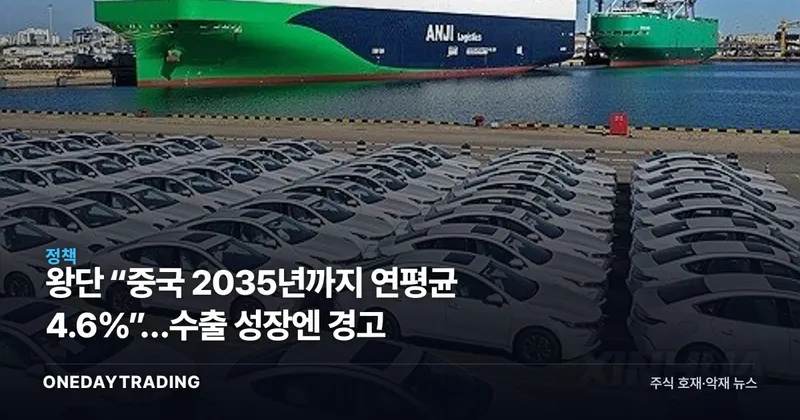
중국 경제를 볼 때 성장률 전망만 사서는 안 된다. 연합뉴스 증권이 2026-09-30 전한 내용에 따르면 왕단 유라시아그룹 중국 담당 이사는 중국이 2035년까지 연평균 최소 4.6% 성장할 것으로 내다봤지만, 현재 가장 큰 성장 엔진인 수출 중심 모델은 지속 가능하지 않다고 진단했다. 한국 투자자에게 더 중요한 것은 성장의 숫자보다 R&D·첨단기술의 상승 흐름이 부동산·투자·소비의 하강 흐름을 넘어설 수 있느냐다.
K자형 양극화는 첨단기술 산업과 나머지 경제 부문의 성장 방향이 갈라지는 현상이다. 중국 경제 전체가 같은 속도로 회복한다는 판단보다 어느 영역에 성장이 집중되고 어디에 부진이 남아 있는지를 분리해 읽어야 한다.
R&D가 만든 성장축, 수출 의존이 남긴 한계
왕단은 국산화를 위한 R&D가 중국 국내 투자의 주요 동력으로 자리 잡았으며, 인구 감소에도 장기 투자가 이어지고 있다고 말했다. 왕단이 제시한 2035년까지 연평균 최소 4.6%라는 중국 성장 전망은 이 흐름을 전제로 한다. 이게 진짜 말하는 건 성장 동력이 사라졌다는 주장이 아니라, 동력의 위치가 R&D와 수출 쪽으로 기울었다는 진단이다.
현재 확인되는 것과 아직 아닌 것을 나누면 선명하다. R&D 투자 지속과 수출의 성장 기여는 확인된 진단이지만, 실제 2035년 경제성장률은 아직 알 수 없다. 수출 중심 흐름이 이어지면 성장의 외형을 지탱하더라도 왕단이 제기한 지속 가능성 문제는 남는다.
선밍가오가 진단한 중국 경제의 K자형 전환
선밍가오 저장대 경영대학원 교수는 “중국 경제가 불균형한 K자형 전환을 겪고 있다”고 평가했다. 첨단기술 산업이 이끄는 상승 부문은 성장세를 이어가지만, 아직 투자와 소비 부진 등 하강 부문의 충격을 상쇄할 만큼 크지 않다는 설명이다.
이 구도에서 관건은 첨단기술의 성장세가 투자와 소비를 포함한 다른 경제 영역으로 확산되는지다. 상승 부문이 확대하면 경제 전반의 균형 회복을 기대할 근거가 강해진다. 반대로 투자와 소비 부진이 이어지면 첨단기술의 성과만으로 전체 경로를 낙관하기 어렵다.
부동산 3분의 1, 바닥론을 경계할 이유
선밍가오는 전성기 중국 부동산과 관련 산업이 전체 경제활동의 약 3분의 1을 차지한 것으로 추산했다. 그는 “부동산 자체가 안정되지 않는다면 거시경제 전반도 지속적으로 안정되기 어려울 것”이라고 말했다. 이 숫자는 부동산을 독립된 한 업종보다 중국 경제 안정 여부를 가르는 축으로 봐야 한다는 뜻에 가깝다.
왕단은 주택 가격이 계속 하락하고 있어 중국 부동산 시장이 바닥을 찍었다고 보기 어렵다고 진단했다. 시장이 여러 차례의 부동산 호황 이전인 2014년 수준을 적정 가격으로 받아들인다는 가정 아래, 왕단은 중국 전체 주택 가격이 지금부터 2030년까지 매년 적어도 15%씩 추가 하락할 것으로 전망했다. 이는 가정에 기초한 전망이며 실제 하락 폭과 바닥 시점은 확인되지 않았다.
중국 관련 섹터에 전달되는 경로
- 첨단기술 산업: 국산화를 위한 R&D가 국내 투자의 주요 동력이라는 진단은 상승 부문의 지속성을 판단할 근거다. 다만 그 성장세가 다른 경제 영역으로 번지는지는 별개의 문제다.
- 수출 관련 영역: 수출은 현재 중국 경제 성장의 가장 큰 엔진으로 지목됐다. 동시에 수출 중심 모델이 지속 가능하지 않다는 경고가 붙어 있어, 성장 기여와 구조적 한계를 함께 봐야 한다.
- 부동산과 관련 산업: 전성기 전체 경제활동의 약 3분의 1이라는 추산과 가격 하락 진단이 겹친다. 바닥 확인 전에는 안정 회복을 전제로 한 해석보다 하락 지속 조건을 먼저 점검할 필요가 있다.
- 투자·소비 영역: 첨단기술의 성장세가 아직 투자와 소비 부진의 충격을 상쇄하지 못한다는 평가가 기준점이다. K자형 구조가 전환하려면 하강 부문의 방향 변화가 확인돼야 한다.
리창의 정책 연구, 발표보다 내용을 봐야 한다
리창 중국 국무원 총리는 지난 28일 국무원 상무회의를 주재하고 부동산 시장 안정, 고용 촉진, 내수 확대를 위한 새로운 정책을 연구하겠다고 밝혔다. 정책의 구체적인 내용은 아직 제시되지 않았다. 따라서 연구 방침을 부동산 안정이나 내수 회복의 달성으로 바꿔 읽어서는 안 된다.
왕단은 “중앙정부는 여전히 지방정부가 각종 지출의 무거운 부담을 떠맡기를 기대하지만, 지방정부는 그렇게 할 수 없고 좋은 프로젝트도 없다”고 말했다. 정책 판단의 분기점은 목표의 표현이 아니라 지방정부의 지출 부담과 실행 여건을 어떻게 다루는지가 될 전망이다.
다음에 확인할 중국 경제의 분기점
- 부동산: 중국 전체 주택 가격의 하락이 이어지는지, 안정으로 전환하는지를 확인해야 한다. 실제 바닥 시점은 현재 자료로 판단할 수 없다.
- 성장 구조: 첨단기술 산업의 성장세가 투자와 소비로 확산하는지 살펴야 한다. 확산이 멈추면 K자형 양극화 진단은 계속 유효하다.
- 수출과 내수: 수출이 가장 큰 성장 엔진으로 남는 동안 내수 확대 정책이 어떤 내용으로 구체화되는지가 핵심이다.
- 정책 실행: 중국 국무원이 연구하겠다고 밝힌 부동산 안정·고용 촉진·내수 확대 정책의 구체적인 수단이 나오는지가 다음 확인 사건이다.
낙관과 하방을 가르는 조건
낙관 시나리오는 장기 R&D 투자가 유지되고 첨단기술의 성장세가 투자와 소비로 확대하는 경우다. 이때 왕단의 성장 전망과 선밍가오가 제시한 경제 전반의 확산 조건이 같은 방향을 가리킨다.
하방을 만드는 건 부동산 가격 하락과 투자·소비 부진의 지속이다. 여기에 수출 중심 성장의 한계가 겹치면 첨단기술 상승 부문이 나머지 영역의 충격을 상쇄하기 어렵다는 진단이 강화된다. 다음 판단은 전망치 자체보다 부동산 안정, 내수 확대 정책의 구체화, K자형 격차의 축소 여부에서 갈린다.
📊 분석 데이터
시장 심리 악재
분류 근거 R&D 중심 성장 전망에도 수출 주도 모델의 지속 가능성과 부동산 시장 안정 여부가 확인되지 않아 중국 수요와 관련 섹터의 불확실성이 크다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)