개인, KODEX 레버리지에 2567억원을 밀어넣다
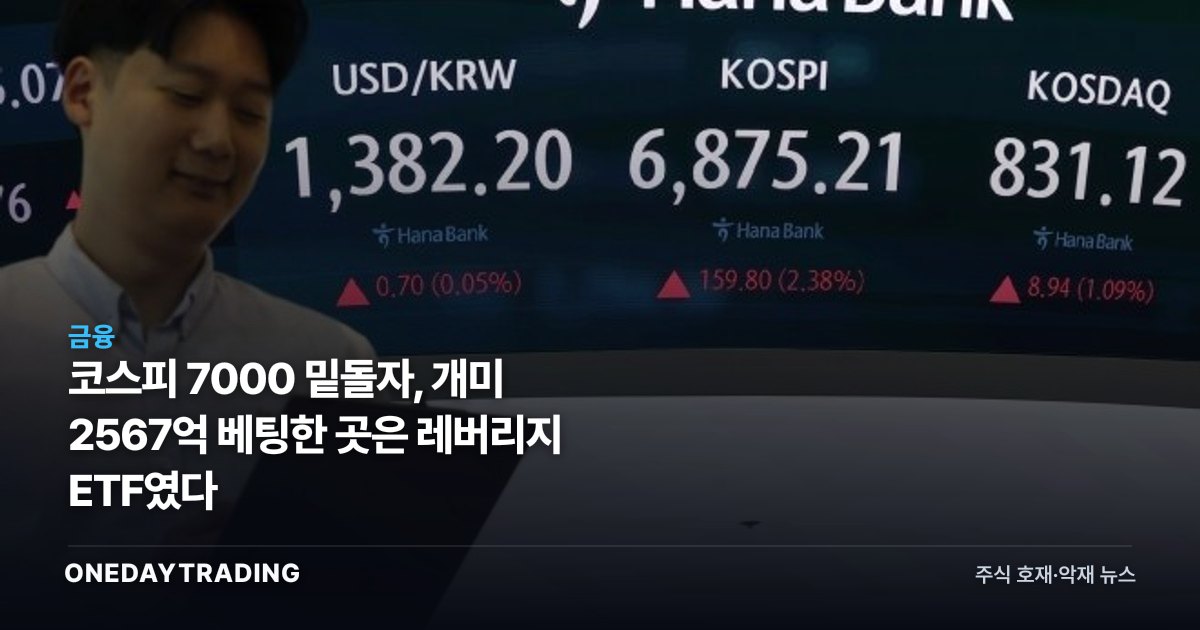
18일 한국거래소·코스콤 집계를 매일경제가 보도한 데 따르면, 코스피가 7000선 아래서 좀처럼 반등하지 못한 최근 일주일간 개인 투자자의 순매수 1위 ETF는 코스피200지수 하루 수익률의 2배를 좇는 KODEX 레버리지였다. 순매수 규모는 2567억원으로, 2위 TIGER 배당커버드콜액티브와 3위 KODEX 200타겟위클리커버드콜의 순매수 합계(2110억원)보다 많다. 이 숫자가 말하는 건 단순한 저가 매수 심리가 아니다. 개인은 지수의 방향이 아니라 반등의 '속도'에 돈을 걸었다는 뜻이고, 이 베팅의 성패는 코스피가 7000선을 얼마나 빨리 다시 넘어서느냐에 갈린다.
이틀 만에 뒤집힌 개인의 방향성 베팅
이 흐름은 불과 이틀 전과 정반대다. 9월16일 기준 개인 순매수 1, 2위는 KODEX 인버스와 KODEX200선물인버스2X였다. 코스피가 6600대까지 밀리자 개인은 추가 하락에 베팅했고, 이틀 뒤에는 정반대로 상승에 베팅하는 레버리지로 갈아탔다. 같은 기간 개인 순매도 1, 2위에 오른 것도 다름 아닌 이 두 인버스 상품이다. 방향을 정하지 못했다기보다, 지수가 등락할 때마다 반대 방향으로 옮겨 타며 단기 대응을 반복하고 있다는 뜻으로 읽힌다. 매일경제가 전한 "7천피 밑도는데, 무조건 더 오른다"는 표현은 이 방향 전환의 심리를 그대로 보여준다.
수익률은 이미 마이너스 — 레버리지의 구조적 함정
문제는 이 베팅의 성적표다. KODEX 레버리지의 한 주간 수익률은 -10.01%, 순매수 4위에 오른 KODEX 코스닥150레버리지는 -7.88%로 모두 마이너스였다. 레버리지 상품은 코스피200지수의 '하루' 수익률을 2배로 추종하도록 설계돼 있어, 지수가 오르고 내리기를 반복하는 횡보장에서는 며칠 뒤 지수가 같은 자리로 돌아오더라도 일간 복리 효과 때문에 상품 가격은 갉아먹히는 구조적 특성을 갖는다. 지난 일주일간의 손실은 이 특성이 그대로 드러난 결과로 볼 수 있다. 코스피가 뚜렷한 방향 없이 등락만 반복하면, 레버리지 매수는 지수가 올라도 수익으로 이어지지 않을 위험을 안고 간다.
코스피는 왜 7000선 아래에 머무나
코스피는 지난 6월 사상 최고가를 경신한 뒤 내리막을 탔다. 7월29일에는 장중 5262.77까지 밀렸고, 6월 8000조원에 달했던 시가총액은 석 달 사이 2000조원 넘게 증발했다. 하락을 주도한 건 외국인이다. 9월14일부터 18일까지 외국인은 9조1817억원, 기관은 6694억원을 순매도했다. 같은 기간 개인은 2조7222억원을 순매수하며 나홀로 지수를 떠받쳤다. 외국인·기관의 매도와 개인의 매수가 팽팽히 맞선 구도였던 셈이다.
18일 아침, 수급 주체가 바뀌었다
그런데 18일 장 시작과 함께 이 구도가 뒤집혔다. 코스피는 전일 대비 170.29포인트(2.54%) 오른 6885.70에 거래를 시작했고, 이 상승을 이끈 건 외국인(5494억원 순매수)과 기관(4973억원 순매수)이었다. 반대로 개인은 1조7199억원을 순매도했다. 앞서 일주일 내내 지수를 떠받치던 개인이 정작 반등이 시작된 순간에는 차익을 실현하며 빠져나온 것이다. 이는 개인의 레버리지 베팅이 아직 오지 않은 반등을 미리 사둔 것이었는지, 반등이 시작되자마자 그 결실만 챙기는 단기 매매로 이어졌는지를 가르는 대목이다. 시장이 이미 반영한 건 18일 하루치의 외국인·기관 복귀이고, 아직 반영되지 않은 건 이 복귀가 하루짜리 수급 이벤트인지 추세 전환의 시작인지다.
투자자 체크포인트
- 외국인·기관의 순매수가 18일 하루에 그쳤는지, 다음 거래일에도 이어지는지 확인한다. 이어지면 반등의 신뢰도가 올라가고, 하루 만에 다시 순매도로 전환하면 18일 상승은 단발성 되돌림에 그친다.
- 코스피가 7000선을 재차 회복하는지 지켜본다. 회복하면 최근 일주일간 순매수한 개인의 레버리지 베팅이 손실 구간에서 벗어날 여지가 생기지만, 밑도는 흐름이 이어지면 변동성 잠식으로 손실이 더 확대될 수 있다.
- 다음 순매수 상위 집계에서도 개인 자금이 레버리지 쪽에 남아 있는지 본다. 다시 인버스로 옮겨가면 개인 스스로도 이번 반등을 확신하지 못한다는 신호로 해석할 수 있다.
- 6월 고점 대비 2000조원 넘게 줄어든 시가총액 격차는 외국인 수급 추세로만 확인 가능하다. 개인 매수세만으로는 이 격차를 메우기 어렵다.
전망 — 하루짜리 반등인가, 추세 전환의 시작인가
낙관적 시나리오는 18일의 외국인·기관 순매수가 매도세 전환의 첫 신호이고, 이 흐름이 이어지면 개인의 레버리지 베팅도 뒤늦게나마 보상을 받는 그림이다. 반대 시나리오는 9조원 넘게 쌓인 외국인 순매도 물량에 비해 하루치 순매수 규모가 작아, 18일의 반등이 기술적 되돌림에 그치는 경우다. 이 경우 코스피가 다시 7000선 아래에서 횡보하면 레버리지 상품의 변동성 잠식 손실은 더 커진다. 두 시나리오를 가르는 건 결국 외국인이 순매도를 며칠 더 이어가는지, 아니면 18일 하루로 끝내는지에 달려 있다.
코스피 지수 지표2026-09-18 기준
현재6,877pt▲ 2.40%
52주 위치58.3%
3,366pt9,386pt
| 기간 흐름 | 1주 -0.48% 1개월 +0.35% |
|---|
지수·원자재·환율은 글로벌 시장 기준이며, 발행 시점 값입니다.
📊 분석 데이터
시장 심리 중립
분류 근거 코스피가 반등한 18일 정작 개인은 순매도로 돌아서는 등 투자주체별 방향이 엇갈려 단정적 호재·악재로 보기 어려운 수급 동향 보도
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 증권)