한눈에
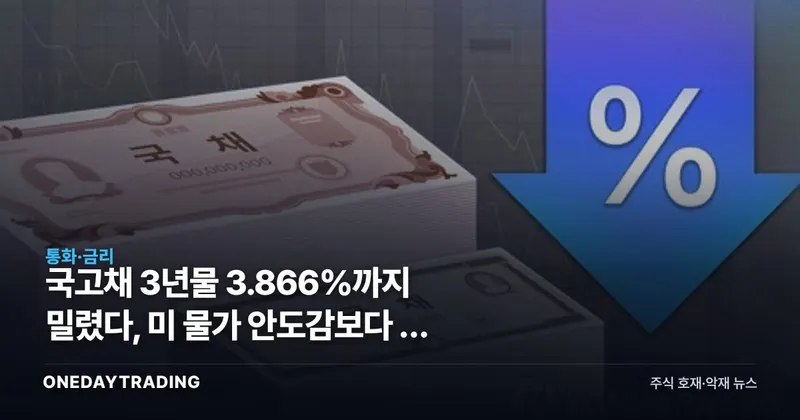
15일 국고채 금리가 일제히 내렸다. 3년물은 연 3.866%까지 밀렸다. 방아쇠는 미국 소비자물가지수(CPI)가 시장 예상치를 밑돈 것 하나였다. 표면적으로는 안도 랠리지만, 3년물 금리가 움직였다는 건 시장이 이미 연준 금리인하 경로 자체를 다시 계산하기 시작했다는 뜻이다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석15일 국고채 금리가 일제히 내렸다. 3년물은 연 3.866%까지 밀렸다. 방아쇠는 미국 소비자물가지수(CPI)가 시장 예상치를 밑돈 것 하나였다. 표면적으로는 안도 랠리지만, 3년물 금리가 움직였다는 건 시장이 이미 연준 금리인하 경로 자체를 다시 계산하기 시작했다는 뜻이다.
3년물은 한국은행 기준금리의 향후 3년 평균 경로를 가장 민감하게 반영하는 구간이다. 이 구간이 미국 물가지표 하나에 흔들렸다는 사실은, 국내 채권시장이 여전히 독자적 동력보다 연준의 금리인하 시점과 폭에 연동돼 움직인다는 걸 보여준다. 국고채 금리 전 구간이 일제히 하락했다는 점도 단순한 저가매수가 아니라 정책금리 전망 자체가 낮아졌다는 신호로 읽어야 한다.
금리 하락은 할인율 하락이다. 이론상 현재가치 계산에서 먼 미래 이익 비중이 큰 자산일수록 더 크게 오른다. 반도체 대형 capex 사이클을 지나는 종목, 임상·기술수출 기대로 밸류에이션이 형성된 바이오, 플랫폼 성장주가 1차 수혜 후보로 꼽히는 이유다. 반대로 은행·보험은 순이자마진(NIM) 압박이라는 반대 방향 힘을 받는다. 금리가 내리면 예대마진이 좁아지고, 채권 재투자 수익률도 낮아진다.
다만 시장이 이미 가격에 반영한 부분과 아직 반영하지 않은 부분을 갈라봐야 한다. 미 CPI 서프라이즈 하나로 만들어진 되돌림은 다음 달 지표에서 뒤집힐 수 있다. 아직 가격에 반영되지 않은 변수는 8월 한국은행 금융통화위원회의 실제 결정과, 원/달러 환율이 이 되돌림을 얼마나 지지해주느냐다.
낙관 시나리오는 미국 물가 둔화가 다음 지표에서도 확인되며 연준 인하 기대가 굳어지는 경우다. 이 경우 국고채 금리는 추가 하락 여지가 있고, 성장주 밸류에이션 재평가도 힘을 받는다. 리스크는 이번 CPI가 일시적 둔화에 그치고 다음 달 지표에서 물가가 다시 오르는 경우다. 그때는 국고채 금리가 되돌아가고, 이번 랠리에 올라탄 성장주 밸류에이션도 함께 되돌려질 수 있다. 관건은 하나의 지표가 아니라 흐름이 이어지는지다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스 증권)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.
대장주·관련주는 기사 분석 및 시세 데이터 기반 자동 도출이며 투자 권유가 아닙니다.