요약
사모펀드(PEF)와 재벌 총수의 충돌은 단순한 경영권 다툼이 아니라, 지분이 분산된 한국 대기업에서 누가 자본을 통제하느냐의 구조적 문제로 번지고 있다. MBK파트너스와 김병주 회장의 행보는 고려아연·영풍 분쟁 같은 개별 종목 변동성을 넘어, 오너 지분이 낮은 상장사 전반의 재평가 가능성을 자극한다는 점에서 투자자가 주시할 변수다.
통계적 참고 정보 · 수익 보장 아님
정밀 분석사모펀드(PEF)와 재벌 총수의 충돌은 단순한 경영권 다툼이 아니라, 지분이 분산된 한국 대기업에서 누가 자본을 통제하느냐의 구조적 문제로 번지고 있다. MBK파트너스와 김병주 회장의 행보는 고려아연·영풍 분쟁 같은 개별 종목 변동성을 넘어, 오너 지분이 낮은 상장사 전반의 재평가 가능성을 자극한다는 점에서 투자자가 주시할 변수다.
아시아 최대 규모로 꼽히는 사모펀드 운용사 MBK파트너스는 국내 대기업의 경영권 거래에서 반복적으로 중심에 섰다. 김병주 회장이 이끄는 이 회사는 차입을 활용해 기업을 인수한 뒤 가치를 높여 되파는 바이아웃 전략을 구사해 왔고, 그 과정에서 기존 오너 일가와 충돌하거나 반대로 손을 잡는 양상을 모두 보여줬다.
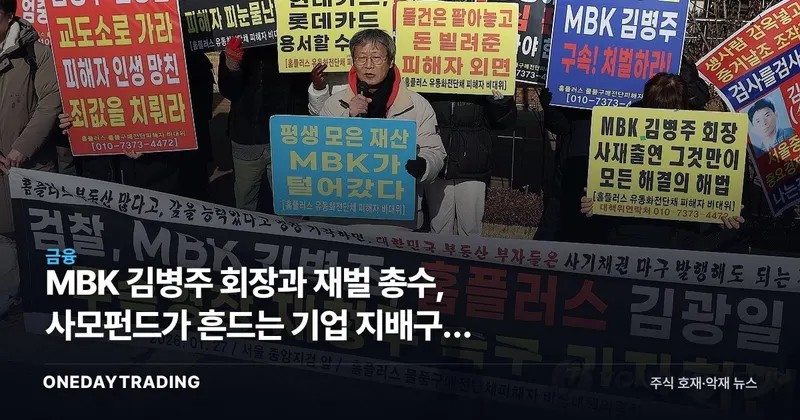
대표적 사례가 고려아연을 둘러싼 영풍·MBK 연합과 최씨 일가의 경영권 분쟁이다. 한 집안이 공동 경영해 온 그룹에서 지분 셈법이 어긋나자, 외부 자본이 한쪽 손을 들어주며 적대적 인수 시도로 비화했다. 반면 MBK가 인수했던 대형 유통업체 홈플러스가 기업회생 절차에 들어가면서, 사모펀드 주도 인수가 항상 성공으로 귀결되지는 않는다는 점도 드러났다.
여기서 결자해지라는 표현이 등장하는 배경은, 지분을 분산시키고 책임 경영의 고리를 느슨하게 만든 당사자가 결국 사태 수습의 책임도 져야 한다는 시장의 요구다. 2008년 금융위기 당시 무리한 차입 경영으로 무너진 대기업들의 학습효과가 다시 소환되는 국면이다.
한국 상장사 상당수는 총수 일가의 직접 지분이 낮고 순환출자·우호지분으로 경영권을 유지해 왔다. 이 구조는 호황기엔 적은 자본으로 그룹을 지배하는 지렛대가 되지만, 외부 자본이 지분을 모으기 시작하면 방어막이 얇다는 약점이 된다.
사모펀드는 이 틈을 파고든다. 저평가된 자산, 비효율적 사업부, 승계 갈등이 있는 기업이 표적이 되기 쉽다. 반대로 펀드는 통상 5년 안팎의 회수 기한을 안고 있어, 단기 현금흐름 개선과 매각 차익에 치우친다는 비판도 따라붙는다.
강세 측 논리는 외부 자본의 개입이 배당 확대, 자사주 소각, 비핵심 사업 정리 같은 주주환원과 효율화를 압박해 저평가 해소로 이어진다는 것이다. 지배구조 할인이 줄면 기업가치 재평가가 가능하다.
약세 측 변수도 분명하다. 분쟁 프리미엄에 기댄 주가는 분쟁이 봉합되거나 매집 주체가 발을 빼는 순간 되돌림 압력을 받는다. 차입 의존도가 높은 인수는 금리·업황 악화 시 홈플러스 사례처럼 부실로 전이될 위험이 있고, 단기 회수 압박이 장기 투자 여력을 갉아먹을 수 있다.
고려아연의 최근 종가는 1,128,000원(전일 대비 +2.73%)이며, 외국인·기관 수급과 뉴스·모멘텀을 종합한 신호등은 🟢 매수 우위다. 외국인·기관·모멘텀이(가) 긍정적이라 관심을 가질 만합니다.
최근 관련 뉴스는 호재 2건 · 악재 2건으로 혼조이다.
※ 시세·외국인/기관 수급 데이터는 한국투자증권(KIS) 제공이며, 발행 시점 기준입니다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (연합뉴스)
OneDayTrading Newsletter
배당주와 시장 핵심 뉴스를 평일 아침에
배당 일정·배당주 정보와 국내외 증시 뉴스를 엄선해 보내드립니다.
원데이트레이딩 편집팀의 편집 기준에 따라 구성하고 원데이트레이딩이 발행합니다. 기사에 표시된 외부 매체·기관은 참고자료의 출처입니다.
이 뉴스, 호재일까 악재일까?
한 번의 클릭으로 다른 투자자들과 판단을 비교해보세요.