다방 분석, 서울 거래 회복과 경기의 온도 차
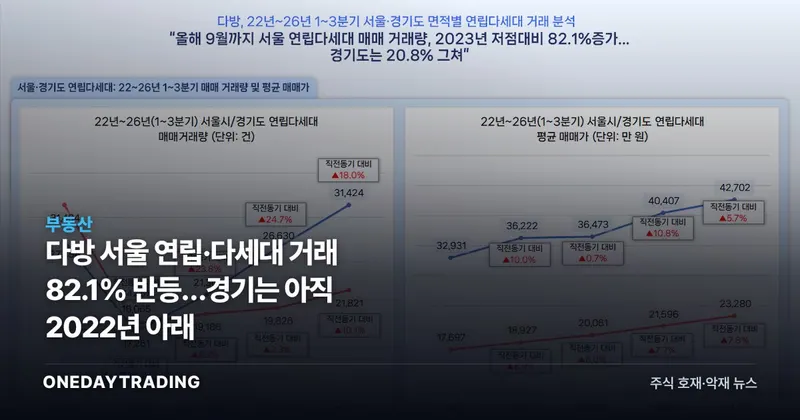
다방은 17일 국토교통부 실거래가 공개시스템을 바탕으로 2022~2026년 각 연도 1~3분기 서울·경기도 연립·다세대 매매 거래를 분석한 결과를 발표했다. 매일경제 부동산이 전한 올해 서울 거래량은 3만1424건으로, 2023년 저점보다 82.1% 늘어 2022년 수준을 넘어섰다. 거래 회복이라는 한 문장보다 먼저 볼 것은 서울과 경기도의 속도 차다.
실거래가 공개시스템 자료는 매도자가 제시한 호가가 아니라 신고된 매매 거래를 집계한 자료다. 다방 분석에서 서울 거래량은 2022년 1~3분기 2만7358건보다 올해 14.9%, 지난해 1~3분기 2만6630건보다 18.0% 많았다. 실제 계약이 늘었다는 점은 분명하지만, 두 지역 시장이 함께 2022년 수준을 회복한 것은 아니다.
서울은 2022년을 넘었지만 경기도는 30.5% 밑돌았다
서울은 2023년 전년 동기 대비 36.9% 감소한 뒤 2024년 23.8%, 2025년 24.7%, 올해 18.0% 증가했다. 경기도는 2023년 42.5% 줄었고 이후 증가율도 2024년 6.2%, 2025년 3.3%, 올해 10.1%였다. 같은 회복 국면으로 묶기에는 누적 결과가 다르다.
다방이 집계한 경기도의 올해 1~3분기 거래량은 2만1821건으로 2022년 1~3분기 3만1404건보다 30.5% 적었다. 2022년에는 경기도가 서울보다 4046건 많았지만 올해는 서울이 경기도를 9603건 앞섰다. 서울의 반등만으로 수도권 연립·다세대 시장 전체가 이전 수준을 회복했다고 단정하기 어려운 이유다.
전용면적별 거래가 보여준 수요의 차이
서울에서 올해 1~3분기 전용 60㎡ 이하 거래는 2만6069건으로 전체의 83.0%를 차지했다. 경기도의 같은 면적 거래는 1만4974건, 비중은 68.6%였다. 서울의 소형 거래 비중이 경기도보다 14.4%포인트 높다는 사실은 두 시장을 같은 기준으로 해석하기 어렵게 만든다.
- 서울: 전용 60㎡ 초과~85㎡ 이하 거래 비중은 15.0%였다.
- 경기도: 같은 면적 비중은 29.0%로 서울의 1.9배였다.
- 실수요 판단: 서울은 전용 60㎡ 이하, 경기도는 전용 60㎡ 초과~85㎡ 이하 비중까지 함께 봐야 거래 구성의 변화를 읽을 수 있다.
평균 매매가격은 거래량보다 먼저 2022년을 넘어섰다
서울 평균 매매가격은 2022년 1~3분기 3억2931만원에서 올해 1~3분기 4억2702만원으로 29.7% 상승했다. 전년 동기 대비 상승률은 2023년 10.0%, 2024년 0.7%, 2025년 10.8%, 올해 5.7%로 해마다 폭이 달랐다. 거래 증가와 가격 상승이 동시에 나타났어도 상승 속도까지 일정했던 것은 아니다.
경기도 평균 매매가격도 1억7697만원에서 2억3280만원으로 31.5% 올랐고 올해 전년 대비 상승률은 7.8%였다. 올해 전용면적별로는 서울 60㎡ 이하가 3억8686만원으로 1년 전보다 8.6%, 경기도 60㎡ 초과~85㎡ 이하가 2억8800만원으로 8.5%, 경기도 60㎡ 이하가 1억8732만원으로 7.6% 상승했다.
건축 규제 완화, 공급 변화로 연결될지는 미확인
이달 12일 시행된 건축법 시행령 개정안은 다세대·다가구주택 한 동에서 주택으로 쓰는 바닥면적 합계 기준을 660㎡ 이하에서 1000㎡ 미만으로 완화했다. 다가구주택 층수 제한도 3개 층 이하에서 4개 층 이하로 늘었다. 규정의 범위가 넓어진 사실과 실제 공급이 늘어나는 결과는 구분해야 한다.
다방 관계자는 규제 완화로 주택 공급 여건에 변화가 예상되는 만큼 실거주 수요와 매매시장에 미칠 영향을 지켜볼 필요가 있다고 밝혔다. 자료에는 개정 이후 공급량이나 거래 반응이 없어 현재 단계에서 건설·리츠·은행 등 상장 종목의 실적 수혜를 연결할 근거도 없다.
내 집 마련과 투자 판단에서 확인할 숫자
- 거래 지속성: 서울 거래량 증가가 다음 집계에서도 이어지면 회복의 지속성을 판단할 근거가 보강된다.
- 지역별 간극: 경기도 거래량이 2022년 1~3분기 수준을 회복하면 수도권 전반의 회복이라는 해석에 힘이 실린다.
- 면적 구성: 서울 전용 60㎡ 이하 83.0%와 경기도 68.6%가 어떻게 달라지는지 확인해야 한다.
- 가격과 거래: 평균 매매가격 상승률만 보지 말고 거래량이 함께 유지되는지 비교해야 한다.
서울 회복과 규제 효과를 분리해 볼 때
낙관 시나리오는 서울의 거래 증가가 이어지고 경기도가 뒤따라 회복하는 경우다. 가격도 두 지역에서 2022년 이후 해마다 올랐다는 점이 이를 뒷받침한다. 반대로 경기도 거래가 2022년 수준을 계속 밑돌면 서울 중심의 회복이라는 판단을 유지해야 한다.
건축 기준 완화는 공급 여건을 바꿀 제도적 조건일 뿐, 실제 실거주 수요와 매매시장에 미칠 결과는 알려지지 않았다. 다음 판단을 가를 지표는 개정 이후 공급 변화, 서울·경기도 거래량, 전용면적별 거래 비중과 평균 매매가격이다. 바닥론보다 숫자가 먼저다.
📊 분석 데이터
분야 부동산
투자 관점 중립 서울 거래량과 양 지역 평균 매매가격은 상승했지만 경기도 거래 회복은 제한적이고 규제 완화의 시장 영향도 아직 확인되지 않았다.
본 글은 원문 뉴스를 바탕으로 자동 요약·분석된 콘텐츠입니다. 원문 보기 (매일경제 부동산)